
货币市场日报:9月18日
18日,央行公开市场实现净回笼407亿元。银行间质押式回购市场方面,隔夜品种利率结束涨势,回落5BP左右;R001成交规模降至约2万亿元,而R007成交规模扩大超3万亿元、占比超一半;DR007和R007利率走势分化,R007加权利率逼近1.47%。同业存单二级市场需求较好。
新华财经北京9月18日电 人民银行18日开展4633亿元7天期逆回购操作及1000亿元14天期逆回购操作,鉴于当日有6000亿元隔夜逆回购和40亿元7天期逆回购到期,公开市场实现净回笼407亿元。
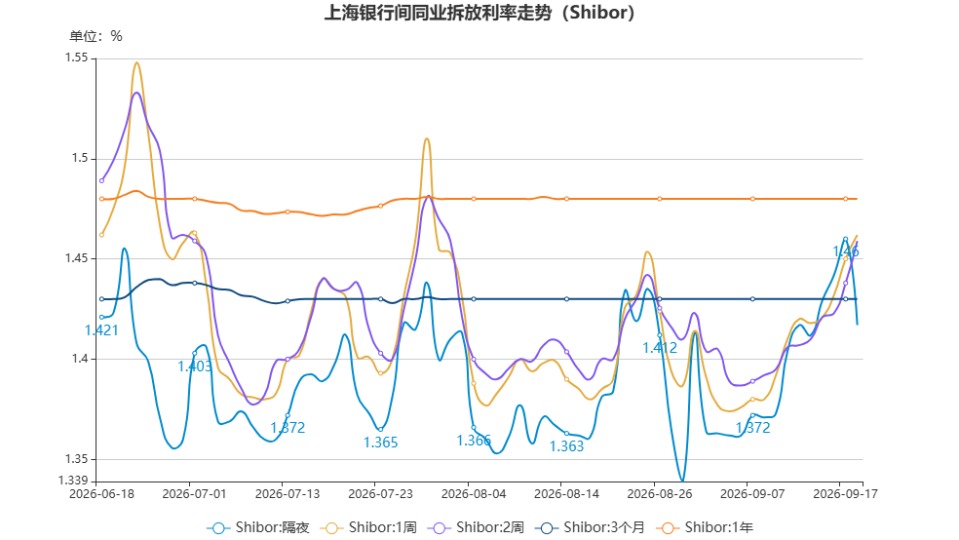
上海银行间同业拆放利率(Shibor)涨跌互现,隔夜品种回落。具体来看,隔夜Shibor跌4.3BP,报1.4170%;7天Shibor涨1.2BP,报1.4620%;14天Shibor涨2.1BP,报1.4590%。
上海银行间同业拆放利率(9月18日)
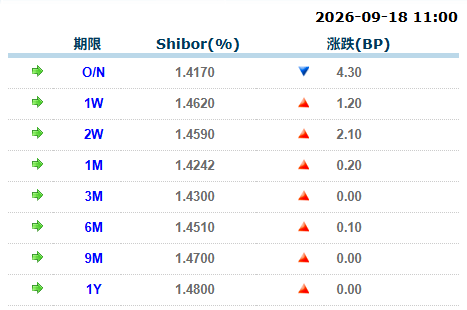
来源:全国银行间同业拆借中心
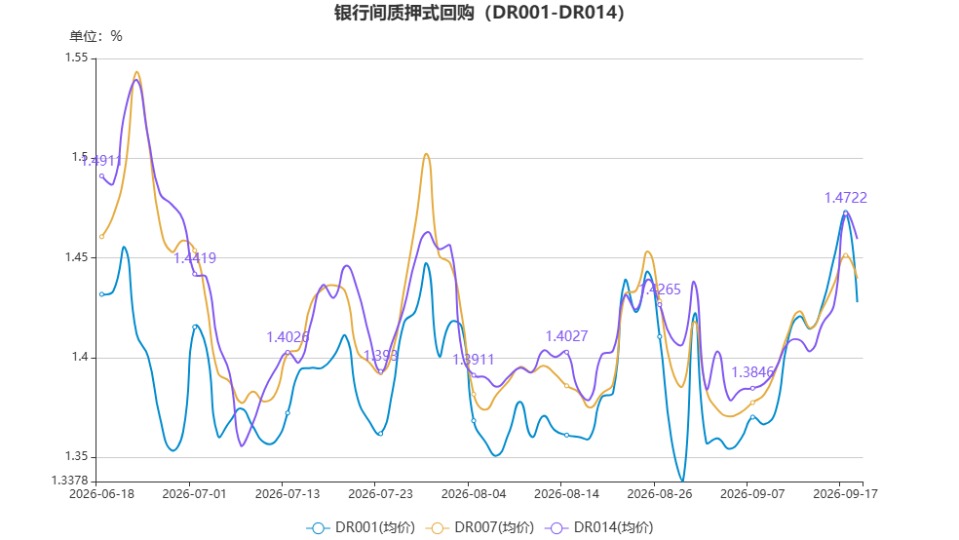
银行间质押式回购市场方面,隔夜品种利率结束涨势,回落5BP左右;R001成交规模降至约2万亿元,而R007成交规模扩大超3万亿元、占比超一半;DR007和R007利率走势分化,价差为3BP,R007加权利率逼近1.47%。具体看,DR001、R001加权平均利率分别下行4.5BP、5.6BP,分别报1.4277%、1.4314%,成交额分别减少521亿元、32890亿元;DR007、R007加权平均利率分别下行1.2BP、上行1.3BP,分别报1.4396%、1.4692%,成交额分别增加228亿元、31037亿元;DR014、R014加权平均利率分别下行1.3BP、1.0BP,报1.4594%、1.4716%,成交额分别增加27亿元、191亿元。
货币市场利率(9月18日)
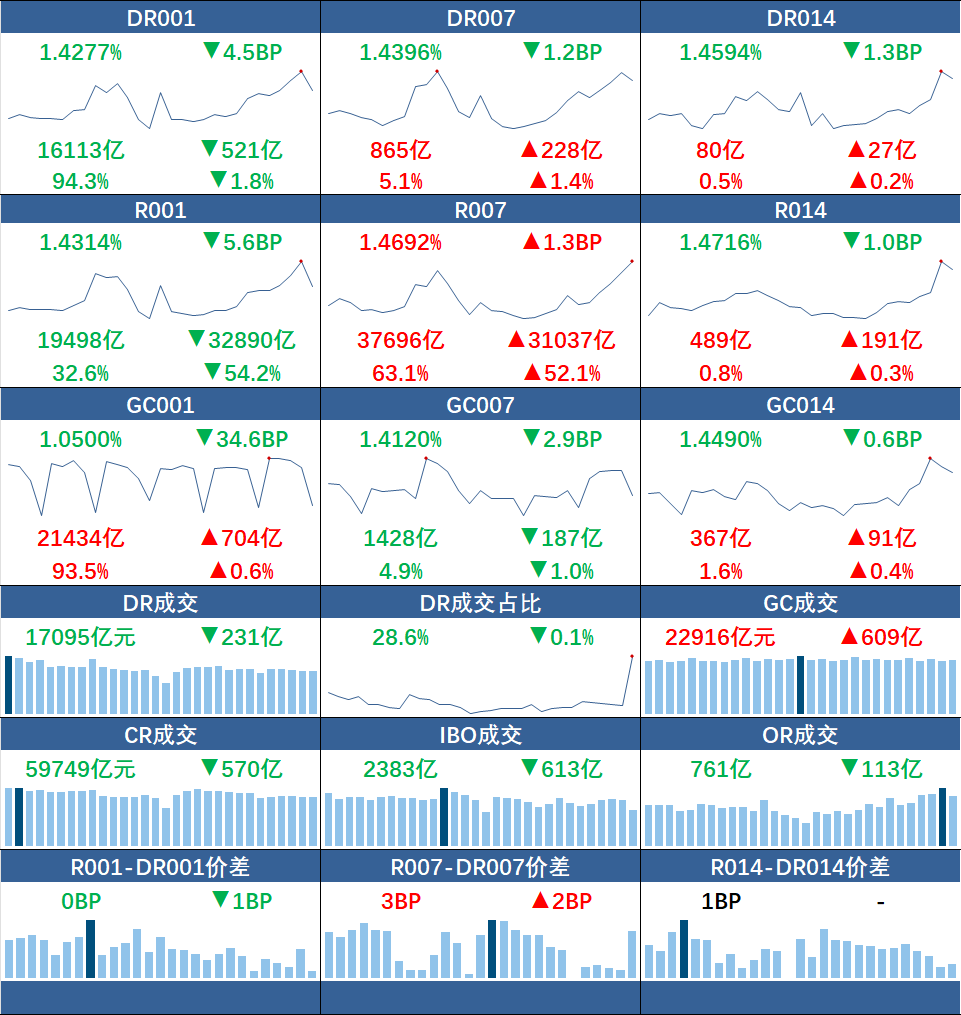
来源:全国银行间同业拆借中心
据上海国际货币经纪公司交易员消息,18日资金面上午均衡,午后逐渐转松。具体来看,早盘,因本周日为调休工作日,隔夜资金成交较少,成交多集中于3D期限。隔夜成交于加权附近,3D押利率存单地方债成交集中于1.48%附近,7D期限跨中秋节假期,成交于1.45%附近。跨季资金方面,14D-28D押利率成交集中于1.45%附近,28D押信用债多供给在1.49%附近。随后资金成交利率保持平稳,3D成交集中于1.48%附近,7D成交于1.45%附近。午后资金边际转松,两点附近,隔夜继续稳定在加权附近成交,3D成交下行至1.47%附近,7D成交维持在1.45%附近。临近三点,3D期限成交押利率下行至1.45%附近,3D供给集中于质押利率债。临近尾盘,资金面保持宽松,3D资金成交利率成交最低至1.42%,质押利率地方债成交至1.45%。
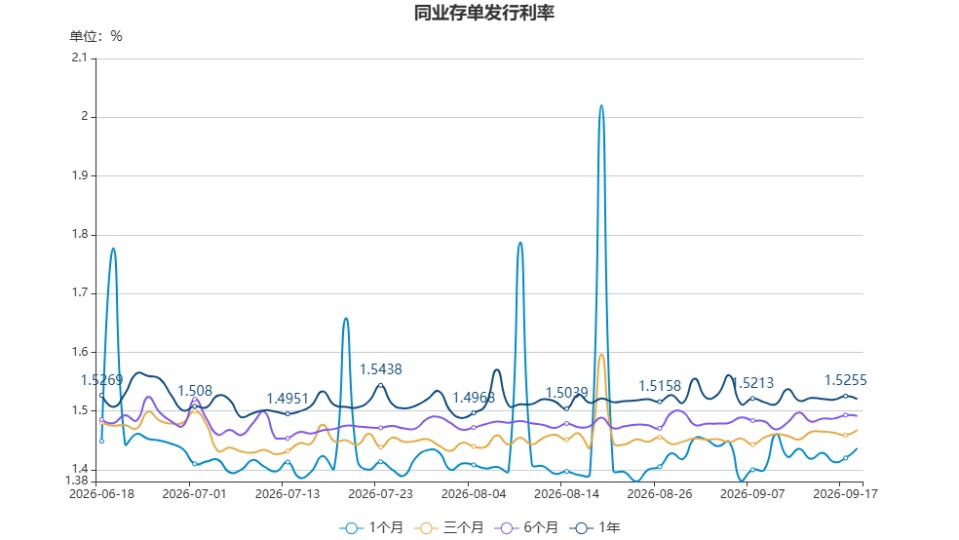
同业存单方面,存单二级市场需求较好,全期限成交维持窄幅震荡,略有下行。其中1M国股大行日终收在1.44%附近,与昨日基本持平;3M国股大行日终收在1.4375%附近,较昨日下行约0.25BP;6M国股大行日终收在1.464%附近,与昨日基本持平;9M国股大行日终收在1.48%附近,与昨日基本持平;1Y国股大行日终收在1.486%附近,较昨天下行约0.2BP。1Y与9M相差0.6BP;9M与6M相差1.6BP;6M与3M相差2.65BP;3M和1M相差-0.25BP;1Y-1M曲线利差为4.6BP,1Y-3M曲线利差为4.85BP。
【今日关注】
• 中国互联网金融协会、中国银行业协会、中国信托业协会、中国财务公司协会、中国小额贷款业协会组织制定了《个人贷款业务明示综合融资成本自律规范》。其中明确,个人贷款业务明示综合融资成本时,应将正常履约情形下借款人承担的各项息费,参照《中国人民银行公告》(〔2021〕第3号)采取内部收益率法逐项折算为年化水平,加总计算得出借款人承担的年化综合融资成本,不得使用“日利率”“月费率”等形式替代。
• 据网联清算公司,2026年以来,通过网联服务的入境来华移动支付交易笔数、金额分别同比增长约70%和40%,交易总量占整体市场份额70%以上。
编辑:刘润榕
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115
















