
货币市场日报:9月22日
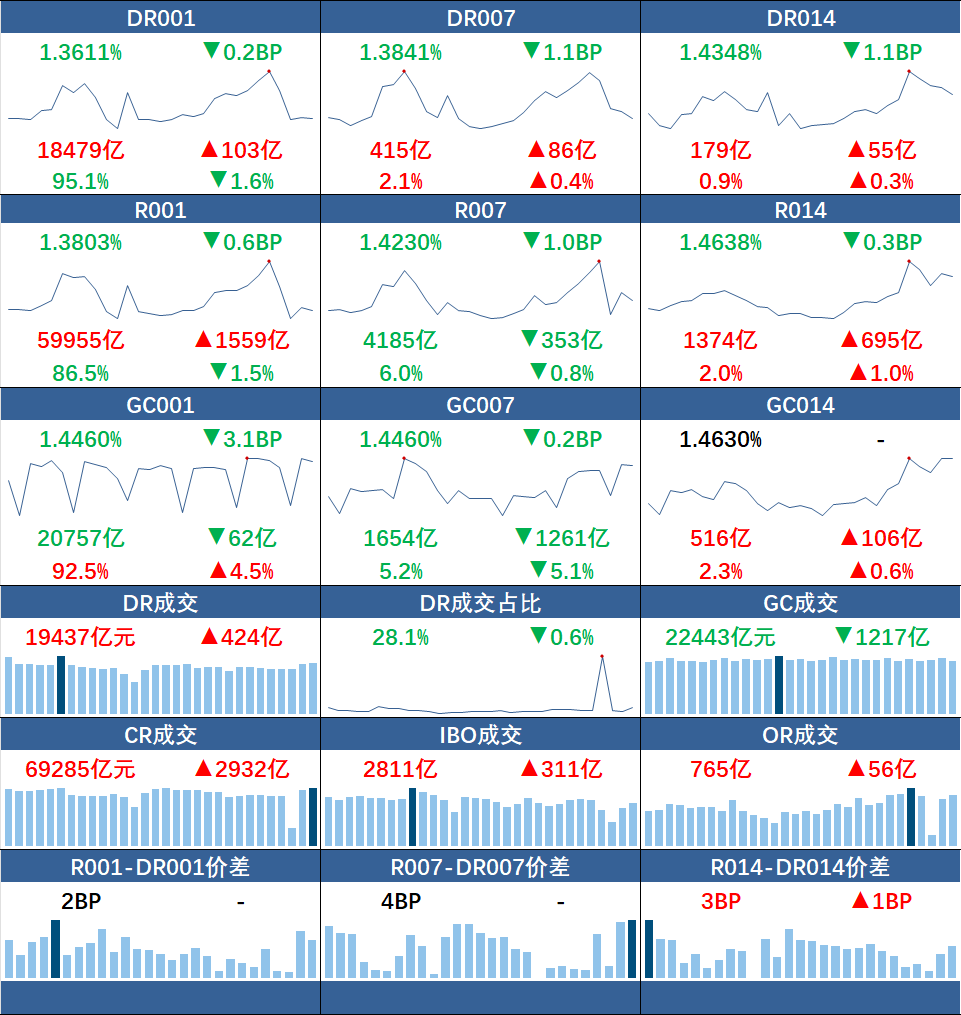
22日,央行公开市场实现净投放350亿元。银行间质押式回购市场方面,短端利率集体回落,DR001加权利率依旧在1.36%上方,R001成交规模逼近6万亿元。同业存单二级市场交投活跃。
新华财经北京9月22日电 人民银行22日开展350亿元7天期逆回购操作,操作利率为1.40%;鉴于当日无逆回购到期,公开市场实现净投放350亿元。
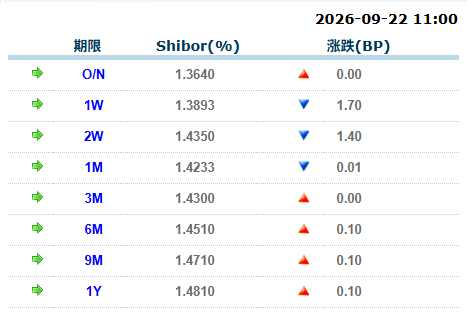
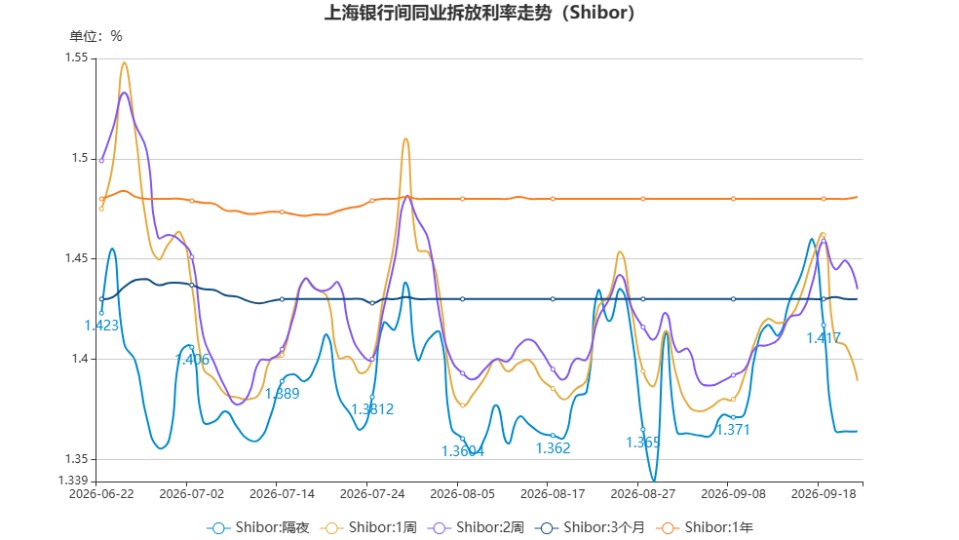
上海银行间同业拆放利率(Shibor)涨跌不一。具体来看,隔夜Shibor保持不变,报1.3640%;7天Shibor跌1.7BP,报1.3893%;14天Shibor跌1.4BP,报1.4350%。
上海银行间同业拆放利率(9月22日)
来源:全国银行间同业拆借中心
银行间质押式回购市场方面,短端利率集体回落,DR001加权利率依旧在1.36%上方,R001成交规模逼近6万亿元。具体看,DR001、R001加权平均利率分别下行0.2BP、0.6BP,分别报1.3611%、1.3803%,成交额分别增加103亿元、1559亿元;DR007、R007加权平均利率分别下行1.1BP、1.0BP,分别报1.3841%、1.4230%,成交额分别增加86亿元、减少353亿元;DR014、R014加权平均利率分别下行1.1BP、0.3BP,报1.4348%、1.4638%,成交额分别增加55亿元、695亿元。
货币市场利率(9月22日)
来源:全国银行间同业拆借中心
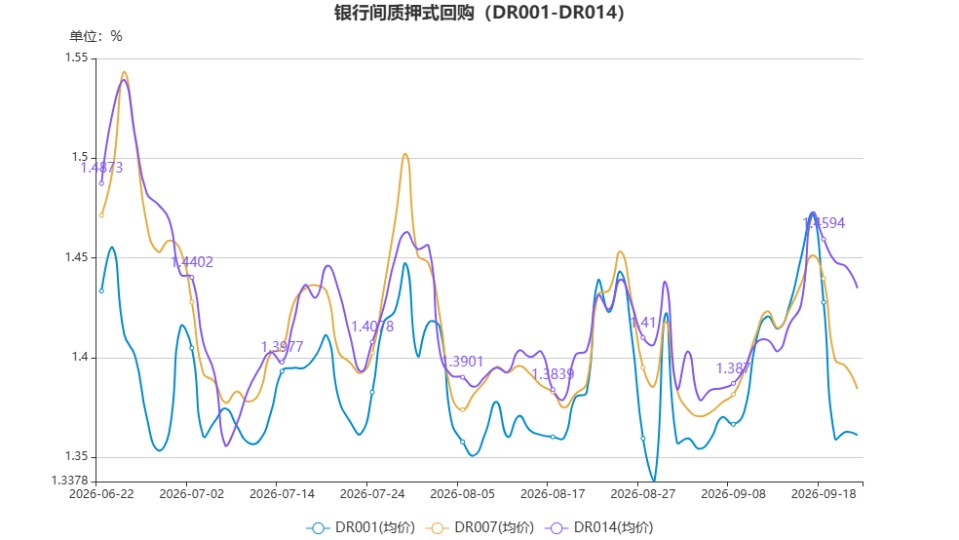
据上海国际货币经纪公司交易员消息,22日资金面早盘宽松,午后转为均衡。早盘大行国股积极融出,非银借隔夜质押利率成交在1.38%位置,押存单商金地方债成交在1.39%-1.40%区间;7D方面,质押利率存单成交在1.41%-1.42%区间,质押信用供给在1.44%位置;跨月方面,14D押利率成交在1.44%-1.45%区间,押存单成交在1.46%位置;21D押地方债和二永成交在1.47%位置。公开市场操作后,市场维持宽松态势,各期限价格基本维持不变;临近中午,各期限供给逐步减少,跨月21D在1.47%位置 bid开始堆积。午后资金面维持均衡。非银押利率存单成交在1.38%-1.40%后回升至1.40%-1.42%区间成交;7D方面,质押存单成交在1.42%位置;跨月方面,14D押存单成交在1.47%位置;部分银行增补头寸。临近尾盘,资金面转松,利率隔夜降至1.37% 成交。资金面维持均衡偏松直至收盘。
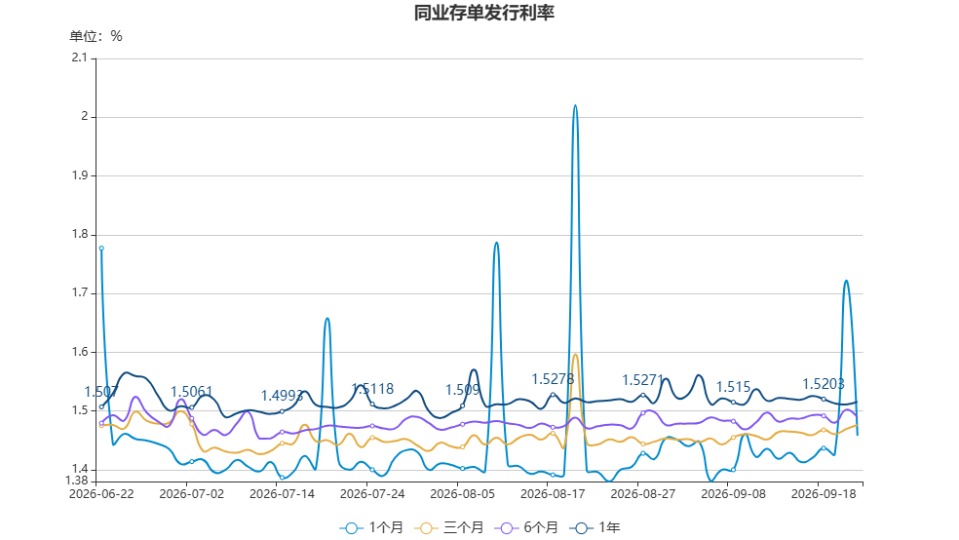
同业存单方面,存单二级市场交投活跃,全期限成交价格较昨日小幅波动。其中1M国股大行日终收在1.44%附近,与昨日基本持平;3M国股大行日终收在1.4375%附近,与昨日基本持平;6M国股大行日终收在1.465%附近,较昨日上行约0.25BP;9M国股大行日终收在1.478%附近,较昨日下行约0.1BP;1Y国股大行日终收在1.4865%附近,较昨天下行约0.05BP。1Y与9M相差0.85BP;9M与6M相差1.3BP;6M与3M相差2.75BP;3M和1M相差0.25BP;1Y-1M曲线利差为4.65BP,1Y-3M曲线利差为4.9BP。
【今日关注】
• 9月下旬,多家国有大行、股份制银行纷纷推出资产提升激励活动,以阶梯式权益、专属奖励邀约客户,争抢新客户资金、深挖存量资产价值,掀起新一轮个人客户资产管理规模(AUM)突围热潮。
• 21财经记者从业内获悉,监管部门已召集三十余家保险公司研讨互联网保险合规发展事宜,并就《关于进一步规范互联网保险经营有关事项的通知》向十余家大型保险集团和中介平台征求意见。《通知》针对互联网保险经营中的劫持引流、无实际保险需求的扫码营销、违规赠险、“赠转商”、静默续保以及无感扣费等问题提出进一步规范要求。
编辑:高二山
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115















