港口库存居高不下 铁矿石基本面依旧弱势
需求依旧偏弱,供给维持高位,铁矿石基本面并未改善,价格承压运行。不过,海运费相对坚挺,铁矿石价格下方存在支撑。
9月以来,铁矿石价格呈现冲高回落态势。主力合约最高涨至745元/吨,随后快速回落,最低下探至704.5元/吨,累计跌幅为5.44%,重回年内低位。现货市场上,9月17日,普氏铁矿石价格指数(CFR,61% Fe)为96美元/吨,较前期高点下跌4.6美元/吨。
本轮矿价下跌源于市场情绪与产业格局均趋弱。一方面,外围加息预期发酵,国内商品价格集体承压。同花顺工业品指数自高位回落3.82%,其中有色金属指数跌幅超过5.55%,受此影响,前期表现强势的双焦,价格也自高位回落,进而带动黑色板块价格整体下行。另一方面,铁矿石供需基本面偏弱,进一步助推价格下行。传统旺季铁矿石需求改善力度有限,钢厂减产负反馈预期发酵,需求整体表现欠佳。同时,国际矿商发运积极,国内港口库存居高不下,供给压力并未缓解。
“双节”临近,钢厂确有补库,直接体现就是钢厂厂内库存自低位回升。截至9月18日,247家钢厂(钢联统计样本,下同)铁矿石库存为9331.36万吨,月内累计增加471.32万吨,已高于去年同期水平,同比增幅为0.24%。不过,补库趋于尾声。最新一期数据显示,港口现货成交量和疏港量均有回落。此外,铁矿石终端消耗处于年内低位,247家钢厂的日均铁水产量和进口矿日耗最新值分别为237.63万、291.52万吨,9月以来分别微增1.03 万、3.20万吨。此外,钢铁行业大面积亏损。247家钢厂中,盈利钢厂占比仅7.79%,即期成本核算下,多数地区吨钢生产处于亏损状态。减产负反馈预期发酵,近期中钢协倡议钢厂自律减产,预计铁矿石需求弱势难改,仍将拖累矿价。
一边是需求表现欠佳,一边是供给居高不下。国内铁矿石到货量持续增加,截至9月13日当周,国内47港铁矿石库存为2897.50万吨,连续两周回升,已处于年内及往年同期高位,同比增长21.12%。港口到货量高企多因国际矿商发运积极。9月13日当周,全球19港铁矿石发运量为3517.07万吨,同样处于年内高位,环比增加158.75万吨。不过,四大矿商发运量与去年同期相当,累计发运增幅仅0.71%,可见增量主要源于非主流矿。其中,几内亚发运量增加明显,累计增幅已超1350万吨,近期的单周发运量更是突破百万吨级别。几内亚产能处于爬坡期,后续仍将带来供给增量。由于到货量庞大,国内铁矿石库存自高位攀升,钢厂补库并未带动港口库存下滑。截至9月18日,国内47港铁矿石库存为17135.93万吨,在港船只为129条,同比分别增长19.15%、26.47%。在高发运、高库存的局面下,铁矿石供给压力偏大,这是压制矿价的主要因素。
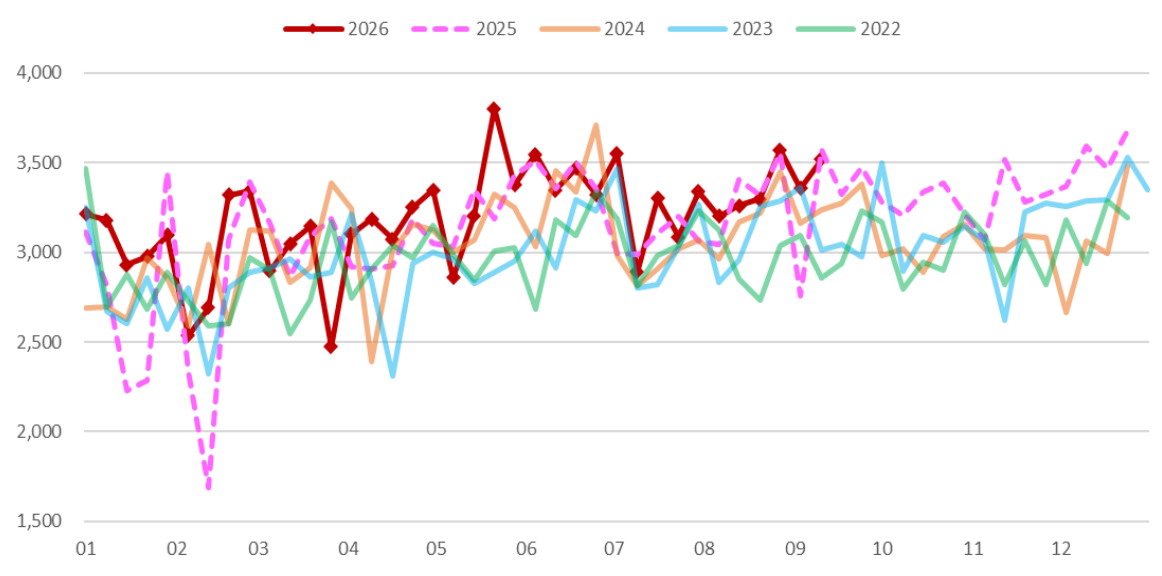
图为全球19港铁矿石发运量变化
综合分析,需求依旧偏弱,供给维持高位,铁矿石基本面并未改善,价格承压运行。不过,海运费相对坚挺,西澳大利亚州、巴西至我国北方港口海运费最新值分别为16.38美元/吨、42.71美元/吨,同比分别增长51.9%、75.6%,铁矿石价格下方存在支撑。预计后续铁矿石价格低位偏弱震荡。
编辑:张瑶
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115