旺季备货接近尾声 节后鸡蛋价格或季节性回调
目前鸡蛋仍处于全年需求旺季,但随着中秋节的临近,旺季需求逐渐接近尾声,需求对现货价格的提振逐渐减弱,节后鸡蛋现货价格存在季节性回调的可能。
作为重要的动物蛋白之一,鸡蛋终端需求相对稳定,但受贸易端备货影响,全年需求呈现较为明显的季节性规律。一般来说,梅雨季过后,鸡蛋需求将从全年低点开始恢复,随后受到开学季、中秋节和国庆节备货的提振,需求逐渐增加,9月鸡蛋需求达到全年最高点。随着“双节”的临近,鸡蛋备货接近尾声,需求存在回落可能。
旺季备货接近尾声
根据鸡蛋需求的季节性规律,中秋节、国庆节前备货对市场整体需求形成提振。但随着中秋节临近,食品加工企业备货进入尾声,贸易端备货趋于谨慎,市场整体需求达到全年最高点后,存在止涨回调可能。
根据卓创样本点统计的各环节库存天数指标,截至2026年9月18日当周,周初产、销区余货压力均不大。随着鸡蛋价格涨至阶段性高位,刚需入市情绪提升。临近周末,现货价格止涨后小幅回调,各环节出货增加,库存天数小幅增加。
随着中秋节临近,终端市场节前采购或对需求形成提振,但节后存在回调预期,因此需警惕旺季需求拐点的出现。
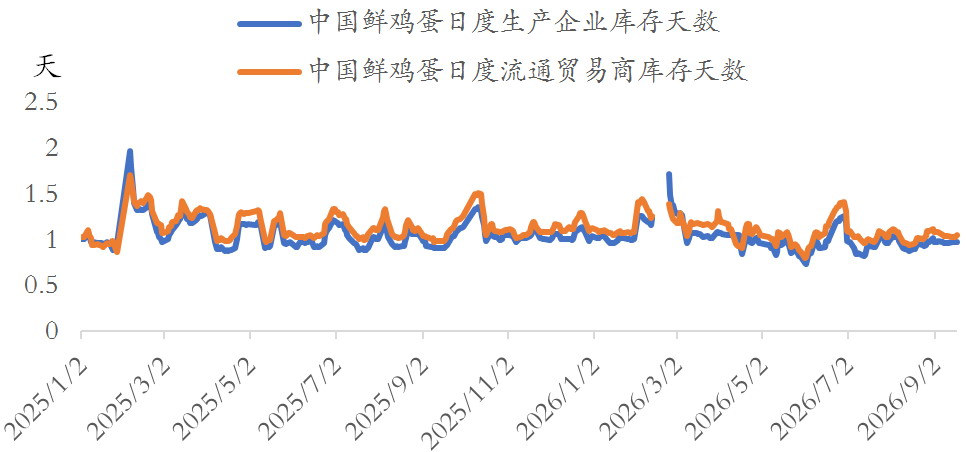
图为库存天数
蛋鸡存栏量持续下降
2026年8月,蛋鸡存栏量为12.82亿只,环比减少0.23%,同比下降6.08%。鸡龄结构数据显示,待淘老鸡占比为10.13%,已连续8个月环比增加,且较去年同期增加1.26个百分点。待淘老鸡占比较大,意味着产蛋率不佳,根据卓创统计的蛋鸡半月度产蛋率指标,2026年9月15日为90.99%,而去年同期为91.11%。结合目前蛋鸡存栏及蛋鸡产蛋率的情况,供给端对鸡蛋现货价格形成提振。
老鸡出栏量居历史同期高位
2026年上半年,养殖端补栏意愿转强。卓创样本点数据显示,2026年1—5月,样本企业蛋鸡苗月度出苗量延续环比增加,6—7月补栏季节性转弱,但仍处于历史同期相对较高水平,8月再度环比增加。根据蛋鸡生长周期规律,育雏鸡补栏后4个月进入开产期,对应5—12月新增开产蛋鸡量将对供应端产生不利影响。
与此同时,养殖端淘汰意愿提升,抵消了新增开产蛋鸡对供应端的不利影响。根据卓创资讯的月度数据,2026年8月,待淘老鸡占比处于2020年以来相对较高水平,而养殖端对于未来鸡蛋现货价格持谨慎预期,因此,养殖端淘汰意愿较强。卓创资讯统计数据显示,截至9月17日,周度老鸡出栏量为2471万只,虽然较前一周出现小幅下降,但仍处于2021年以来的同期最高水平。若未来老鸡出栏延续高位,将抵消新增开产蛋鸡对供应的影响。
饲料原料价格弱势运行
玉米是饲料中占比最高的原料,近期其价格延续弱势格局。新粮上市预期、陈粮结转库存偏高、进口量充足等因素,均从供给端对玉米价格形成不利影响。需求方面,饲料端维持刚需采购,淀粉、酒精深加工企业采购不积极,也从需求端对玉米价格形成不利影响。因此,近期玉米价格延续弱势格局。
目前豆粕市场处于“强预期、弱现实”的博弈中,行情以震荡为主:一方面,美豆价格上涨对国内豆粕价格形成成本支撑;另一方面,随着进口大豆到港量增加、油厂开机率提高,豆粕供应逐渐宽松,对国内豆粕价格构成利空。
若未来饲料原料价格持续弱势,鸡蛋价格的成本支撑作用将减弱。饲料价格下降将导致养殖成本下降,进而削弱鸡蛋现货价格的成本支撑。
综上,目前鸡蛋仍处于全年需求旺季,但随着中秋节的临近,旺季需求逐渐接近尾声,需求对现货价格的提振逐渐减弱,节后鸡蛋现货价格存在季节性回调的可能。中长期蛋价走势将取决于养殖端淘汰及补栏心态的变化,若未来养殖端延续偏强淘汰意愿,鸡蛋价格节后回调幅度较为有限。
另外,相关商品尤其是饲料原料玉米、豆粕的价格变化,将从成本端对鸡蛋现货价格形成扰动,若相关商品价格延续弱势,鸡蛋现货价格将受到不利影响。对鸡蛋期货而言,相关商品价格变化将通过市场情绪对盘面产生影响。建议后期重点关注养殖端淘汰意愿对供应端的影响,以及节后需求端旺季拐点的变化。(作者单位:光大期货)
编辑:张瑶
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115