
供需面未改善 PVC低位震荡为主
一方面,地缘冲突推升成本压力,行业进入加速去库阶段,价格逐渐止跌企稳;另一方面,终端需求疲软,出口也因退税政策取消而受到抑制,PVC供需格局并未根本改善,价格不具备上涨动能。
目前PVC市场部分企业降负荷减产,行业去库存有所加快,价格出现止跌迹象。但终端市场依旧低迷,需求难有明显起色。短期来看,供大于求格局并未扭转,PVC大概率延续低位震荡走势。
开工率偏低
截至目前,国内电石法PVC亏损在850元/吨左右,乙烯法PVC亏损略低,接近800元/吨。7月以来,由于企业经营状况不佳,安排检修的装置增多,PVC开工率维持低位。截至10月8日,国内PVC开工率为66.26%,较去年同期下降16.37个百分点,周产量降至40万吨左右。当前企业生产积极性不足,预计后市开工率大概率维持低位,短期PVC供应偏紧格局难以改善。
终端PVC需求回落,带动库存不断攀升。今年3月,国内PVC社会库存一度触及140万吨的历史高位。高库存对价格形成较强压制,使得PVC价格持续低位运行。3月以后,国内PVC生产企业主动下调生产负荷,供应过剩压力得到阶段性缓解。截至10月8日,国内PVC社会库存为105.53万吨,较高位回落35万吨左右,同比上升8.65%。其中,华东地区PVC社会库存为102.92万吨,比上周下降2.21%,同比上升12.68%;华南地区PVC社会库存为2.61万吨,比上周下降19.22%,同比下降54.93%。PVC生产企业样本库存已回落至30万吨以下,比上周下降7.69%左右,同比下降21.29%。目前PVC库存虽较高点明显回落,但整体仍处于高位,行业仍需进一步加快去库。
需求持续偏弱
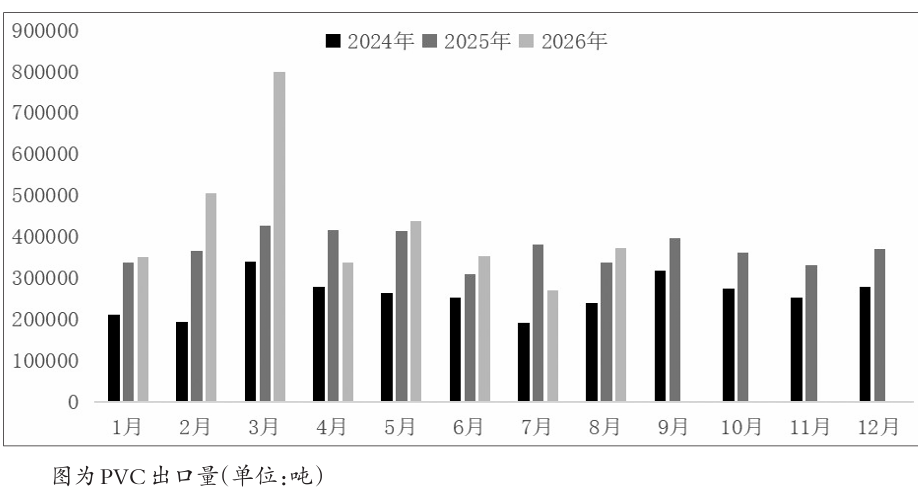
房地产市场方面,进入10月后,北方气温转冷,工程开工进入收尾阶段,建材需求下降,管材、型材开工率有所下滑,订单未见起色。出口方面,根据海关总署公布的数据,3月国内PVC出口量为800272吨,较去年同期增加372670吨,增幅达87.15%。但4月之后,国内PVC出口明显下滑,4—8月,国内PVC累计出口1775972吨,较去年同期减少88254吨,同比下降4.73%。整体来看,PVC出口退税政策取消对国内PVC出口形成拖累,但随着印度订单增加,国内PVC出口逐渐恢复。
综上所述,目前PVC处于低位筑底阶段。一方面,地缘冲突推升成本压力,行业进入加速去库阶段,价格逐渐止跌企稳;另一方面,终端需求疲软,出口也因退税政策取消而受到抑制,PVC供需格局并未根本改善,价格不具备上涨动能。因此,短期PVC仍将维持低位震荡走势。但考虑到行业亏损加剧、开工持续下降,市场存在修复利润需求,后市价格有望小幅反弹,不过幅度有限。(作者单位:中原期货)
编辑:张瑶
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115















