
工业硅成本端有强支撑
短期工业硅期货价格预计在成本区间震荡运行,重点跟踪多晶硅减产落地进度、社会库存及仓单变动。中长期需关注行业产能出清节奏与供需格局演化。
2026年10月初,焦煤期货价格大幅上行,带动工业硅期价反弹回升。
三季度工业硅供需格局边际改善。多晶硅需求回暖,叠加工业硅主动减产推动库存消化,同时煤价上行抬升成本,带动工业硅价格震荡上行。展望四季度,供需格局将边际转弱。前期停产的产能陆续复产,市场供应增量逐步释放,下游需求回落,库存面临再度累积压力。10月多晶硅减产预期明确,有机硅增产空间有限,铝合金行业维持平稳生产,下游整体需求大概率走弱。
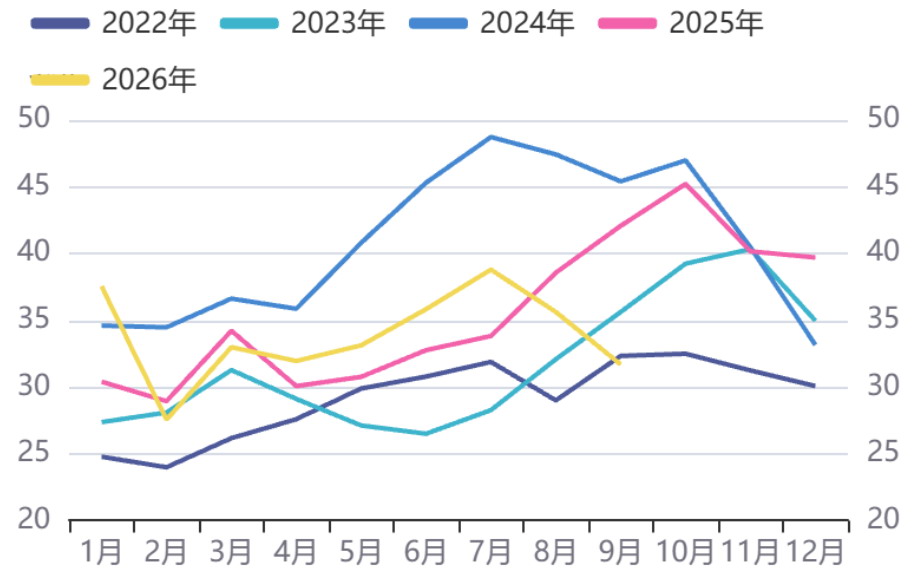
图为工业硅月度产量(单位:万吨)
10月初现货数据已验证“供应增产、多晶硅需求收缩”的预期。10月初国内四大主产区工业硅总产量为4.73万吨,环比增加810吨,同比减少6850吨,增量主要来自新疆。需求端,多晶硅周度产量回落0.45万吨,至2.25万吨;有机硅周度产量为4.25万吨,环比下滑6.4%;再生铝合金开工率显著下行,下游需求全线走弱。
在供需面转弱背景下,成本上行给工业硅期货价格带来较强支撑。从新疆企业现金成本结构看,电力成本占比近40%,硅煤占约20%,硅石、石油焦各占约16%,电极占7%。
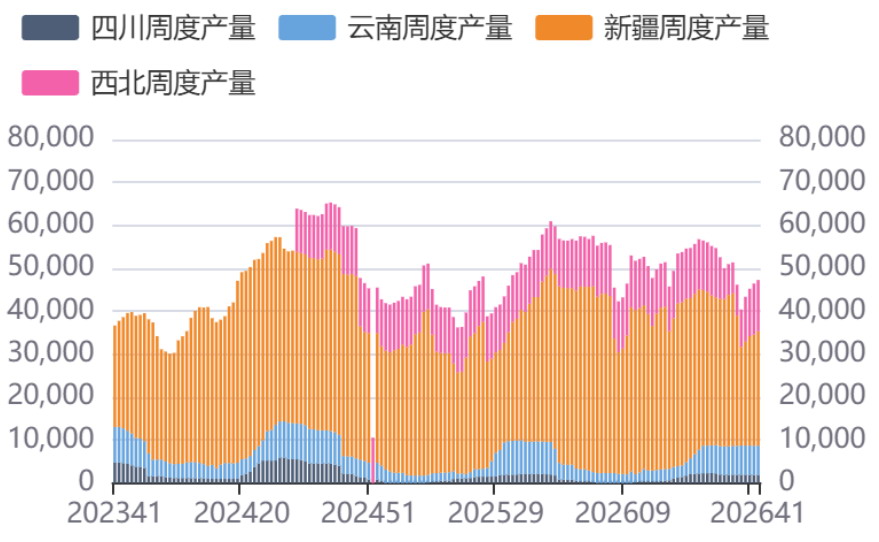
图为各地区周度产量(单位:吨)
电力是工业硅成本第一大项。四季度电价抬升主要源于三点:一是原油、煤炭涨价,推升国内外火电成本;二是电力市场化持续推进,优惠电价取消,带动西南、西北部分区域用电成本上行;三是西南进入枯水期,电价季节性走高。碳质还原剂(硅煤、石油焦、电极等)同样影响成本,其涨价主要由煤、原油两大能源链条传导。
硅煤行情与煤炭板块高度联动,石油焦价格直接受原油驱动,碳电极、石墨电极价格走势相对独立,对成本边际影响有限。即便供需基本面偏弱,成本刚性也大幅压缩了工业硅价格下行空间。因此,成本端一旦发力,容易带动工业硅期货价格反弹。
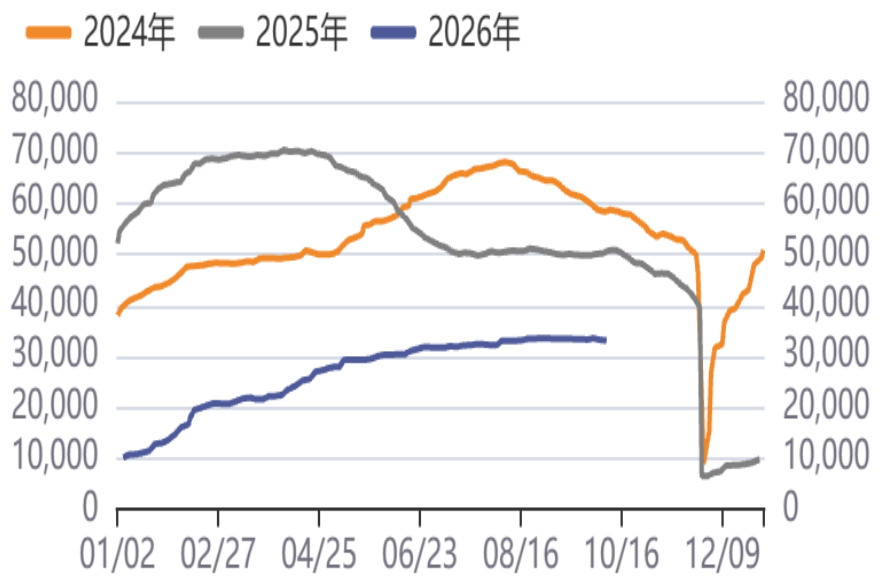
图为工业硅仓单量(单位:手)
目前工业硅总库存处于历史高位,但仓单库存呈现出区别于往年的结构性特征。截至10月8日,社库43.2万吨、厂库20.5万吨、下游原料库存25.58万吨,总库存89.28万吨,逼近90万吨。高库存源于前期产能持续释放。
截至10月9日,广期所工业硅注册仓单33169手,折合实物16.58万吨。仓单回落的核心原因是旧标仓单持续消化:2024年4月广期所调整工业硅交割标准,自2412合约起提高仓单注册门槛。基准交割品新增磷、硼、碳指标限制;替代交割品除上述指标外,追加钛、镍、铅、钒含量要求,同时替代交割品升水由2000元/吨下调至800元/吨。
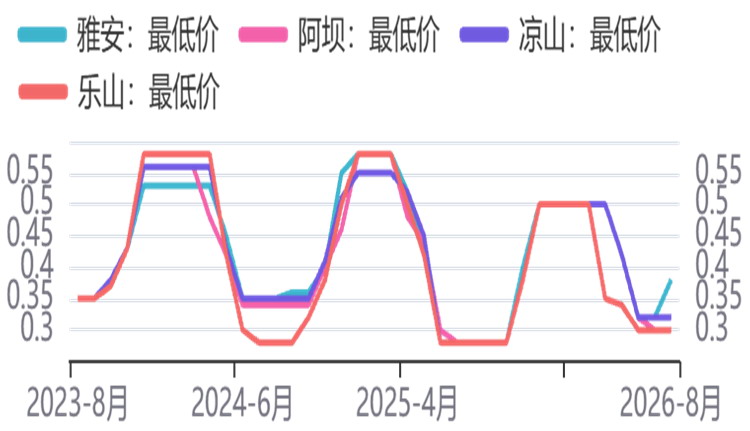
图为四川地区电价(单位:元/千瓦时)
新标准提高了交割门槛,企业注册仓单意愿减弱,叠加基本面供大于求,期价长期围绕成本运行,套保、套利窗口难以打开。因此,当前仓单总量偏低、增速平缓,边际变化温和。
短期工业硅期货价格预计在成本区间震荡运行,重点跟踪多晶硅减产落地进度、社会库存及仓单变动。中长期需关注行业产能出清节奏与供需格局演化。策略上,下游企业可在区间下沿逢低采购,或卖出看跌期权;上游企业可在区间上沿开展套期保值,或卖出看涨期权。
编辑:张瑶
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115















