沥青短期高位震荡
当前沥青市场处于“成本强、供给紧、需求弱”的博弈格局。
国庆假期后两周,沥青主力合约价格波动加剧。假期后,受原油系品种价格大幅上涨带动,沥青盘面重心上移;随后,成本重心略有下滑,叠加前期多头止盈离场,盘面重心下移。当前沥青定价的核心矛盾在于,供给端结构性出清,成本端支撑相对坚挺,但需求端承接乏力。多空交织下,假期后沥青盘面宽幅波动。
成本端:原油底部支撑较强,但上行驱动不足
近期原油市场供给扰动频发,多空博弈显著加剧。美国原油库存大降与地缘冲突为油价提供了较强底部支撑,短期油价或维持偏强震荡。但库存去化主要源于飓风扰动,终端需求承接也有限,油价趋势性上涨尚未确认,地缘局势演变仍是主导变量。
原油供给扰动对沥青的影响并非线性传导,而是通过重质原油强化成本支撑。沥青的直接原料为重质原油。伊朗、委内瑞拉是重质原油的重要出口国,对两国的制裁进一步收紧重质原油供应,而国际能源署(IEA)释放的战略石油储备多为轻质与中质原油,难以替代沥青所需的重质原油。因此,即便原油价格因战略石油储备释放整体回调,沥青成本端仍将保持相对坚挺。
供给端:原料约束压制开工,供给弹性偏低
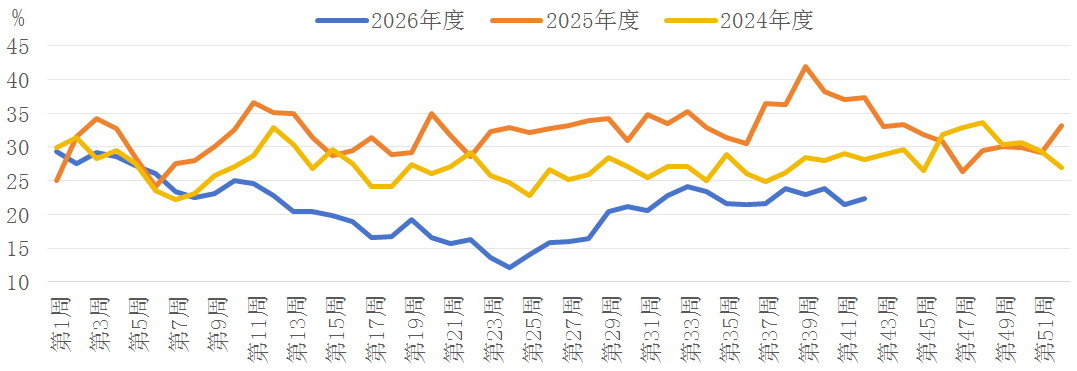
图为国内沥青装置开工率
地方炼厂(简称地炼)原料断供风险上升,是沥青供给收缩的核心驱动。国内地炼约九成沥青装置依赖南美与中东的重油;一旦制裁与运输扰动加剧,原料到港的不确定性将直接压制沥青装置开工。截至10月15日当周,国内77家样本企业重交沥青产能利用率降至22.3%,同比下滑15.06个百分点,环比微升0.85个百分点,接近近年同期最低水平;同期社会库存约43.8万吨、炼厂库存约41.8万吨,均处于近年同期低位。低开工与低库存相互印证,叠加原料硬约束和供给端结构性出清,沥青供给弹性明显低于原油,价格下行空间有限。
需求端:资金传导不畅,高价抑制逐步显现
原油价格坚挺直接推高沥青生产成本,导致沥青现货价格被动跟涨,但下游需求并未同步改善。一方面,全国公路建设投资累计同比延续负增长,新开工项目不足,存量项目推进缓慢,沥青刚性需求缺乏增量支撑。另一方面,专项债资金从发行到实际拨付,再到形成道路施工实物工作量,存在传导时滞,短期内难以转化为有效的沥青采购。
截至10月中旬,高价对下游接货意愿的抑制愈发明显:贸易商及终端用户普遍观望,优先消耗现有库存,采购仅维持刚需节奏,投机性备货需求基本萎缩。这导致沥青需求难以形成规模性释放,对盘面形成持续压制。简言之,成本推升与需求疲软相互掣肘,而高价进一步加剧需求的负反馈,最终使沥青价格上行乏力。
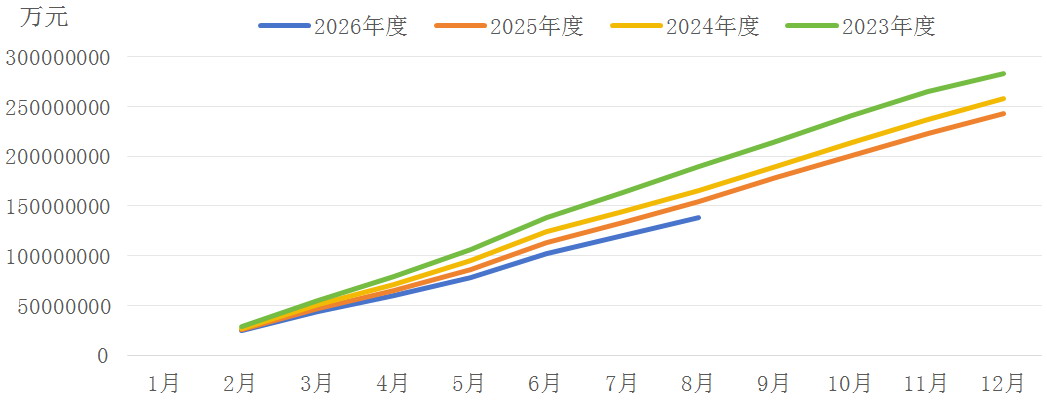
图为固定资产投资额累计值:公路建设
短期高位震荡 中期平衡并不稳固
综上,当前沥青市场处于“成本强、供给紧、需求弱”的博弈格局。原油地缘扰动通过重质原油断供风险强化沥青成本支撑,供给端结构性出清进一步压缩供给弹性;但需求端,公路建设投资负增长、专项债传导时滞,叠加高价抑制,沥青需求难以释放。短期盘面维持高位震荡,但这一平衡并不稳固。
中期看,沥青价格方向取决于成本支撑能否延续与需求能否释放。若地缘冲突缓和或原料到港改善,成本支撑松动,沥青价格将面临回调压力;若需求预期持续被证伪,估值下修压力将集中释放。因此,当前更宜将沥青视为“底部有支撑、上行缺驱动”的品种,价格上行空间相对有限。(作者单位:国元期货)
编辑:张瑶
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115