阶段性供给收缩 PVC后续重点跟踪三大指标
当前PVC市场已兑现地缘冲突带来的阶段性供给收缩,但国内尚未出现确定性的永久性产能退出,趋势性产能出清逻辑并未兑现,阶段性停产产能仍存在复产弹性。
2026年9—10月,PVC市场基本面出现结构性变化。
受中东地缘冲突扰动,乙烯原料价格大幅上行,国内外购乙烯法生产装置普遍陷入亏损,行业被动减产逐步落地,形成阶段性供给收缩。但需注意区分临时停产与永久性产能退出:目前国内乙烯法装置停车多为1~4个月的阶段性减亏停产,尚未出现确定性的永久产能退出,趋势性产能出清尚未兑现。
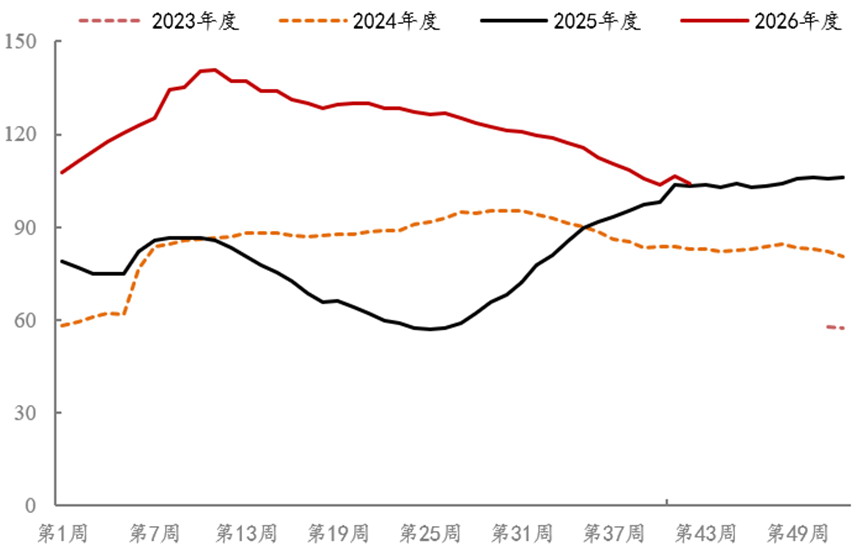
图为PVC社会库存(单位:万吨)
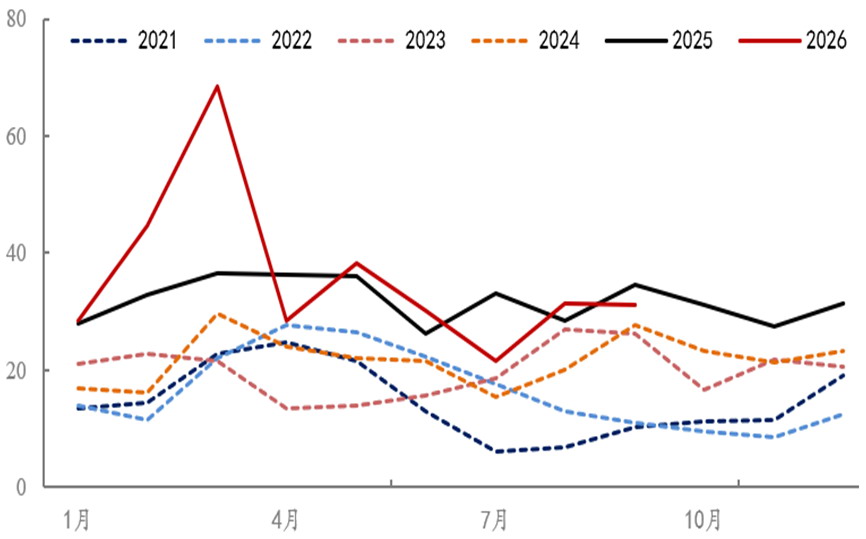
图为PVC出口量(单位:万吨)
从现实层面看,库存虽自年内高点回落,但绝对水平仍偏高。“金九银十”旺季需求兑现不及预期,短期价格将延续区间震荡。
供应方面,受中东地缘扰动影响,全球乙烯供应链收紧,东北亚乙烯现货价格大幅抬升,外购乙烯路线的PVC成本严重倒挂,国内乙烯法装置开工率回落至50%附近,多套装置进入阶段性停产。以镇洋发展30万吨乙烯法PVC装置为例,企业公告明确其属于临时停产检修,预计周期不超过4个月,是亏损状态下的阶段性减亏操作,装置具备复产条件,并非永久性产能注销。目前国内停车的乙烯法装置均为为期数月的临时停产,暂无确定性的永久退出产能。一旦后续乙烯价格回落、盈利修复,这部分产能存在快速复产的可能,这是当前市场容易忽视的供给风险点。
对比国内情况,国外市场呈现分化态势:欧洲个别老旧高成本装置宣布永久关停,比如西湖化学德国科隆16.5万吨PVC工厂计划于2027年一季度永久退出,属于欧洲本土老旧高成本产能的主动出清优化,但多数国外乙烯法装置同样以阶段性降负、临时检修为主,尚未出现大范围永久性产能出清。
电石法生产企业持续分化:自备煤电电石一体化的龙头企业抗风险能力较强,可维持相对稳定的开工水平;外购电石的中小厂家利润承压,虽出现降负、短周期停车情况,但同样以灵活调整负荷为主,并未出现大规模永久退出。四季度需重点跟踪乙烯法与电石法的开工利润,若亏损缓解,阶段性停车产能回归,供给压力将再度抬升。
政策与产业层面,无汞化改造、“双碳”长期推动低效产能出清,地产纾困、保交楼政策持续出台,市场情绪有所提振,但实物订单传导滞后,管材型材企业尚未看到订单实质性放量。出口方面,出口退税取消之后,价格优势削弱,叠加海外反倾销壁垒,外需拉动边际减弱,仅能阶段性消化货源,难以成为扭转供需的核心抓手。
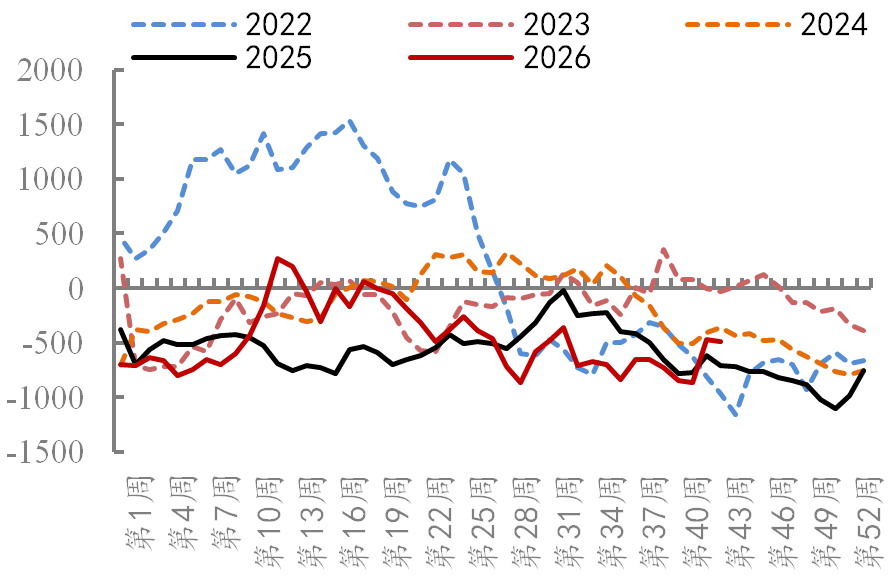
图为PVC电石法利润(单位:元/吨)
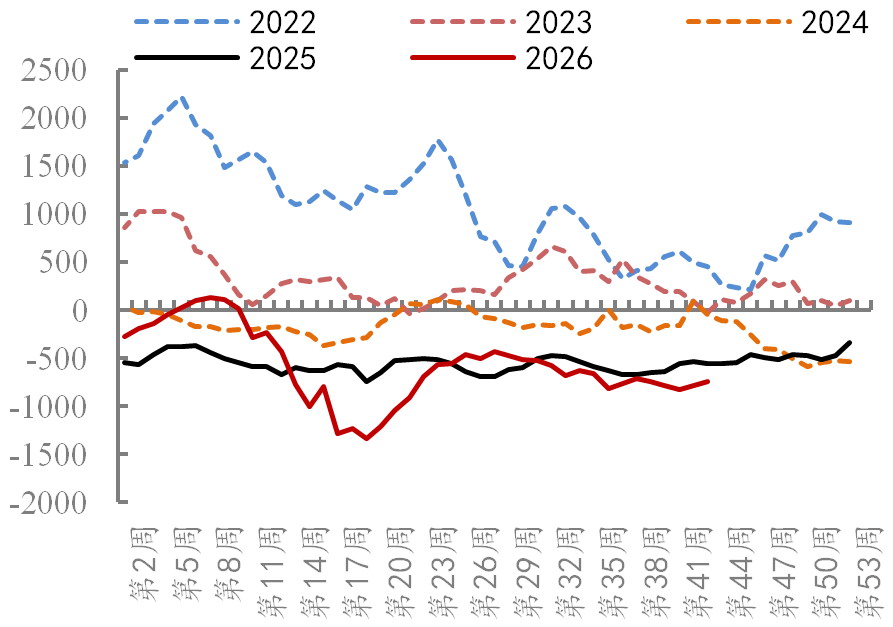
图为PVC乙烯法利润(单位:元/吨)
库存与需求仍是核心矛盾,当前去库主要源于上游被动减产,而非需求驱动。上半年社会库存冲高至140万吨附近的历史高位后,随着开工率下行开启去化,目前虽较高点有所回落,但绝对值与历史同期相比仍处高位。期货仓单维持高位运行,库存压力尚未完全出清。传统“金九银十”旺季需求兑现偏弱,制品企业多以刚需采购、随用随采为主,主动补库意愿低迷,“买跌不买涨”的采购特征突出。地产竣工端虽有阶段性修复,但新开工表现依旧疲弱。若四季度下游需求持续低迷,即便上游维持低开工率,库存去化节奏也将显著放缓。
综合来看,当前PVC市场已兑现地缘冲突带来的阶段性供给收缩,但国内尚未出现确定性的永久性产能退出,趋势性产能出清逻辑并未兑现,阶段性停产产能仍存在复产弹性。成本端形成底部支撑,PVC期价下行空间有限,但高库存、弱需求压制反弹高度,短期维持区间震荡。后续重点跟踪三大指标:第一,乙烯价格变化,观察临时停车的乙烯法装置复产节奏;第二,社会库存是否持续加速去化,明确是减产驱动还是需求驱动;第三,下游管材型材企业开工率、订单能否实质性改善。从中长期看,PVC新增产能有限,供给进入低增长阶段,唯有后续出现实质性永久性产能退出叠加终端需求回暖,供需紧平衡格局才有望兑现,估值修复行情方能启动。若仅停留在检修停产阶段,一旦盈利修复、产能回归,行情将继续反复磨底。(作者单位:国贸期货)
编辑:张瑶
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115