中长期供应压力仍存 纯碱趋势反转尚需时日
尽管纯碱价格处于历史低位,但在供应端出现实质性产能出清前,检修带来的利多驱动偏弱,难以推动趋势反转。拉长周期看,明年纯碱行业将重回产能扩张周期,中长期供应压力仍存,行情由筑底转向趋势反转尚需时日。
自上周以来,纯碱期货主力合约价格触及年内低点后呈现筑底反弹走势。这一走势的形成,一方面是由于盘面价格已接近纯碱行业最低现金流成本,估值处于偏低水平;另一方面则来自短期基本面边际改善所带来的利多支撑。然而,无论是估值驱动还是供需驱动,都难以给予纯碱价格过多的向上弹性,纯碱价格四季度的上行空间依旧有限,仍将以低位震荡为主。
国庆假期后碱厂实际检修量增加,未来检修预期升温,导致短期供应收缩明显。同时,动力煤价格持续上涨至年内高位,推升了纯碱生产成本。供需改善叠加成本抬升,使纯碱基本面较前期有所好转,现货价格短期存在一定支撑。
现阶段市场的核心关注点在于供应阶段性下降的可持续性。今年四季度前,纯碱市场长期维持高库存下的供需弱平衡,全国厂家总库存在170万~190万吨区间波动。国庆假期后厂家检修量大幅增加,供应降至年内最低,周产量远低于周度表观需求,库存快速去化。截至本周一,碱厂全国总库存153.96万吨,回到年内低位,虽绝对库存仍处高位,但碱厂库存压力已有所缓解。后期来看,厂家减产能否延续仍有待观察。目前供应减量占比较大的企业处于常规检修状态,10月底前有产量恢复预期,部分企业虽停车检修,但对供应端影响相对有限。随着厂家常规检修高峰回落,供应压力或再度回升。
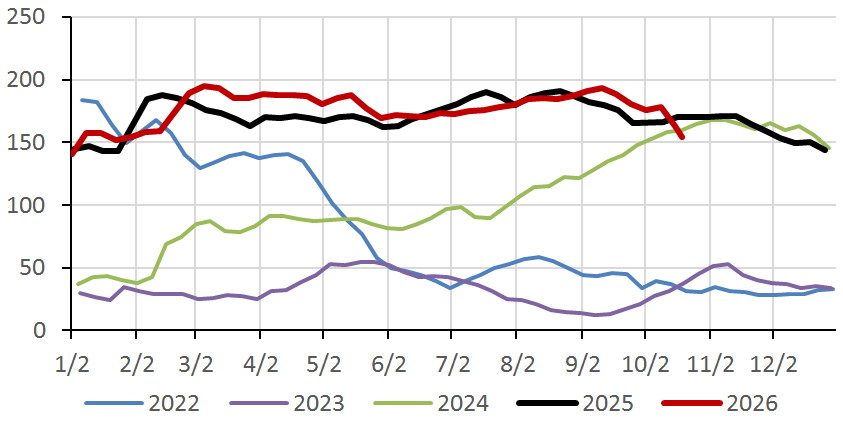
图为纯碱全国厂家总库存(单位:万吨)
从成本及利润角度看,尽管纯碱不同生产工艺的成本存在差异,但当前现货价格持续走低叠加成本端抬升,多数厂家的亏损压力正不断加大。联碱法厂家的开工情况一定程度上取决于副产品氯化铵的行情,若氯化铵价格上涨,即使纯碱亏损,两者的生产利润也能形成一定对冲。目前氯化铵价格较前期有所回升,联碱装置的亏损情况也随之修复。若氯化铵价格能继续对冲部分纯碱亏损,联碱法厂家的供应将存在一定弹性。氨碱法厂家的成本变动与动力煤价格波动高度相关,当前动力煤价格依旧强势。随着北方步入冬季,动力煤备货需求有所升温,主产地供应偏紧下价格预计仍有支撑,这也导致氨碱法厂家的成本压力依旧较大。整体来看,当前成本端走强,多数厂家亏损已接近相对极限,但后续是否有更多厂家跟进减产、停车,取决于各企业自身现金流状况。
从需求端看,纯碱不同下游板块表现分化。浮法玻璃、光伏玻璃对纯碱的需求持续走弱,出口需求与碳酸锂领域需求则稳步抬升。玻璃是纯碱最主要的下游,对价格的主导作用仍居首位。在玻璃行情持续低迷的背景下,下游压价心态突出,加之目前浮法玻璃、光伏玻璃行业陷入亏损,成本转嫁能力不足,沿产业链向上对纯碱价格形成约束。
地产处在长周期下行格局当中,竣工需求持续偏弱,拖累浮法玻璃需求。浮法玻璃当前延续减产节奏,供给回落至近10年低位,光伏玻璃同样陷入供需双弱局面。由此,玻璃板块对纯碱的刚需持续收缩,后续仍存在进一步减量的可能。此外,国内纯碱价格不断下行,提升了我国纯碱在国外市场的竞争优势,今年出口需求达到近年高点。
展望后市,行业整体供应维持高位,叠加本轮亏损持续时间有限,高成本厂商更倾向于采取降负荷、临时停产的方式缓释现金流压力,难以形成永久性产能出清。一方面,后续减产动作能否延续有待观察;另一方面,当前减产规模能否有效推动库存去化,同样存在变数。结合历史规律来看,若近月盘面价格反弹并出现一定幅度升水,仓单压力便会随之显现。当前产业端库存压力较大,企业注册仓单、盘面套保抛售的意愿更强,进而约束盘面价格上行空间。因此,尽管纯碱价格处于历史低位,但在供应端出现实质性产能出清前,检修带来的利多驱动偏弱,难以推动趋势反转。拉长周期看,明年纯碱行业将重回产能扩张周期,中长期供应压力仍存,行情由筑底转向趋势反转尚需时日。
编辑:张瑶
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115