供应压力仍存 尿素反弹基础不牢固
未来一个月,尿素行情大概率维持偏弱震荡走势,反弹空间取决于出口与化肥淡储需求能否有效落地。当前日产处于高位,企业库存尚未进入去化阶段,价格上行仍受到制约。
经历前期下跌后,10月中旬以来,尿素市场行情迎来修复。现货市场,受出口利好消息带动,叠加下游适度补货,价格企稳回升。目前来看,供应压力仍存,后续价格能否进一步走强,还需要看新增订单与库存去化能否持续配合。
装置检修影响有限
供应端压力依旧突出。据市场机构统计,当前尿素周度日产量维持在21万~22万吨区间。部分装置停车虽令产量小幅回落,但尚不足以改变供应充裕格局,市场处于检修、复产交替进行的状态。分区域来看,陕西产量有所增加,内蒙古、山西产量回落,区域产量增减互现。
相较于短期装置检修带来的产量波动,持续释放的新增产能对中期行情的影响更值得关注,预计11—12月尿素市场仍有近20万吨/日产能装置投产,这将持续压制价格反弹空间。与此同时,高成本装置能否因低利润主动降负,直接影响供应压力的缓解节奏;当前价位下,暂未出现装置因利润因素降负或停车的情况。
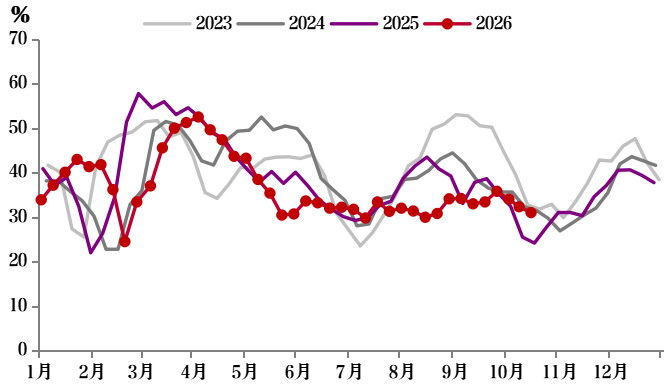
图为复合肥开工率
出口持续性有待观察
当前农业需求处于秋肥收尾、冬储衔接阶段,下游采购整体偏谨慎。10月9日—15日,国内复合肥企业产能利用率为31.02%,较前一周下降1.30个百分点,部分主产区复合肥企业主动降负荷、消化自有库存,对尿素原料的采购支撑有所减弱。化肥淡储有望提供阶段性需求支撑,但采购高峰集中在12月至次年1月。同期,三聚氰胺产能利用率回升至58.95%,环比提高3.64个百分点,对工业尿素生产形成一定支撑,但难以抵消复合肥原料需求回落带来的压制。需要注意的是,储备采购仅属于货源在流通环节的转移,并不会立刻转化为终端需求,中间存在时间差。倘若价格涨速偏快,经销商会放缓备货节奏,冬储带来的行情支撑也会打折扣。
出口是需求端最核心的变量。进出口数据显示,9月尿素出口245.04万吨,较8月的52.46万吨大幅增长。究其原因,一方面,印度等海外市场集中招标,国内尿素企业依托价格优势拿下大量订单,出口需求集中释放;另一方面,三季度出口配额陆续落地,前期积压的法检货物集中通关、集港,带来脉冲式出口增量。此外,国内尿素现货价格持续承压,企业主动借助出口渠道消化库存,缓解内贸供需矛盾。多重因素共同推高9月出口数据。不过9月集中出口属于已经兑现的利好,其对11月尿素行情的支撑,有赖于后续新订单与装运节奏接续。印度招标动态、国内出口政策调整,都会影响市场采购情绪。海外招标能否转化为国内实际成交、订单能否按期装运,将直接决定出口对国内价格的托底力度。
库存去化不及预期
10月14日尿素企业库存为160.45万吨,较前一周增加12.18万吨。企业库存持续增长,表明当前出货量不及产量水平,本轮补货带动的价格回升,仍需持续成交支撑方能稳住。
未来一个月,尿素行情大概率维持偏弱震荡走势,反弹空间取决于出口与化肥淡储需求能否有效落地。当前日产处于高位,企业库存尚未进入去化阶段,价格上行仍受到制约。后市一旦下游采购节奏趋于放缓,供应压力将再度主导市场,尿素价格易冲高回落。(作者单位:中信建投期货)
编辑:张瑶
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115