
商品日报(10月28日):乙二醇盘中触及涨停 碳酸锂冲高回落
截至28日下午收盘,中证商品期货价格指数收报1613.41点,较前一交易日上涨7.16点,涨幅0.45%;中证商品期货指数收报2238.30点,较前一交易日上涨9.93点,涨幅0.45%。
新华财经北京10月28日电(张瑶、郭洲洋)国内商品期货市场10月28日涨多跌少,其中,乙二醇(EG)主力合约涨超5%,BR橡胶、沥青、PVC主力合约涨超3%,聚丙烯、焦煤、氧化铝、玻璃、短纤、聚乙烯、丙烯、LU燃油、鸡蛋、燃料油、瓶片主力合约涨超2%。下跌品种方面,碳酸锂主力合约跌超4%,烧碱主力合约跌超3%,集运欧线主力合约跌近2%,钯、纸浆主力合约跌近1%。
截至28日下午收盘,中证商品期货价格指数收报1613.41点,较前一交易日上涨7.16点,涨幅0.45%;中证商品期货指数收报2238.30点,较前一交易日上涨9.93点,涨幅0.45%。
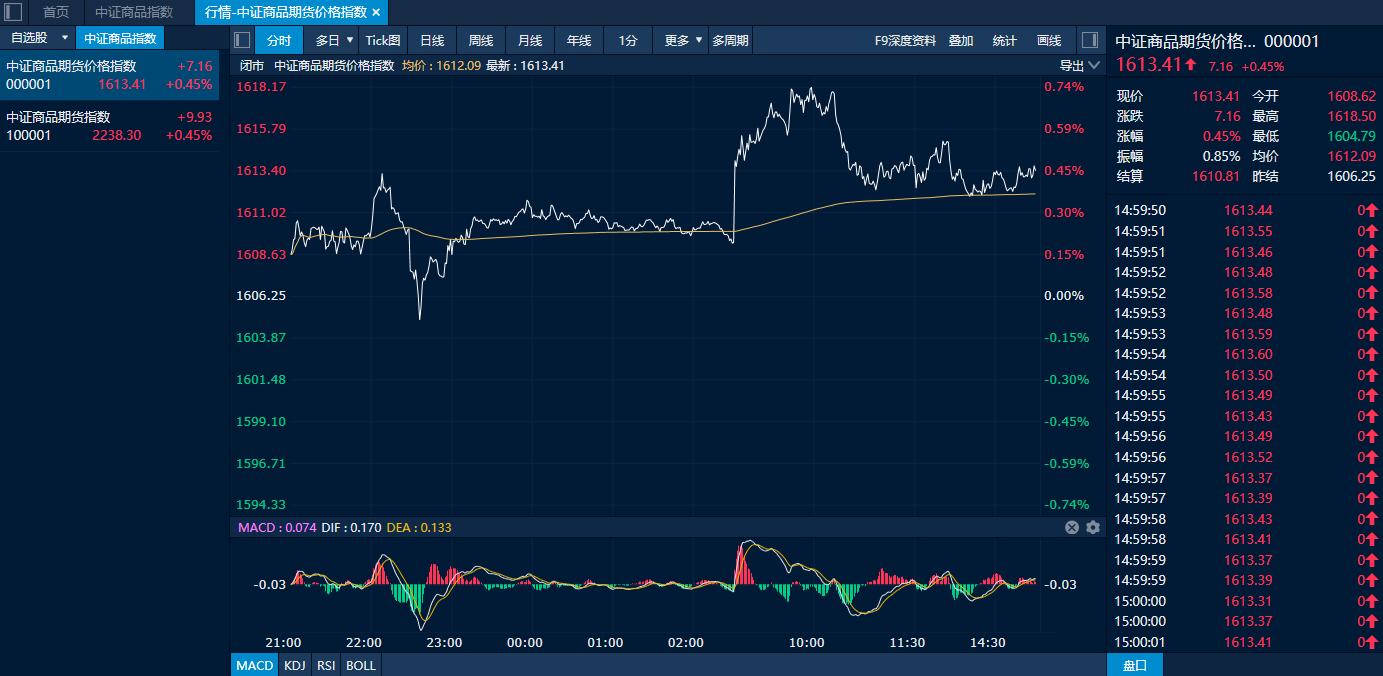
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
能源化工品普涨 乙二醇领涨
虽然伊沙土巴四国同意磋商加强地区和平与安全领域合作的消息令油价涨势暂缓,但美伊之间尚未达成最终协议,地缘政治风险依然居高不下;与此同时,沙特与胡塞武装互袭力度增强。据报道,胡塞武装称27日向位于沙特阿拉伯东部的塔努拉角炼油厂发射了一枚弹道导弹,导致该设施发生大规模火灾。塔努拉角位于沙特东部省,是沙特石油工业的重要枢纽,该地有沙特阿美石油公司旗下的一座炼油厂,以及一处重要的石油产品出口码头。
从基本面来看,截至10月23日当周,美国API原油库存减少203.1万桶,预期增加52.2万桶,前值减少493.1万桶。不过,南华期货表示,中东实货市场边际走弱,Cash Dubai及实货升水小幅回落,Brent近月月差同步收窄,反映现货紧张程度有所缓解。整体来看,短期油价仍以高位宽幅震荡为主,后续重点关注美伊谈判进展、实际供应扰动及美国库存数据,若实货结构持续走弱,需警惕油价进一步回调风险。
油价维持高位,带动能源化工品普涨,其中乙二醇主力合约盘中一度触及涨停,收盘以5.62%的涨幅领涨国内商品市场。除了成本端的支撑外,市场同时担忧由于运输受阻,进口中东乙二醇货源供应收紧。据Mysteel数据,10月28日华东主港乙二醇库存已降至13.5万吨,环比上一统计周期再降2.50万吨,处于2021年以来的极低水位。展望后市,光大期货表示,乙二醇正处于“地缘强现实”与“累库弱预期”的拉锯窗口。短期地缘风险对进口端的压制难以证伪,低库存与深度基差结构对近月合约的支撑依然扎实,但中期的累库预期与100万吨的新装置投产,构成了远月合约上方明确的约束条件。这轮上涨的本质,是近端供给收缩在地缘催化下的集中定价,而非需求端趋势性回暖的开启。在累库从“预期”走向“数据验证”之前,近强远弱的Back结构大概率延续;一旦霍尔木兹出现缓和信号或港口库存连续累积,前期积累的地缘溢价或将面临重新定价的压力。
此外,值得注意的是,氧化铝自昨日盘中走出一波反弹趋势,今日收涨2.43%,报2610元/吨。短期来看,银河期货认为,出口窗口打开叠加前期仓单已消化一部分,短期现货流动性偏紧,现货调价缓慢,期现基差扩大至仓单消化价格,价格下方空间有限。
碳酸锂冲高回落日内振幅超9% 烧碱不断刷新上市新低
宽松预期不断强化,碳酸锂主力合约28日冲高回落并收跌4.64%,日内振幅超过9%,领跌商品市场。碳酸锂市场供应增量持续兑现,前期检修减产的锂盐产能逐步回归,富宝资讯数据显示周度碳酸锂产量环比增长3.32%,产能利用率已回升至50.61%。与此同时,需求端却无法形成有效托底,市场预期11月锂电排产环比有所下调,下游仅维持刚需采购,整体成交偏弱。在华闻期货看来,短期碳酸锂价格仍承压下行,供应端检修产能持续回归,周度产量环比抬升,叠加云母远期产能释放预期,供给宽松预期升温;需求端传统旺季兑现不及预期,新能源车与储能需求偏弱,虽库存延续去化但斜率收窄,悲观情绪发酵下资金加空压制盘面。中期看,外购辉石、回收提锂工艺已陷入亏损,低价将倒逼高成本产能减产,价格触及成本线后有望企稳修复。
烧碱期货跌跌不休,28日再度跌超7%,连续七个交易日收跌,不断刷新上市以来新低。当前烧碱盘面贴水持续扩大,主力2701合约折算的价格已低于氧化铝企业采购价。五矿期货指出,这主要是因为近期低开工运行下,烧碱去库不及预期,库存整体仍处于近五年高位,侧面印证出当前需求端的疲软。市场预期后续开工季节性回升后,供应过剩将进一步加剧,悲观预期驱动盘面出现恐慌性抛售。综合来看,该机构认为,当前基本面未出现明确反转信号,短期价格下方空间受限,追空的安全边际不足;但中长期而言,在“低开工、高库存”格局下,开工率存在季节性回升预期,叠加行业仍处产能投放周期,建议谨慎对待抄底,需防范悲观预期发酵引发估值极端下杀的尾部风险。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115















