
商品日报(11月6日):苹果涨超5% LPG下跌近4%
截至6日下午收盘,中证商品期货价格指数收报1554.89点,较前一交易日下跌8.82点,跌幅0.56%;中证商品期货指数收报2157.12点,较前一交易日下跌12.24点,跌幅0.56%。
新华财经北京11月6日电(张瑶、郭洲洋)国内商品期货市场11月6日收盘跌多涨少,其中液化石油气(LPG)、聚乙烯、丙烯主力合约跌超3%,沪锡、鸡蛋、纯苯、集运欧线、聚丙烯、纯碱、菜油、20号胶主力合约跌超2%。上涨品种方面,苹果主力合约涨超5%,低硫燃料油(LU)主力合约涨超4%,焦炭、碳酸锂、红枣、沪镍主力合约涨超2%。
截至6日下午收盘,中证商品期货价格指数收报1554.89点,较前一交易日下跌8.82点,跌幅0.56%;中证商品期货指数收报2157.12点,较前一交易日下跌12.24点,跌幅0.56%。
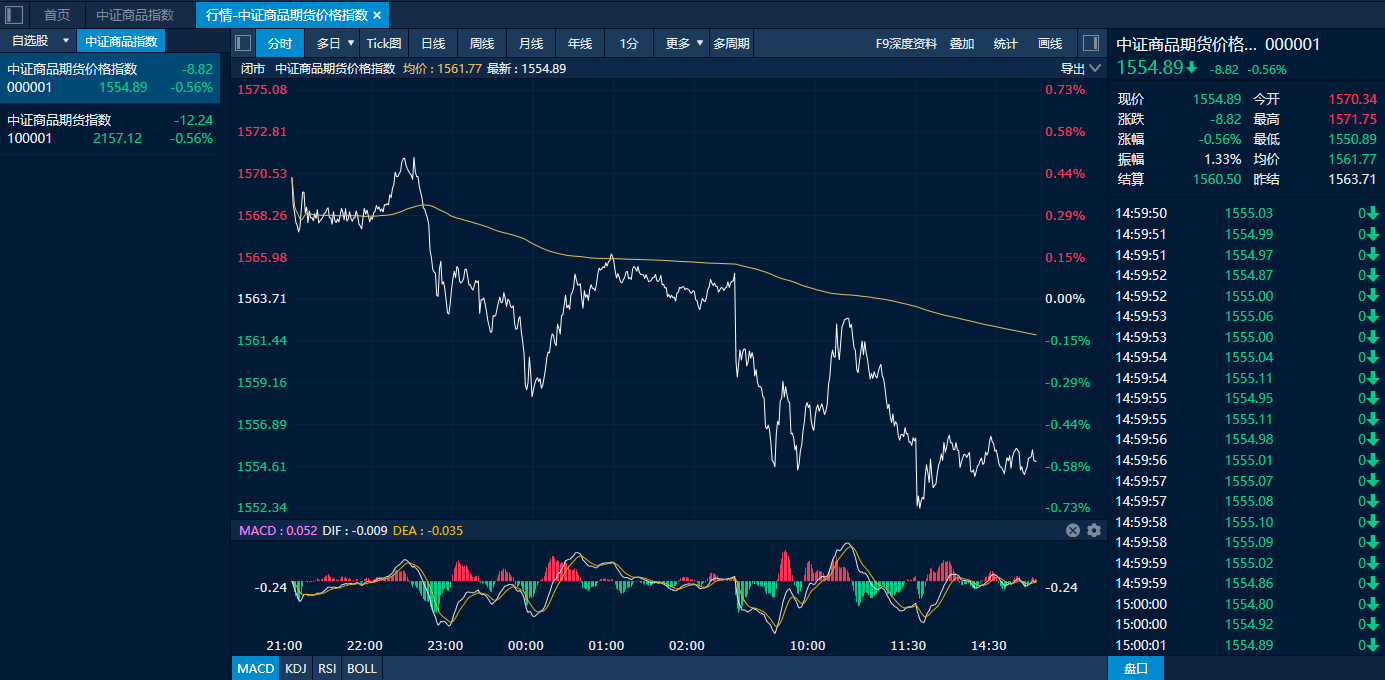
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
苹果大幅反弹站上6000元/吨关口 低硫燃料油止跌涨超4%
近月估值偏低,随着市场情绪短线修复,苹果主力合约连续第三个交易日反弹,今日以5.54%的涨幅领涨国内商品市场。前期悲观情绪充分释放后盘面累积了一定的修复驱动,同时一些市场因素受到关注,为盘面提供支撑。一方面,市场焦点重新转向优果率,关注其对交割品质量和可供交割资源的影响;另一方面,本周机构给出的入库量数据差异相对较大,跨度从894万吨至1002万吨,主要分歧在于山东入库量。其中,据Mysteel统计,截至2026年11月5日,全国主产区苹果冷库库存量为894.07万吨,较去年同期增加195.65万吨,增幅28.01%。该数据低于此前市场千万吨的担忧,因此库存预期带来的压力部分缓解。但就以当前较低的入库数据来看,库存仍旧处于高位,同时入库仍在进行,库存量有进一步上调的预期。因此,瑞达期货表示,中长期苹果去库压力明显,今年苹果冷库入库总量大概率处于高库存状态,对于来年来说苹果去库压力相对明显。短期看,新产季好果占比较高,但由于客商采购积极性降低,果农货被动入库为主。考虑产地走货速度缓慢,且高库存背景下,苹果市场仍然承压。
由于目前仍陆续有违规油轮在霍尔木兹海峡触雷起火,市场对美中期选举带来的地缘乐观预期有所降温,油价小幅回暖,其中年底前航运旺季对低硫市场形成支撑,供应紧张格局短期难解,低硫燃油今日在油气产品中表现最强,主力合约涨超4%。光大期货表示,预计11月从西方流入新加坡的低硫燃料油套利船货将再度减少,新加坡低硫燃料油市场供应紧张状态难有缓解,同时海外柴油供应缺口仍然较大,调和组分依然紧张。预计11月绝对价格仍将受到原油成本端支撑,维持高位波动。
LPG下跌近4% 沪锡创下3月以来新低
受隔夜国际油价上涨影响,国内能化品种6日跌势整体放缓,呈现跌多涨少的分化局面。其中,燃料油和SC原油止跌反弹,但液化石油气(LPG)期货仍继续下跌3.70%,成为今日板块表现最弱的品种。当前地缘不确定性尚未真正消除,油价的核心矛盾是和谈预期下的溢价回吐与反复出现的供应扰动之间的拉锯,方向高度依赖消息面。LPG方面,截至目前中东供应维持低位,美国出口增量也受到高运费与终端不可抗力的限制,需注意预期与现实的分化。据恒银期货分析,成本端塌陷与需求端弹性不足共同压制价格中枢,LPG盘面大概率延续偏弱格局。不过考虑到冬季民用备货预期尚未完全证伪,且中东供应扰动因素并未彻底消除,持续下行的流畅度可能受限,倾向于在反弹遇阻后逢高顺势介入,重点跟踪船期到港节奏与PDH开工的持续性变化。
“算力金属”叙事承压,沪锡主力合约6日承压领跌有色金属市场,终盘录得2.88%的跌幅。隔夜美股科技股重挫,AI硬件链集体下行,叙事标的估值承压明显,市场悲观情绪蔓延,沪锡盘面跌至3月以来低点。从基本面来看,银河期货指出,紧缩周期下锡矿端刚性、现货紧张与显性库存历史低位等因素共同限制沪锡下方空间,但在没有出现新供给扰动前提下,只能托底却不能创造上行动力。当前中东冲突尚未明朗,高油价及高利率将延续压制锡价,即使出现各大云厂商继续上调AI资本支出却救不了当下需求的局面,后期趋势性机会需要关注资本开支转化为实物需求。
其他品种方面,烯烃链品种6日也延续跌势,聚乙烯和丙烯主力合约双双跌超3%。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115















