库存拐点将至 钢价底部支撑正在松动
11—12月螺纹钢“低库存、低产量、低利润、弱需求”格局难有实质性改变,受需求淡季和库存拐点临近影响,底部支撑正在松动,价格重心下移或是阻力最小的方向,不过深跌的可能性不大。
11月,钢材市场呈“低库存、低产量、低利润”格局,中钢协重点统计钢铁企业库存量环比转增,年内库存拐点将至。贸易商冬储态度谨慎,冬储托底作用可能弱于往年。煤矿复产提速,47港铁矿石库存处于高位,成本支撑减弱,短期钢价偏弱格局较难改变。
消费淡季临近
截至11月6日,螺纹钢周度产量为185.90万吨,环比增加4.72万吨,同比下降10.9%,较历史均值低41.2%;五大品种周度产量为804.89万吨,同比下降6.1%。247家样本钢厂日均铁水产量为230.69万吨,环比下降0.51%,同比下降1.5%,较7月3日高点累计减少12.56万吨。供给收缩斜率放缓,螺纹钢产量连续三周回升。247家样本钢厂盈利率为11.26%,环比持平,同比下降28.57个百分点,近九成钢厂亏损。笔者认为,本轮减产的驱动力来自利润压缩而非产能出清,一旦亏损幅度收窄,复产可能快速兑现。
钢材需求处于低位,且缺乏政策的托举。上周螺纹钢表观消费量为200.80万吨,环比下降2.6%,同比下降8.1%;五大品种钢材表观消费量为829.85万吨,同比下降4.3%;建材日均成交量同比下降11.0%。
低库存仍是主要支撑,但结构已出现分化。上周螺纹钢库存为482.37万吨,环比下降3.0%,同比下降18.6%,较历史均值低39.0%;五大品种钢材总库存为1379.82万吨,同比下降8.2%。不过,钢厂库存同比下降8.3%,社会库存同比增长5.5%,累库集中在贸易环节。
目前来看,库存拐点已经不远。上周螺纹钢供需缺口为14.90万吨,三周前为48.38万吨。按当前水平测算,若表观消费量再降7.4%(约15万吨),即转为累库,而11月中旬之后历史库存降幅通常超过这一阈值。另外,上周企业库存环比增加,信号更明显。预计库存拐点出现在11月中下旬。
11—12月,冬储情况备受行业关注,但今年的冬储条件并不充分。一是冬储主体缺位。连续两年亏损后,贸易商转向“轻库存、快周转”策略,囤货意愿明显下降,终端随用随采。二是价格的安全边际不足。螺纹钢期货1月合约的基差已收敛至138元/吨,与现货价格相比,盘面价格并不算低。今年冬储的托底作用可能体现为“跌不快”,而非“跌不动”。
钢厂利润处于低位
钢厂利润已降至近年来低位。11月6日螺纹钢高炉即期利润为-48.08元/吨,上期为-16.13元/吨,去年同期为-39.84元/吨;热卷即期利润为-58.08元/吨,同比下行58.24元/吨;电炉即期利润为-81.30元/吨,去年同期为-364.15元/吨。
螺纹钢价格的成本支撑正在松动。10月16日,国家发展改革委、国家能源局在太原召开煤矿复产保供推进会,要求“一矿一策”制订复产计划,督促复产煤矿达产满产,山西在停炼焦煤矿由9月初的50座降至40座。不过,目前焦煤供给仍偏紧,523家样本矿山精煤日产量同比下降10.4%;焦化企业利润仍为负值,焦企仍在减产保价续。47港铁矿石库存量为17533.20万吨,环比增长1.4%,同比增长12.2%,青岛港PB粉价格同比下降15.8%,矿价缺乏上行动力。螺纹钢成本端可能呈现“底部下移但仍有约束”格局。焦企亏损限制焦煤价格跌幅,铁矿石库存高限制反弹空间,钢价可能贴着成本线运行。
从季节性来看,预计11—12月螺纹钢1月合约价格表现不弱。2010—2025年,11月螺纹钢价格上涨的概率为62.5%,平均涨幅为2.33%;12月上涨的概率为75%,平均涨幅为3.87%;10月末至12月末累计上涨的概率为62.5%,平均涨幅为6.21%。不过近两年同期螺纹钢1月合约价格稳中有跌。今年螺纹钢1月合约基差较均值低87元/吨,修复空间有限,价格可能表现为区间震荡而非趋势性上涨。
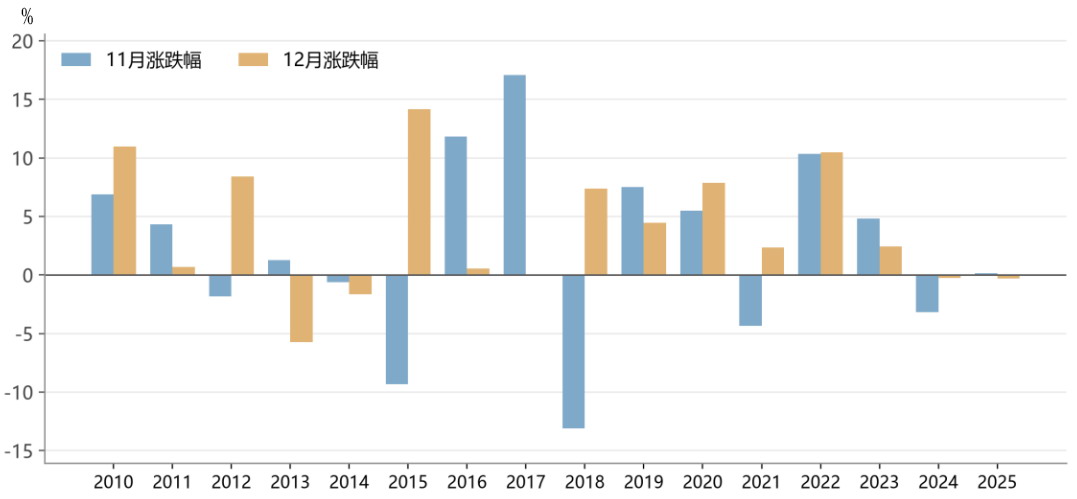
图为螺纹钢期货1月合约11月、12月涨跌幅
综上,11—12月螺纹钢“低库存、低产量、低利润、弱需求”格局难有实质性改变,受需求淡季和库存拐点临近影响,底部支撑正在松动,价格重心下移或是阻力最小的方向,不过深跌的可能性不大。(作者单位:中州期货)
编辑:张瑶
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115