商品日报(11月10日):风险溢价回吐油价持续走低 能源化工品大跌
国内商品期货市场11月10日跌多涨少,截至下午收盘,中证商品期货价格指数收报1544.45点,较前一交易日下跌0.99%;中证商品期货指数收报2142.63点,较前一交易日下跌0.99%。
新华财经北京11月10日电(郭洲洋、张瑶)国内商品期货市场11月10日跌多涨少。其中,集运欧线主力合约涨超3%;锰硅、铂、尿素、菜粕、鸡蛋涨超1%。下跌品种方面,燃料油、液化气、SC原油跌超6%;纯苯、LU、聚丙烯、甲醇、丙烯、沥青跌超5%;苯乙烯、BR橡胶、聚乙烯跌超4%;对二甲苯、沪铝、瓶片、铝合金、PTA、乙二醇跌超3%;碳酸锂、多晶硅、玻璃、短纤、纯碱、PVC跌超2%;不锈钢、玉米、淀粉、沪锡、沪镍跌超1%。
截至10日下午收盘,中证商品期货价格指数收报1544.45点,较前一交易日下跌15.43点,跌幅0.99%;中证商品期货指数收报2142.63点,较前一交易日下跌21.41点,跌幅0.99%。
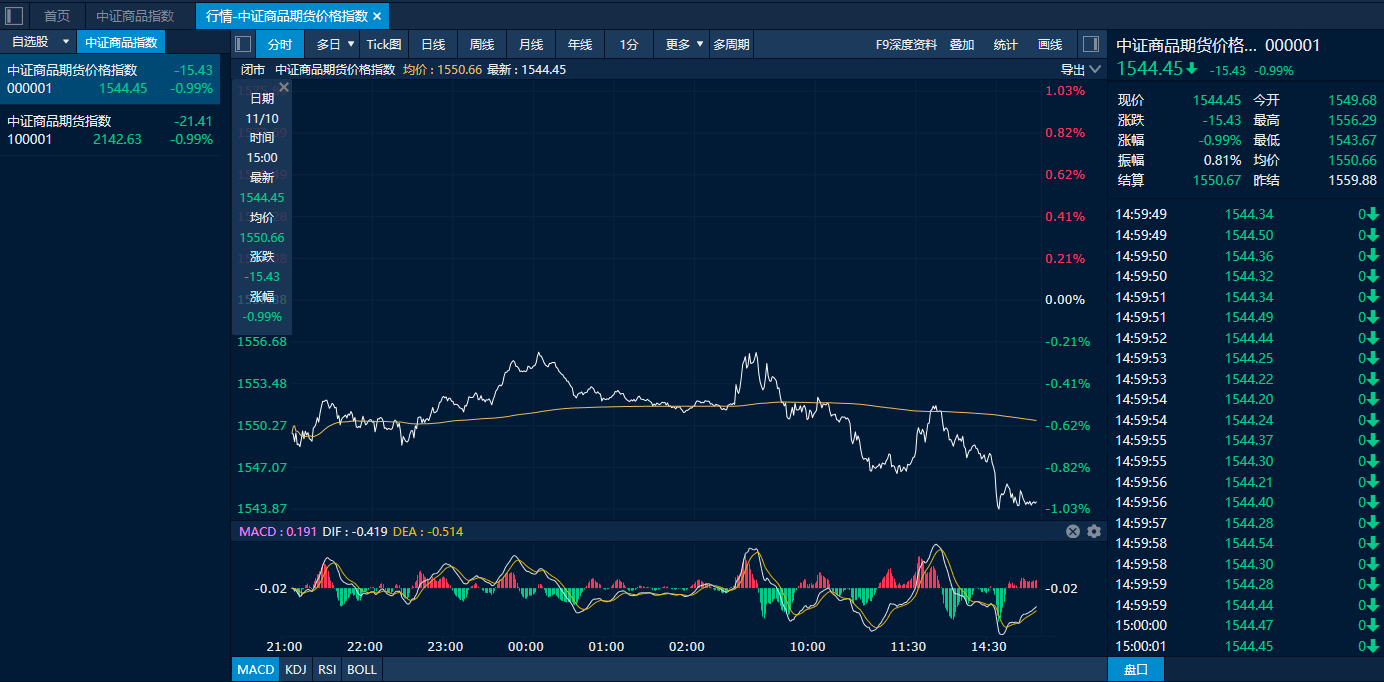
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
集运欧线一度涨超5% 铁合金震荡偏强
集运欧线期货继续自低点反弹,10日盘中一度涨超5%,午后涨幅有所收窄,截至下午收盘主力合约上涨3.82%,领涨商品市场。11月航司提涨宣告落空后,市场多头情绪快速降温,集运欧线期价历经连续回调后,已基本吐出旺季预期溢价,本周连续两个交易日自低点回升。后续来看,方正中期期货认为,相较于传统淡季11月,12月市场将逐步进入春节前发运旺季,且明年春节时间较今年提前近两周。同时,为推进下一年度合同谈判,船司仍有可能继续发布涨价函,集运市场弱现实与强预期的博弈还在继续。不过,苏伊士运河复航进程加快,全球未交付集装箱船舶订单量接近1500万TEU,占现有运力的43%,静态和动态运力压力都将长期限制运价反弹。
铁合金期货今日震荡偏强,锰硅和硅铁双双上涨,终盘分别录得1.70%和0.94%的涨幅。当前锰矿报价相对坚挺,且近期北方降雪,运费有所上升,下游提货意愿增加,港口锰矿价格整体持稳,从成本端给予锰硅价格一定支撑。硅铁则受到减产消息的提振,据报道近期青海、陕西地区陆续有硅铁生产企业减停产,影响日产约200吨。但铁合金自身基本面驱动有限,高库存、弱需求仍限制盘面上行空间。南华期货指出,钢材进入淡季、钢厂按需采购,合金需求缺乏持续增量,硅锰短期均按底部偏弱震荡看待。锰硅方面,海外报价上调、远期到矿成本抬升,对锰硅形成成本支撑。但是,港口库存总量仍然偏高,矿价能够托底,却暂时难以单独推动锰硅趋势上涨。
其他品种方面,贵金属10日偏强运行,铂主力合约收盘涨超1%,沪金、沪银也分别上涨0.92%和0.90%。在地缘局势缓和以及12月加息接近充分定价的情况下,黄金短期存在反弹契机,关注北京时间11月10日晚间公布的美国10月CPI数据。
原油及化工品全线大跌 纯苯、丙烯、聚丙烯跌停
美国总统特朗普淡化对伊朗发动新一轮大规模军事打击的可能性后,国际原油期货价格显著下跌,成本支撑减弱,国内商品市场原油及化工品全线大跌。特朗普8日接受美国有线电视新闻网电话采访时称,只要美伊谈判取得进展,美国“极不可能”恢复对伊朗的大规模军事行动,但他同时强调驻中东美军已“准备就绪”,并未排除再次动武可能。地缘局势不确定性仍旧较强,市场对油价走势持相对谨慎态度,机构提示后市仍需防范地缘局势突变引发的脉冲式反弹。
油价回落令燃料油成本支撑坍塌,同时据市场消息显示,近期中东燃料油出口恢复速度加快,中东供应恢复已对亚洲高硫市场结构形成明显压力,高硫燃料油今日也以6.70%的跌幅领跌。展望后市,华泰期货表示,从基本面来看,燃料油整体供需格局尚未完全逆转,但已经出现一些边际转弱的迹象,市场结构有所松动,主要在于前期利多因素已经被充分定价,在中东局势降温的背景下,更多偏利空的边际变量将趋于兑现。具体而言,俄罗斯燃料油出口开始从低位回升、中东与南亚发电终端需求季节性回落。此外,汽柴油对燃料油价差的收窄将抑制炼厂二次装置利润,进而降低燃料油进料需求。最后,截至目前中东供应尚未明显恢复,海外燃料油供应端矛盾还未实质性解决,但这也意味着一旦美伊达成协议、海峡恢复常态,燃料油市场存在进一步转松的空间。
化工品中,纯苯、丙烯、聚丙烯主力合约收跌停。纯苯方面,进口增量预期作为盘面主要压制,此外国内前期检修装置陆续回归,而需求端三大下游产品均表现较弱,对原料采购需求不足,市场整体情绪偏空。丙烯方面,虽然供应端PDH开工再度回落,丙烯供应偏紧格局短期仍难缓解,但下游负反馈压力叠加成本支撑减弱对盘面形成拖累,而且机构预计12月随着检修装置集中复产,供应压力将抬升,市场由紧平衡转向小幅过剩,叠加终端淡季拖累需求,行情重心将下移。
此外,值得注意的是,沪铝今日快速走低,主力合约收跌3.45%。新湖期货认为,铝价大跌多来自悲观预期导致的资金情绪。一方面淡季消费有走弱的预期。另一方面则更多来自供给端增加的预期。市场普遍预期2027年全球电解铝市场将由短缺转为过剩。综合来看,基本面及悲观预期促使空头资金加速入场,重挫铝价。不过短期基本面压力实际有限,国内库存降至极低水平,海外显性库存同样处于极低。新产能预期投放量较大,但短期产量释放仍有限,当前全球供应短缺的情况难以快速扭转。后期供给端增长预期有待兑现。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115