商品日报(11月11日):能源化工超跌反弹 20号胶、橡胶涨超3%
国内商品期货市场11月11日涨多跌少,截至下午收盘,中证商品期货价格指数收报1551.41点,较前一交易日上涨0.05%;中证商品期货指数收报2152.29点,较前一交易日上涨0.05%。
新华财经北京11月11日电(郭洲洋、张瑶)国内商品期货市场11月11日涨多跌少。其中,集运欧线涨超4%;NR、天然橡胶涨超3%;鸡蛋、乙二醇、棕榈油、双胶纸、生猪、豆粕涨超2%;烧碱、沪锡、豆二、菜油、苯乙烯、焦炭、液化气、玻璃、聚丙烯、纯碱、纯苯、甲醇、工业硅、豆油、瓶片、BR橡胶、沪锌、PVC、丙烯涨超1%。下跌品种方面,铝合金跌超2%;沪金、沪铝跌超1%。
截至11日下午收盘,中证商品期货价格指数收报1551.41点,较前一交易日上涨0.74点,涨幅0.05%;中证商品期货指数收报2152.29点,较前一交易日上涨1.02点,涨幅0.05%。
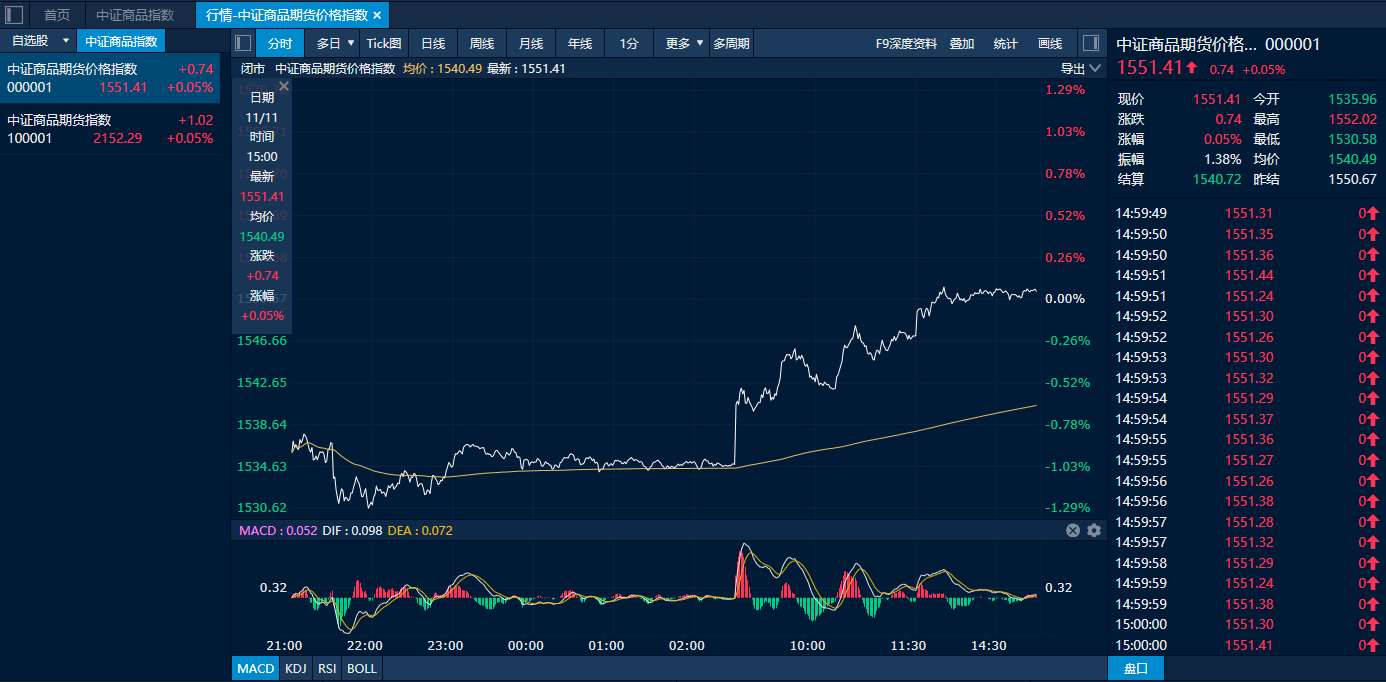
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
集运欧线连续两日领涨 20号胶、橡胶双双涨超3%
集运欧线期货11日延续涨势,主力2612合约终盘再度上涨超4%,连续两日领涨商品市场。12月发运旺季预期尚未证伪,市场对航司提涨仍抱有期待,近日集运欧线市场底部支撑显现,盘面出现止跌企稳信号。海通期货认为,当前12月-1月的挺价驱动依然成立,但支撑强度的预期有所减弱。因为该时段逐步进入首轮2027年长协谈判季,船司存在挺价驱动,同时部分汽车出口企业近期加大出口,叠加常规季节性需求恢复,订舱需求逐步改善。但需要注意抢运是结构性的、局限于汽车相关货类,未扩散为全品类需求回升,仍需观察后续是否存在外溢影响。从盘面来看,华泰期货提示,集运欧线12月合约的博弈性和波动率预计仍会处于高位,船司的宣涨幅度、宣涨落地实际情况、地缘谈判进展所引发的原油价格波动以及苏伊士运河复航消息的进展均会放大盘面波动率。
供应边际收紧提振,橡胶系品种11日持续走高,20号胶和橡胶主力合约收盘双双涨超3%。东南亚主产区正值季节性产出阶段,但橡胶园树龄老化、新植面积不足的问题持续制约供应增量,叠加近期局部降雨天气扰动割胶进度,原料释放节奏放缓。在光大期货看来,橡胶短期在资金推动下仍有惯性,但反弹的持续性取决于两方面,即资金流入能否延续,以及现货端能否跟上盘面。该机构指出,今日橡胶板块的上涨本质上是“低库存+低仓单”的结构性条件被资金集中利用,而非需求端出现了实质性改善。在旺产季供应释放、轮胎开工偏弱、现货跟涨乏力的背景下,盘面升水现货后,套保盘和实货抛压或逐步显现。若资金退潮而现货未能接棒,需警惕价格高位回落风险。
其他品种方面,受隔夜美豆大涨提振,内盘油脂油料品种今日集体走高,棕榈油和豆粕涨超2%,豆二、菜油和豆油均涨超1%。
沪铝先抑后扬但未收复跌幅 金价承压
受中东供应恢复预期叠加印尼投产预期影响,铝价大跌,沪铝主力合约夜盘继续探底,一度触及22075元/吨,今日有所反弹,但尚未收复前一日的跌幅,最终收跌1.38%,报22480元/吨;铝合金主力合约收跌2.07%。目前国内库存降至极低水平,海外显性库存同样处于极低,虽然需求偏弱且供应预期增强,但短期偏紧格局不会快速扭转,因此盘面在底部存在一定支撑。但展望后市,东吴期货表示,此前市场交易的逼仓逻辑已基本证伪,基于旺季与逼仓预期的多头集中止盈,叠加基本面转空催化下空头增仓入场,资金踩踏放大跌幅。整体来看,宏观偏空及海外新增产能投放压制铝价,预计四季度至明年一季度铝价整体承压运行,不过年内全球铝供应缺口仍存,暂不建议追空,逢反弹空为主。关注海外产能修复及投放节奏。
美国10月CPI数据超预期,市场加息预期迅速升温,美联储官员进一步释放鹰派表态,美元走强,金价承压走弱。沪金主力合约今日收跌1.40%。整体来看,南华期货表示,中长期黄金基本面未发生明显变化。月初因原油价格松动,贵金属获一定反弹动能,但随着通胀数据高企,以及美联储官员鹰派发言,当前市场计价至明年年底美联储加息预期重新回升。且基于前瞻性指引弱化,美国新国会成员上任需至明年年初,货币政策预期反复、能源端风险仍在,趋势性上行条件尚不具备,年内大概率维持低位震荡,但重回前期低点概率偏低。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115