低库存与弱进口共振 乙二醇价格表现“近强远弱”
受非煤制装置供应收缩、进口到港量偏低且流通货源稀缺支撑,乙二醇近月合约价格支撑坚实。12月中旬起,新增炼化装置陆续达产、进口供应修复、聚酯需求转淡,乙二醇远月合约价格承压。
近两个交易日,乙二醇价格转头上行。截至11月12日收盘,主力合约日内上涨3.46%,收报5048元/吨。展望后市,市场短中期运行逻辑分化。
工艺盈利分化
乙二醇不同工艺盈利出现分化。煤制工艺凭借成本优势维持高盈利水平,而油制工艺亏损加剧。截至11月上旬,煤制乙二醇生产毛利为1512元/吨,盈利处于年内偏高水平,煤制装置生产动力充足。油制乙二醇生产则深陷亏损窘境,其中石脑油制一体化装置亏损164美元/吨。炼化一体化装置兼顾物料平衡,乙烯下游EO(环氧乙烷)、PE(聚乙烯)等产品经济性优于乙二醇,多数油制装置选择降负运行或转产其他品类,并未出现大规模永久停产,行业产能出清节奏温和。油制工艺现金成本是乙二醇价格的强支撑,盘面跌破油制成本的概率较低。
供应阶段性收缩
截至11月12日,国内乙二醇装置整体开工负荷为68.82%,周环比下降3.07个百分点。其中,草酸酯催化加氢法(合成气路线)制乙二醇装置开工负荷为80.52%,周环比下降0.87个百分点。卫星石化装置转产其他品类,裕龙石化一套产能90万吨/年的装置意外停车,非煤制板块降负与意外停车并存,整体复产节奏偏慢。
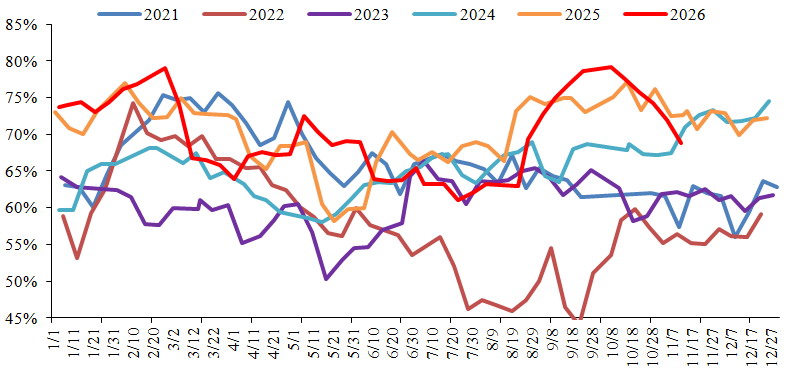
图为乙二醇装置开工情况
供应收缩是当前乙二醇港口库存偏低、现货货源偏紧的主要原因。11月,煤制装置进入例行检修期,开工负荷环比小幅回落;非煤制装置降负运行或意外停车,加之中东地区多套大型装置长期停车,国内外供应同步收缩,现货市场处于紧平衡状态。多数煤制检修装置计划于11月中下旬陆续重启。油制装置方面,裕龙石化、海南炼化以及盛虹炼化二线计划在11月底至12月逐步复产,国外KPIC等装置计划于11月下旬重启,12月乙二醇供应边际回升。不过,中东装置复产存在变数,且霍尔木兹海峡通航仍存在不确定性,即便装置重启,货源发运至我国港口也存在一定时滞。12月乙二醇进口量很难大幅跳增,现货货源偏紧局面大概率延续。
后续进口到港量偏少
我国乙二醇进口依存度为28%,其中中东货源占进口总量的65%以上,进口到港节奏与货源结构是影响供需格局的核心变量。截至11月12日,当月华东主港乙二醇实际到港量为12万吨,结合船期与发运情况测算,11月全月华东主港到港量预计在28万~30万吨,整体处于年内偏低水平。近期霍尔木兹海峡多次发生船只遇袭事件,若相关船舶无法按期抵达国内,12月进口量可能下修至25万吨。此外,11月中旬至12月中旬的预到港货源里,绝大多数为聚酯工厂的长约定向货源,可进入贸易环节流通的现货货源占比较低,难以缓解流通端的紧张局面。
旺季尾声特征显现
当前聚酯行业运行平稳,但终端需求已显现旺季尾声特征,需求端对价格的拉动作用有限。截至11月12日,国内聚酯行业平均开工负荷维持在78.1%,环比小幅回升。终端纺织市场,“双十一”订单交付完毕,内销、外销新订单均边际走弱,江浙织机开工负荷回落至48%,加弹环节开工负荷回落至58%,订单以小批量补单为主。聚酯利润受原料价格波动扰动,工厂备货意愿偏低,乙二醇采购以刚需随采为主。12月,纺织行业将进入传统淡季,聚酯行业开工负荷存在3~5个百分点的回落预期,需求端对乙二醇价格的支撑将进一步弱化。
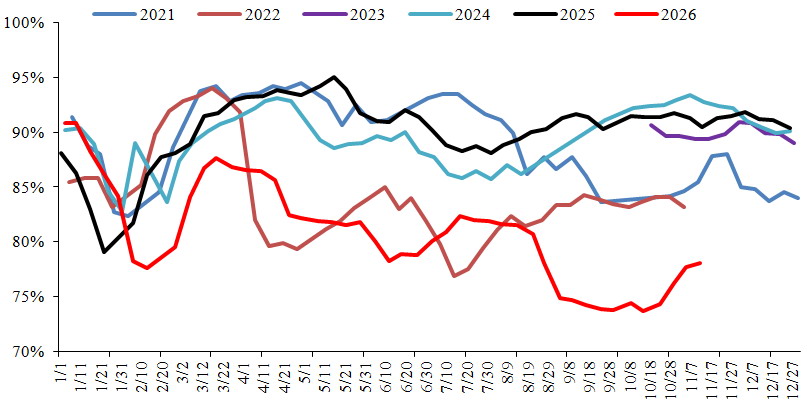
图为聚酯行业开工情况
短中期逻辑分化
当前,乙二醇市场短中期逻辑明显分化。受非煤制装置供应收缩、进口到港量偏低且流通货源稀缺支撑,现货和近月合约价格支撑坚实。12月中旬起,伴随新增炼化装置达产、进口供应修复,叠加纺织淡季下聚酯开工负荷回落,乙二醇供应将由紧转松,远月合约价格上行空间受限。(作者单位:广州期货)
编辑:张瑶
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115