
商品日报(11月20日):贵金属全线大跌 双焦超跌反弹
国内商品期货市场11月20日涨跌互现,截至下午收盘,中证商品期货价格指数收报1425.37点,较前一交易日下跌1.47%;中证商品期货指数收报2004.00点,较前一交易日下跌1.47%。
新华财经北京11月20日电(郭洲洋、左元)国内商品期货市场11月20日涨跌互现。其中,集运欧线、焦炭、沥青涨超3%;焦煤、原油、瓶片、PTA涨超2%;BR橡胶、油菜籽、短纤、生猪、对二甲苯、乙二醇、硅铁涨超1%。下跌品种方面,钯、沪银跌超7%;沪金、铂跌超4%;燃料油、沪锡、红枣、沪铜跌超3%;液化气、LU、玻璃、苹果、沪镍、烧碱、多晶硅跌超2%;国际铜、棕榈油、不锈钢、豆一、纯碱跌超1%。
截至20日下午收盘,中证商品期货价格指数收报1425.37点,较前一交易日下跌21.26点,跌幅1.47%;中证商品期货指数收报2004.00点,较前一交易日下跌29.90点,跌幅1.47%。
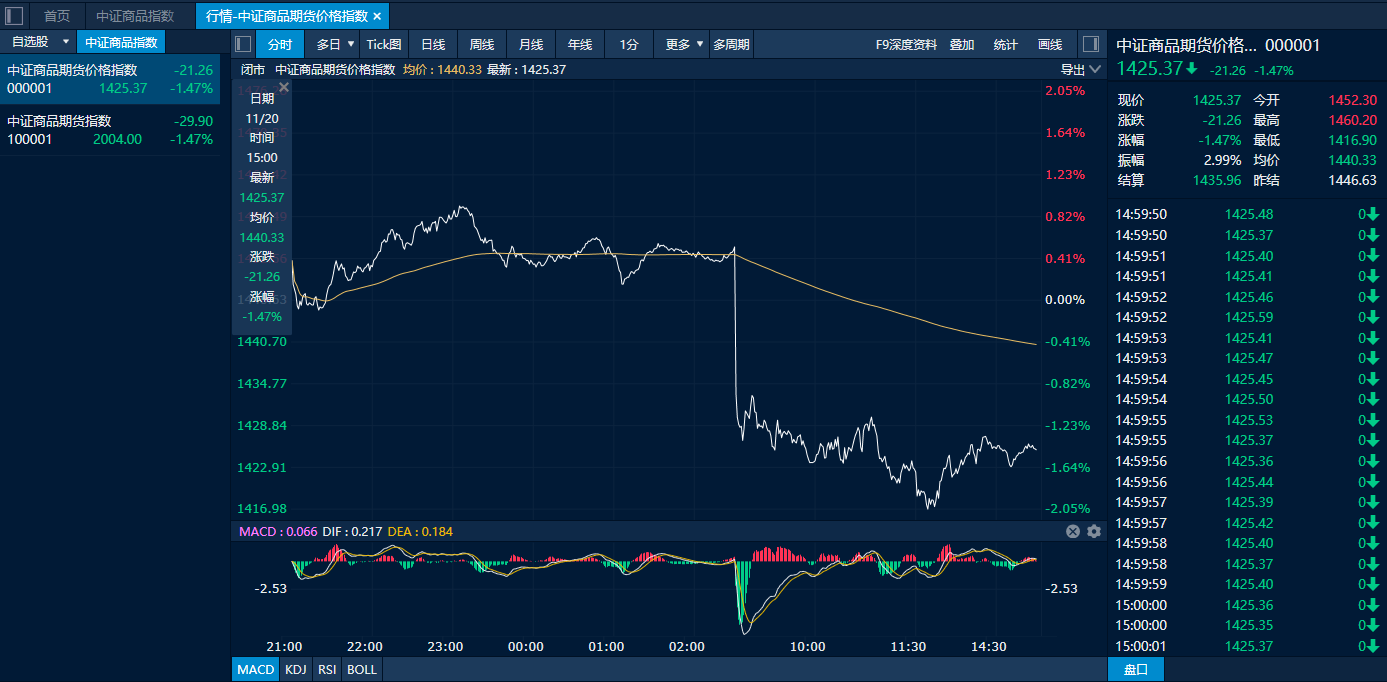
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
双焦强势反弹 集运欧线大涨
黑色系超跌反弹,双焦领衔大涨,焦煤期货主力合约夜盘一度涨超4%,市场分析认为,上涨的原因还在于蒙煤通关不及预期。南华期货分析称,本周山西煤矿复产进度减缓,部分出现复产不复量情况,后续边际增量或有限。当前蒙煤通关车数维持低位,满都拉口岸通车持续受施工影响,预计年末难有较大增幅。进口焦煤到港量较上月有明显回落,多受上月国内煤价下行影响,当前内外价差再度出现倒挂。焦炭端,本周第三轮提降正式落地,当前焦企开工率高位,焦化厂产量持稳,焦炭总库存持续下行,或由贸易商囤货导致,当前下游接货意愿较好。焦企利润受提降影响再度下行,后续或存在第四轮小幅提降,但进一步降价空间有限。需求端,日均铁水产量229.57万吨,微降,盈利率微降。河北环保限产落地,本轮主要影响烧结工序,对焦炭使用影响有限,后续关注环保政策对焦企开工影响。
集运欧线大幅上涨,主力合约涨超3%,远月合约表现更强,01合约大涨超7%。海通期货分析指出,近日盘面情绪由谨慎转向积极,市场对于船司继续宣涨12月中旬运价预期乐观,驱动盘面走强。马士基12月初开舱落地环比提涨,确认现货拐点,欧线报价逐步进入上行阶段,但对比宣涨幅度依然并未完全兑现,并且对比MSC同行报价也显著偏低。后续市场分歧主要在于提涨节奏——连续每周提涨亦或是半个月提涨一次,需结合装载进行评估。参考25年12月的情况,马士基48-52周的开舱价格为2000/2500/2200/2400/2300美元/FEU,相对稳健。马士基发布涨价函后,预计在当前市场氛围下其他船司将陆续跟进,短期市场下一个锚点在于马士基下周开舱价格,在此期间盘面预计维持高位震荡为主。
贵金属大跌 燃料油继续走低
宏观利空情绪持续发酵,贵金属跌势难挡,今日现货黄金跌破每盎司3600美元关口,国内商品市场钯、沪银主力合约跌超7%;沪金、铂主力合约跌超4%。美联储官员持续释放鹰派信号并且提示AI过热加剧通胀的问题,AI板块快速降温,避险资金向美元现金与短端美债集中,流动性收紧使贵金属加速回调。展望后市,南华期货表示,中期黄金仍受制于加息周期以及高企美债实际利率约束。基于高环比通胀现实,AI投资和能源端通胀风险仍存,而经济端仍显示韧性,美联储鹰派立场仍难扭转,叠加金融市场AI科技股去杠杆,贵金属上行环境尚不具备,年内大概率维持寻底过程。风险上警惕中东局势反复、AI科技股下跌后的流动性挤兑、美联储加息预期升温以及系统性风险等。
虽然原油价格受地缘溢价支撑自夜盘有所企稳,但供强需弱的燃料油则继续走弱,高硫燃料油主力合约今日收跌3.79%,LU主力合约收跌2.61%。但展望后市,国投期货认为,高低硫燃料油绝对价格预计仍以跟随原油波动为主。高硫方面,中东供应恢复预期对估值及裂差形成压制,但地缘风险尚未完全消退,区域供应恢复节奏仍存在不确定性,短期供需预期或反复博弈。低硫方面,运输成本高企,西向货源流入受限,对区域供应形成支撑。但新加坡库存累积及现货升水回落亦限制其上行空间。整体而言,低硫供应端支撑相对更强,预计短期表现或略强于高硫。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115
















