
牛股产业链丨PCB板块“小而美”行情显现,崇达技术股价走强
经历7月回调后,A股印制电路板(PCB)板块自8月初开启一波反弹修复行情,但板块内部分化显著:前期领涨的胜宏科技、东山精密等行业龙头未能再度走强,而部分中小市值公司股价却屡创新高。以崇达技术为例,自8月初至9月22日收盘,其股价累计涨幅超127%,总市值突破300亿元大关。
新华财经上海9月22日电(林郑宏)经历7月回调后,A股印制电路板(PCB)板块自8月初开启一波反弹修复行情,但板块内部分化显著:前期领涨的胜宏科技、东山精密等行业龙头未能再度走强,而部分中小市值公司股价却屡创新高。以崇达技术为例,自8月初至9月22日收盘,其股价累计涨幅超127%,总市值突破300亿元大关。除崇达技术外,澳弘电子、迅捷兴、奥士康等PCB个股同期涨幅同样可观。
市场观点认为,8月以来AI硬件赛道的上涨逻辑仍在,但受A股整体成交缩量影响,龙头股热度相对下降,前期涨幅较小的中小市值成分股迎来较大补涨行情。除资金水位变化带来的结构性分化外,新华财经注意到,崇达技术等企业也具备自身鲜明特色:其PCB业务以“多品种、小批量”模式,与沪电股份、深南电路等龙头形成差异化竞争,且在IC载板等细分赛道具备相对优势;此外,在先进封装概念热潮下,其子公司的先进封装基板业务也受到机构关注。
高端PCB占比超60% 子公司先进封装基板进展受关注
崇达技术全名为崇达技术股份有限公司,成立于1995年5月,并于2016年10月在深交所上市。
中经社行业洞察产业服务数据平台(以下简称“行业洞察系统”)显示,崇达技术是一家电路板供应商,公司主要生产的产品包含24层埋容板、厚铜板、四层软板喷锡板等。
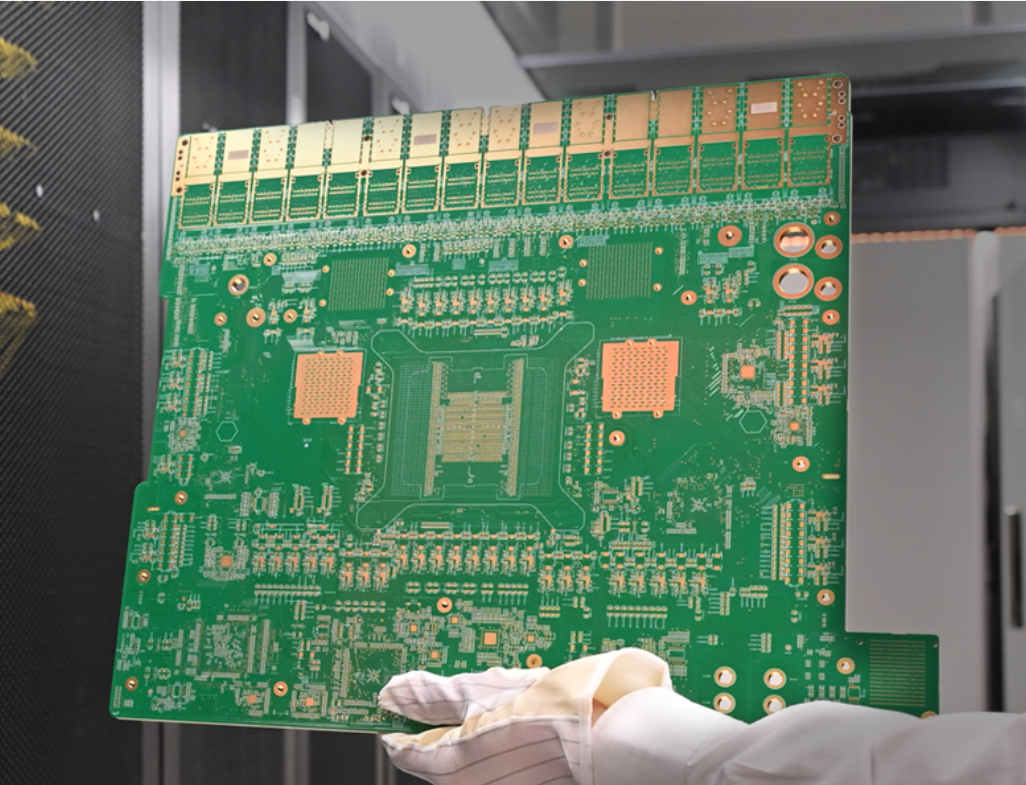
中邮证券研报显示,崇达技术产品类型全面,涵盖高多层板、HDI板、高频高速板、厚铜板、背板、软硬结合板等,广泛应用于通信、服务器、手机、电脑、汽车等多个领域,满足客户多样化的需求。高端板市场准入门槛高,涉及技术、工艺、资金及规模等多重壁垒。公司持续推动产品结构优化升级,高端PCB产品收入占比已提升至60%以上。
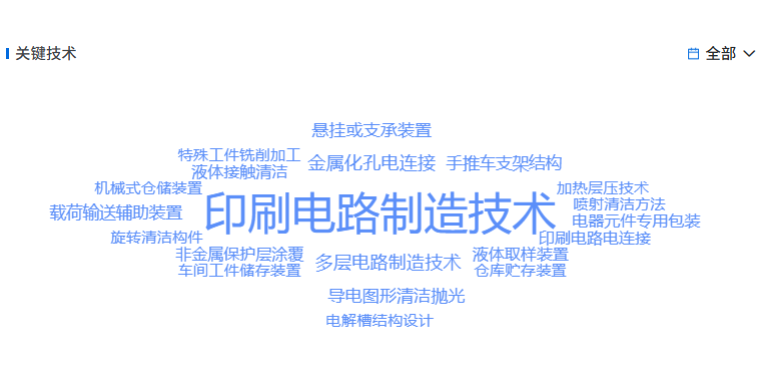
崇达技术专利关键字(来源:行业洞察系统)
从最新机构调研记录来看,崇达技术子公司普诺威的先进封装基板进展受到了重点关注。据崇达技术介绍,普诺威作为专注于封装基板领域的企业,其主营业务聚焦于 BT 类封装基板的研发、生产与销售。普诺威已建成“改良型半加成法”(mSAP)工艺产线,并于2023年9月正式连线投产。该产线聚焦于RF射频类封装基板、SiP封装基板、PMIC封装基板等高端应用领域。
崇达技术强调,公司现阶段以先进封装基板为核心,通过mSAP工艺升级及客户认证体系构建技术护城河。当前,普诺威的客户库存水平与市场需求均呈现持续恢复态势,其盈利能力亦随之稳步提升。2026 年上半年,普诺威实现营业收入4.48亿元,同比增长71.41%;归母净利润7602.09万元,同比增长198.68%。
先进封装基板短缺 资金热炒下需注意投资风险
相对于子公司普诺威营收、归母净利润的双双高增长,崇达技术自身的业绩近年来却表现平平。
最新中报数据显示,崇达技术2026年上半年实现营收43.3亿元,同比增长22.55%;净利1.52亿元,同比下降31.3%,这也是公司中期业绩连续第4年出现同比下滑。而公司近年来毛利率亦持续走低,已从2019年中报的30%以上降至目前的20.13%。
因此,普诺威的先进封装基板业务被认为是崇达技术的独立第二增长曲线。中信证券表示,随着摩尔定律逼近物理极限,单纯依靠晶体管微缩提升性能的路径日益困难。全球电子行业在持续攻坚先进制程的同时,正大力发展先进封装。先进封装通过异构集成、3D逻辑折叠等技术,在成熟制程基础上实现接近先进制程的系统级性能,有效缓解内存墙问题,成为AI芯片算力释放的关键环节。
据悉,随着中国AI算力行业的快速发展,算力供应正受到先进封装基板短缺的制约。据供应链人士透露,字节跳动计划到2030年每年投入1000亿元,用于大规模采购芯片封装基板。与此同时,华为海思、海光信息、字节跳动以及主要封装测试企业都在争夺基板产能,供应商则加快扩产步伐。
华泰证券分析认为,先进封装对载板面积与层数需求的指数级提升,导致高阶载板与基板材料成为当前全新的供应链瓶颈,直接制约高端芯片与整机柜出货。
二级市场方面,8月初至今,除崇达技术外,多家涉及先进封装概念的A股公司受到资金追捧,利扬芯片、中京电子、天通股份等股价阶段涨幅都在7成以上。
值得注意的是,崇达技术近期也多次发布风险提示。公司表示,经核实,2025年度及2026年上半年,公司AI服务器相关PCB产品收入占整体业务不超过10%,对公司当前业绩影响有限;公司PTFE基材PCB主要应用于通信领域,不涉及高速服务器领域的业务;公司与华为Mate XT2、麒麟9050 Pro芯片无业务关系;子公司普诺威目前SiP/mSAP封装基板不涉及2.5D/3D封装等工艺。敬请投资者理性看待市场热点概念,注意投资风险。
编辑:李一帆
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115
















