交行副行长周万阜:构建更加均衡稳健、更富韧性的盈利结构
交通银行副行长周万阜在全球财富管理论坛・2026上海苏河湾大会上谈了三点看法,一是经济金融结构变迁,推动商业银行重塑经营逻辑;二是把握经济金融结构变迁大势,商业银行发展财富管理既是转型的必然选择,也具备很确定的机遇;三是适应经济金融结构变化,商业银行应体系化重塑财富管理能力。
新华财经上海10月18日电(记者 王淑娟)经济金融变革的环境下,银行如何增加发展韧性?近日,交通银行副行长周万阜在全球财富管理论坛・2026上海苏河湾大会上谈了三点看法,一是经济金融结构变迁,推动商业银行重塑经营逻辑;二是把握经济金融结构变迁大势,商业银行发展财富管理既是转型的必然选择,也具备很确定的机遇;三是适应经济金融结构变化,商业银行应体系化重塑财富管理能力。
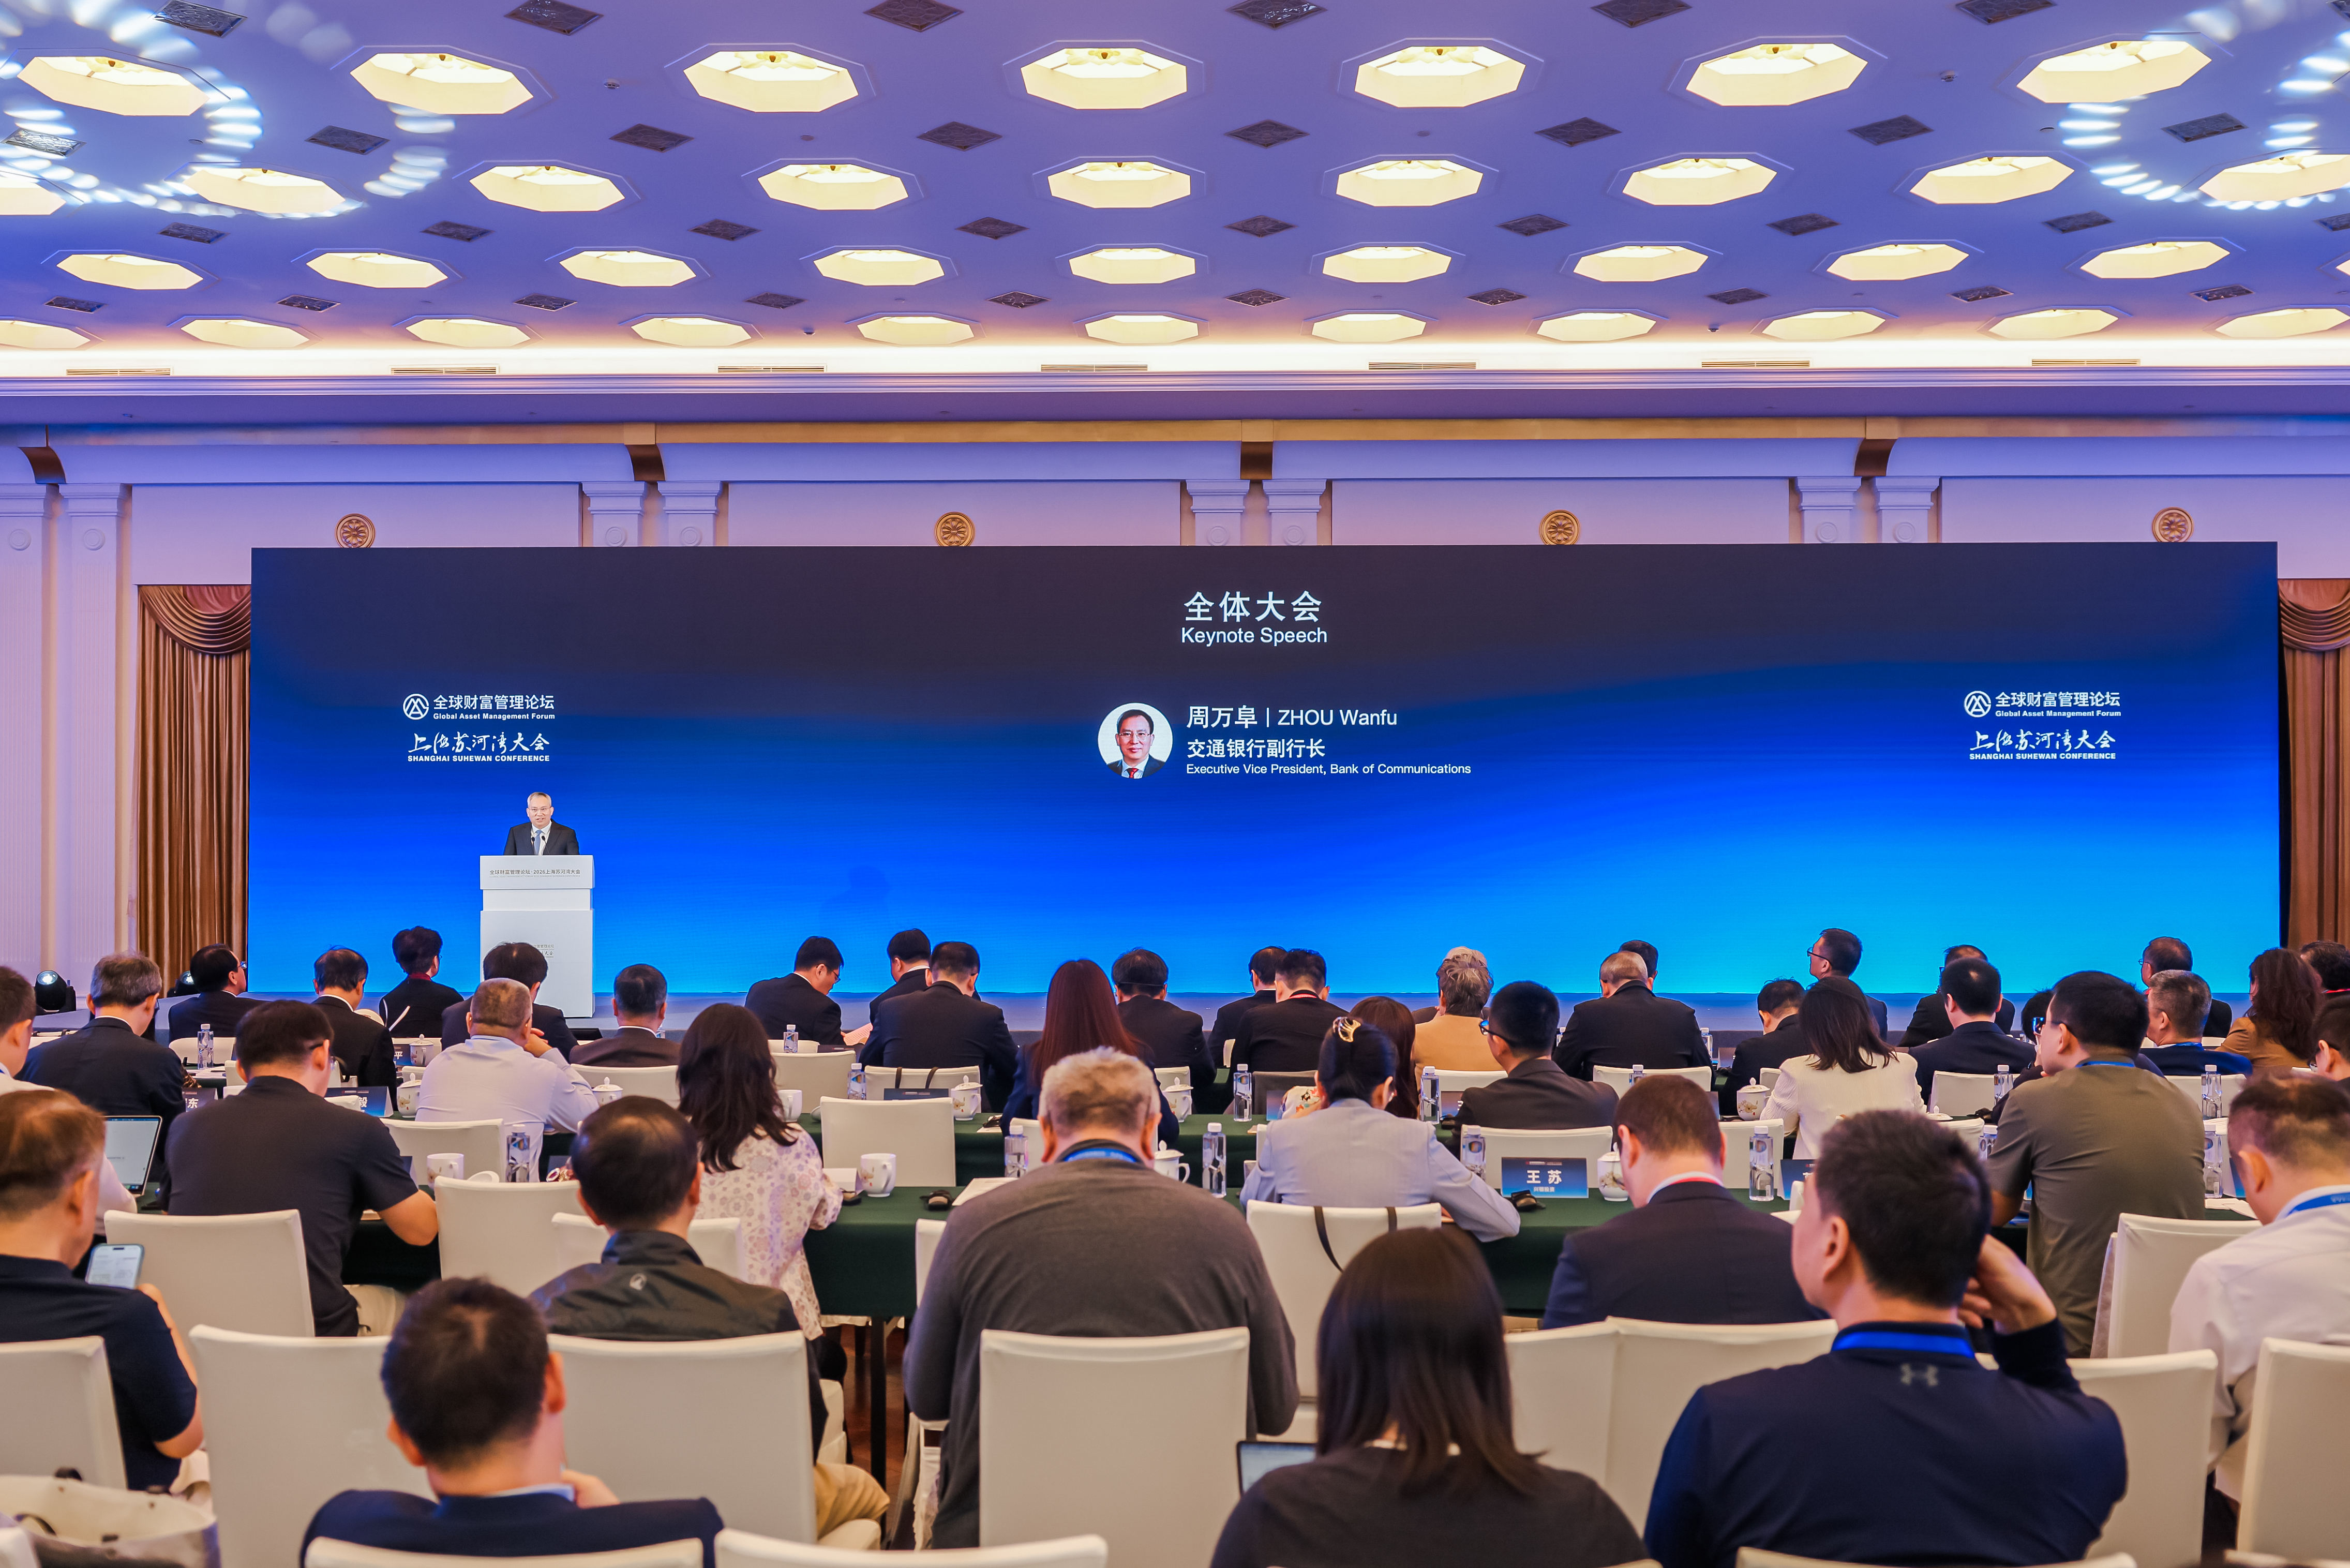
周万阜认为,当前中国经济正由要素驱动增长向科技创新驱动增长转型升级,金融体系同步经历由间接融资为主向更多依靠直接融资的结构性变革,在间接金融格局变革的进程中,商业银行的经营逻辑正在发生转变。
谈及负债业务逻辑之变,他指出,银行经营重心从组织存款转向AUM综合经营。在经济新旧动能转换过程中“供强需弱”的格局短期内难以改变,对市场利率形成长期压制。低利率唤醒了居民和企业的资产配置意识,存款加速向理财、基金、保险迁移,导致银行客户存款占比下降、同业存款占比上升,进而影响银行负债的稳定性和成本。应对负债端“存款理财化”之变,银行需要把经营坐标从存款余额切换为客户金融资产总量,将负债管理从拉存款转向AUM综合经营。
谈及盈利逻辑之变,他指出,银行业务模式由重资本吃利差转向轻资本赚中收。在经济金融转型中,银行净息差持续收窄,以吸收存款、发放贷款、赚取利差为核心的传统盈利模式难以为继,必须加快转型。盈利模式转型的核心是收入结构多元化,依靠非利息收入对抗息差周期影响。一条基本路径就是在参与资本市场与直接融资的过程中拓展手续费与投资交易收入,从而构建更加均衡稳健、更富韧性的盈利结构。所有这些都要求商业银行加快从单纯的资金中介向综合金融服务商转变。
谈及财富管理业务,他表示,应对经济金融结构变迁、适应经营逻辑的变化,大力发展包括资产管理在内的大财富管理是商业银行最确定性的选项。做大财富管理不仅能够助力多渠道增加居民财产性收入,更有利于把居民沉淀的储蓄转化为服务实体经济的资本,为资本市场输送长期资金,为科技创新、经济转型升级提供耐心资本;做大财富管理有助于商业银行增强服务实体经济的功能,增大非利息收入来源,实现轻资本发展。
“在经济金融变革中,大力发展财富管理拥有非常确定的机遇。”周万阜表示,在供给端,直接融资市场不断壮大,股票、债券、REITs等多元工具持续丰富,为财富管理源源不断地输送可投资的底层资产;在需求端,居民财富持续积累,居民及企业客户的资产配置需求持续释放,形成巨额可投资资金。
他认为,正是这些良好条件,推动近几年财富管理市场快速发展。不过,尽管财富管理市场在总体上得到很大发展,行业供给不充分的问题仍然存在。大量普通客户金融资产配置仍是单一的银行存款,其他金融资产渗透率严重不足,三四线城市及县域市场专业财富管理的供给十分欠缺,跨境财富、养老规划等细分场景仍有短板,这些说明我国财富管理仍具有巨大的发展空间。
周万阜认为,适应经济金融结构变化,商业银行应体系化重塑财富管理能力。面对经济金融变革对财富管理发展提出的新要求,面对财富管理市场的激烈竞争,具有多牌照、综合服务能力的国有大型商业银行要发挥自身优势,在更高水平上体系化增强财富管理能力。
编辑:葛佳明
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115