货币市场日报:11月9日
9日,央行公开市场实现净回笼440亿元。银行间质押式回购市场方面,隔夜和7天品种利率走高,7天和14天品种利率倒挂,R001、R007加权利率分别逼近1.36%、1.4%。同业存单二级市场整体交投一般。
新华财经北京11月9日电 人民银行9日开展1820亿元隔夜逆回购操作;鉴于当日有2260亿元逆回购到期,公开市场实现净回笼440亿元。
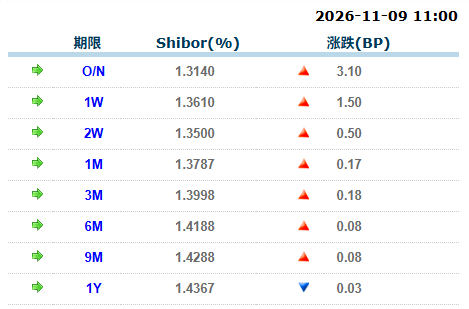
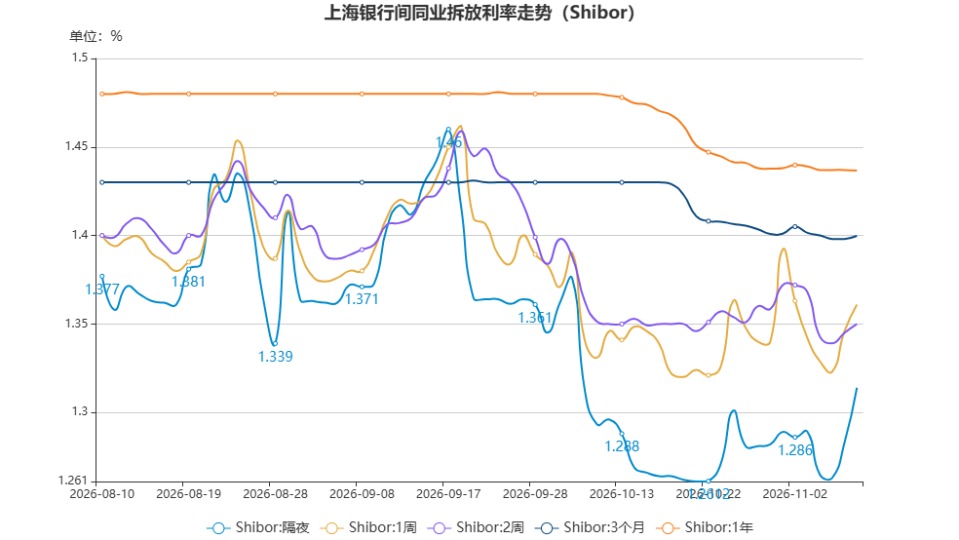
上海银行间同业拆放利率(Shibor)多数上扬。具体来看,隔夜Shibor涨3.1BP,报1.3140%;7天Shibor涨1.5BP,报1.3610%;14天Shibor涨0.5BP,报1.3500%。
上海银行间同业拆放利率(11月9日)
来源:全国银行间同业拆借中心
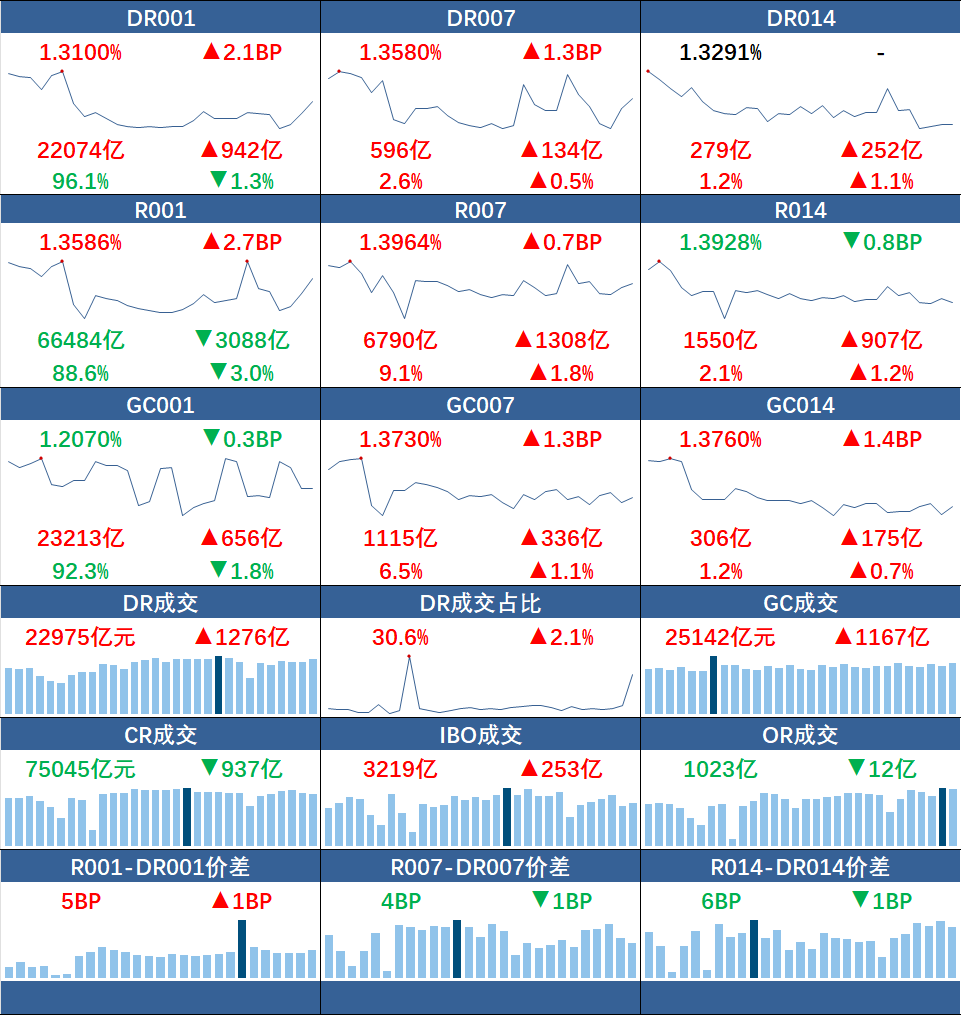
银行间质押式回购市场方面,隔夜和7天品种利率走高,7天和14天品种利率倒挂,R001、R007加权利率分别逼近1.36%、1.4%。具体看,DR001、R001加权平均利率分别上行2.1BP、2.7BP,分别报1.3100%、1.3586%,成交额分别增加942亿元、减少3088亿元;DR007、R007加权平均利率分别上行1.3BP、0.7BP,分别报1.3580%、1.3964%,成交额分别增加134亿元、1308亿元;DR014、R014加权平均利率分别保持不变、下行0.8BP,报1.3291%、1.3928%,成交额分别增加252亿元、907亿元。
货币市场利率(11月9日)
来源:全国银行间同业拆借中心
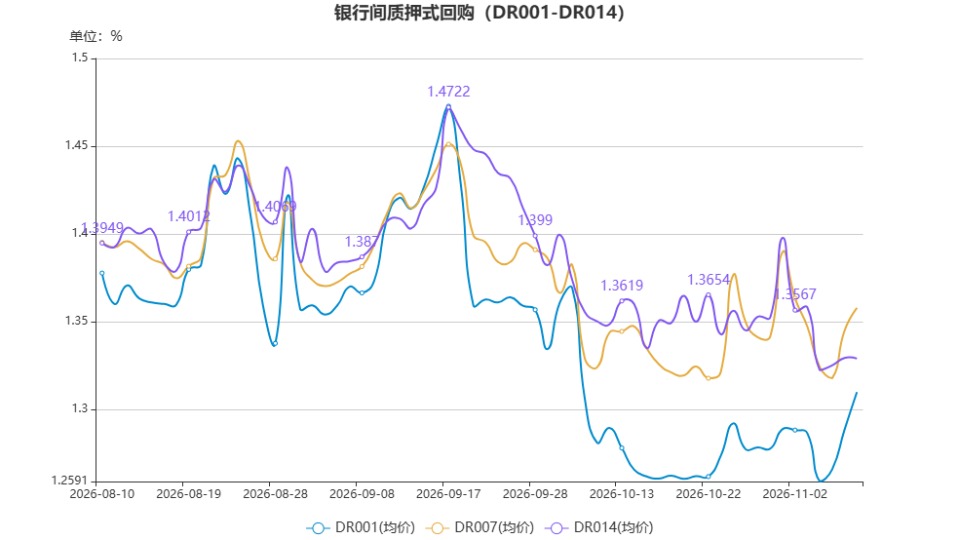
据上海国际货币经纪公司交易员消息,9日资金面上午均衡偏紧,午后整体均衡。开盘大行国股部分融出,隔夜押利率存单成交在1.37%-1.38%,7天押利率存单在1.37%需求较好。随后价格迅速上行,隔夜押利率存单商金成交至1.40%-1.41%,押信用融出在1.42%附近;7天押利率存单在1.39%成交,非银押信用融出在1.41%附近;14天及以上期限成交寥寥,押信用ofr14天在1.41%位置,跨月期限在1.415%位置。临近中午融出有所变多,隔夜成交在1.40%。午后资金面整体均衡,隔夜成交价格小幅下降,隔夜押利率存单成交在1.38%-1.40%。尾盘资金面并未显著转松,隔夜押利率存单最低成交到1.38%位置,整体保持均衡直至收盘。
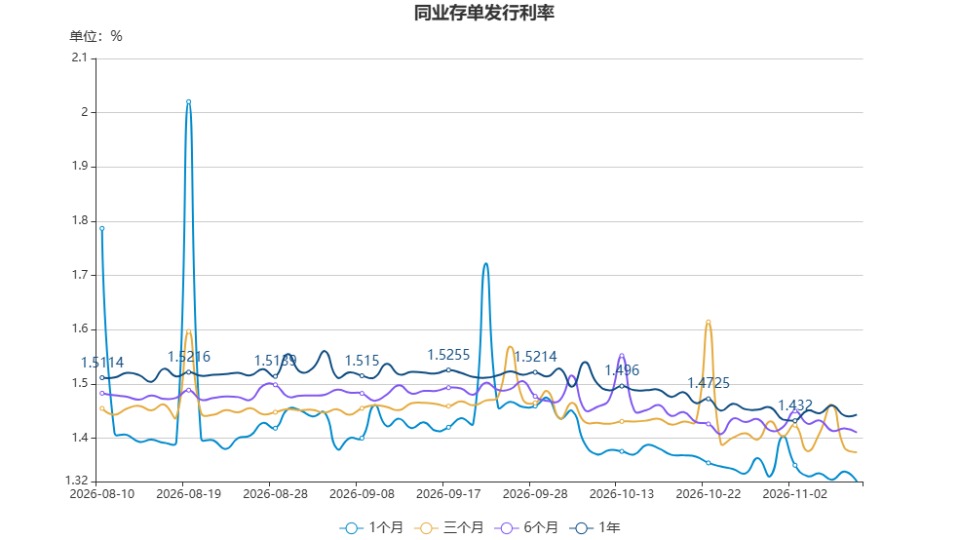
同业存单方面,存单二级市场整体交投一般,各期限成交收益率窄幅波动。其中,1M国股大行日终收在1.33%附近,较昨日下行约0.25BP;3M国股大行日终收在1.355%附近,较昨日下行约0.5BP;6M国股日终收在1.385%附近,较昨日下行约0.25BP;9M国股日终收在1.3925%附近,与昨日基本持平;1Y国股日终收在1.3975%附近,较昨日上行0.25BP。1Y与9M相差0.5BP,较昨日变宽0.25BP;9M与6M相差0.75BP,较昨日变宽0.25BP;6M与3M相差3BP,较昨日变宽0.25BP;3M和1M相差2.5BP,较昨日收窄0.25BP。1Y-1M曲线利差为6.75BP,较昨日拉宽0.5BP;1Y-3M曲线利差为4.25BP,较昨日变宽0.75BP。
【今日关注】
• 数据显示,今年前10个月,年内1154家上市公司合计认购理财产品9135亿元,同比减少2515亿元,参与企业数量同步减少137家,单家公司的平均认购额由9.02亿元降至7.92亿元。认购规模和参与企业双双“缩水”,既是企业主动优化资产负债表的选择,也是金融供给侧出清的必然映射。
编辑:幸骊莎
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115