中国经济观测点丨成本支撑趋弱 10月钢材供需面临再平衡
【中国经济观测点】是由新华财经国家金融信息平台打造,从微观数据见微知著,为市场提供更加具有“颗粒度”的经济观测和经济画像。本期发布的是2026年9月钢铁市场的产销数据及后市趋势。
本期观测点:找钢集团
回顾2026年9月,国内钢材市场呈先扬后抑走势。上旬受成本支撑及旺季补库预期提振,钢价偏强运行;中旬,终端需求恢复不及预期,库存去化进程偏缓,钢厂亏损幅度扩大引发负反馈深化预期,黑色系商品整体承压下行;下旬,钢厂主动减产控量,叠加节前终端补库需求释放,钢材库存去化顺畅,但煤炭保供稳价政策出台后,双焦价格随之走弱,钢材成本支撑松动,黑色系商品整体转为区间震荡。
高炉钢厂开工率持稳 电炉开工率小幅回升
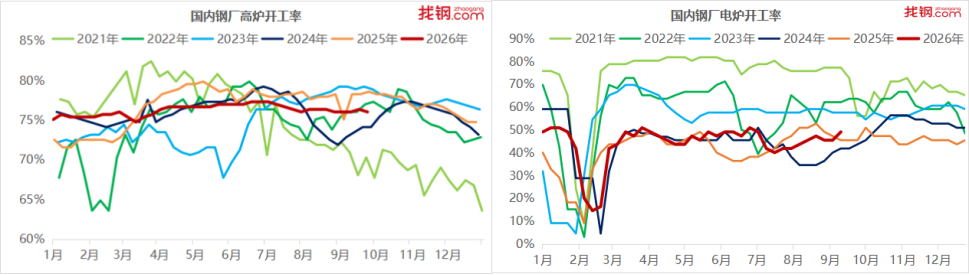
从钢厂生产情况来看,高炉钢厂开工率持稳,电炉开工率小幅回升。截至9月24日,找钢网行业大数据研究院跟踪调研的国内独立电炉钢厂开工率为49.09%,月环比上升3.64%,年同比上升3.64%;高炉方面,找钢网行业大数据研究院跟踪的国内高炉钢厂开工率为76.04%,月环比持平,年同比下降2.55%。
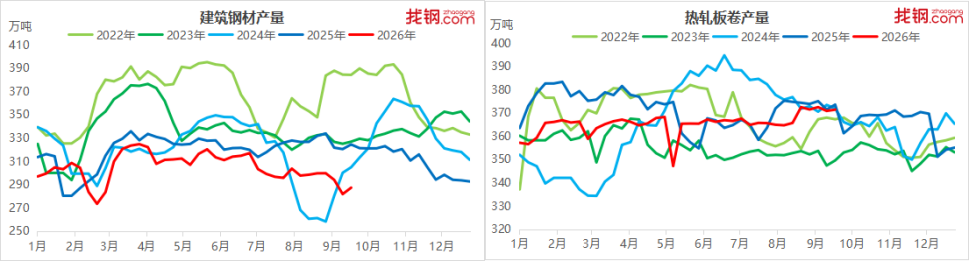
钢材产量方面,截至9月24日,找钢网行业大数据研究院跟踪调研的国内建筑钢材周度总产量为287.35万吨,月环比下降12.33万吨,环比下降4.11%,年同比下降37.1万吨,同比下降11.43%;找钢网行业大数据研究院跟踪调研的国内热轧板卷周度总产量为371.44万吨,月环比下降1.07万吨,环比下降0.29%,年同比下降2.15万吨,同比下降0.58%。
9月钢材消费量小幅回升10月钢材终端需求预计边际改善
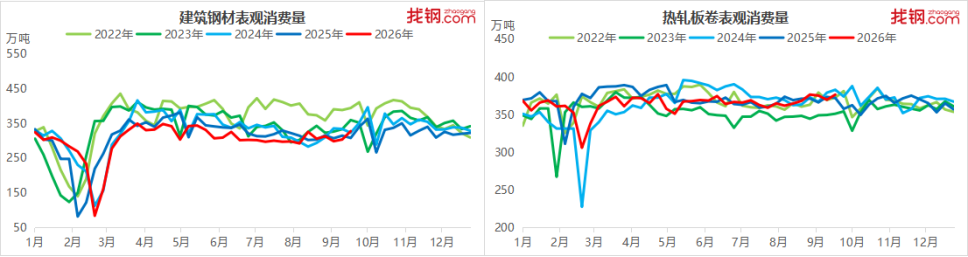
从钢材表观消费来看,截至9月24日,找钢网行业大数据研究院跟踪调研的建筑钢材表观消费量327.32万吨,月环比上升21.71万吨,环比上升7.1%,年同比上升19.62万吨,同比上升6.38%;热轧板卷表观消费量376.56万吨,月环比上升8.26万吨,环比上升2.24%,年同比上升4.35万吨,同比上升1.17%。
钢材库存小幅回落总量高于去年同期水平
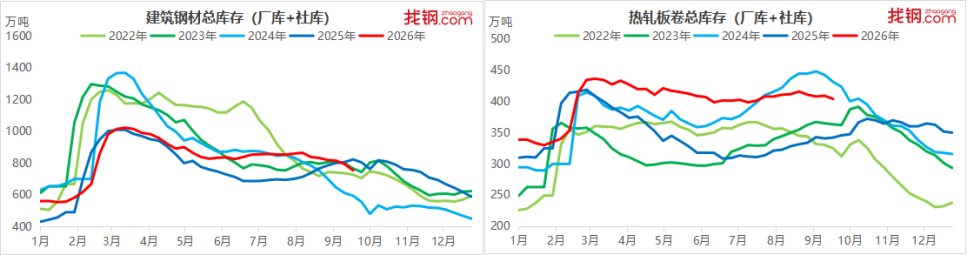
从钢材库存来看,9月国内钢材总库存小幅回落,库存总量仍高于去年同期水平。截至9月24日,找钢网行业大数据研究院调研的建筑钢材库存总量(钢厂库存+社会库存)为752.75万吨,月环比下降78.39万吨,环比下降9.43%,年同比下降69.44万吨,同比下降8.45%;热轧板卷库存总量(钢厂库存+社会库存)为404万吨,月环比下降11.91万吨,环比下降2.86%,年同比上升62.01万吨,同比上升18.13%。
高炉钢厂亏损扩大电炉钢厂亏损收窄
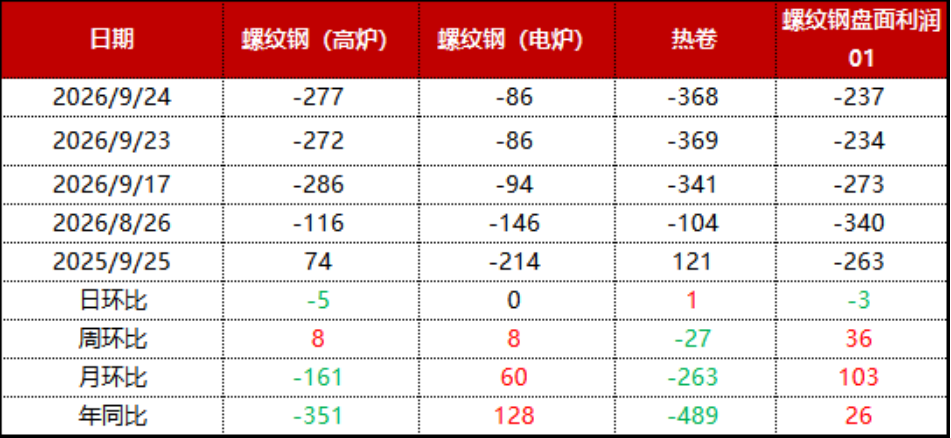
钢材利润方面,9月份国内高炉钢厂亏损扩大,电炉钢厂亏损收窄。截至9月24日,找钢网行业大数据研究院调研的高炉和电炉钢厂螺纹钢吨钢生产利润分别为-277元/吨和-86元/吨,月环比分别下降161元/吨和上升60元/吨;高炉钢厂热轧板卷吨钢生产利润为-368元/吨,月环比下降263元/吨。
成本支撑趋弱10月钢材供需面临再平衡
展望2026年10月,国内钢材市场将步入“银十”传统消费旺季尾声,市场核心矛盾将由“旺季预期验证”切换至“供需再平衡”。
从钢材需求来看,10月终端需求预计延续环比改善趋势,但增幅相对有限。建材方面,中长期需求增长动能不足,增量空间受限;板材方面,9月官方制造业PMI重返扩张区间,表明制造业需求具备较强韧性,对板材用钢形成一定支撑。
从钢材供应来看,9月中下旬钢厂亏损持续扩大,倒逼钢厂主动减产控量,供应端自主调节能力有所增强。当前建材品种控产效果较为显著,而板材产量降幅尚不突出,供应端结构性差异依然存在。
从成本方面来看,成本支撑整体趋于弱化。双焦方面,煤炭保供稳价政策出台后,市场情绪迅速降温,双焦价格出现较大幅度回调。然而,当前焦煤实际供应尚未完全恢复,叠加蒙煤进口量持续低位,本轮调整更多反映情绪层面的冲击,预计10月双焦价格有望止跌企稳。铁矿石方面,海外主流矿山发运维持高位,港口库存持续累积,钢厂以按需采购为主,矿价易跌难涨,对成材成本支撑偏弱。
整体来看,10月国内钢材市场供需格局或将面临再平衡。在终端需求增长预期有限的背景下,库存去化节奏高度依赖于钢厂控产的执行力度。重点关注钢厂减产力度:若钢厂主动减产控量、库存加速去化,钢价或具备阶段性抗跌反弹的条件;反之,若需求加速下滑叠加成本支撑坍塌,钢价存在进一步下行风险。
风险提示:山西煤矿复产及蒙煤通关超预期;钢材供应收缩不及预期,复产快于需求恢复。
编辑:刘铭
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115