全球主要经济体10月制造业PMI景气分化加剧
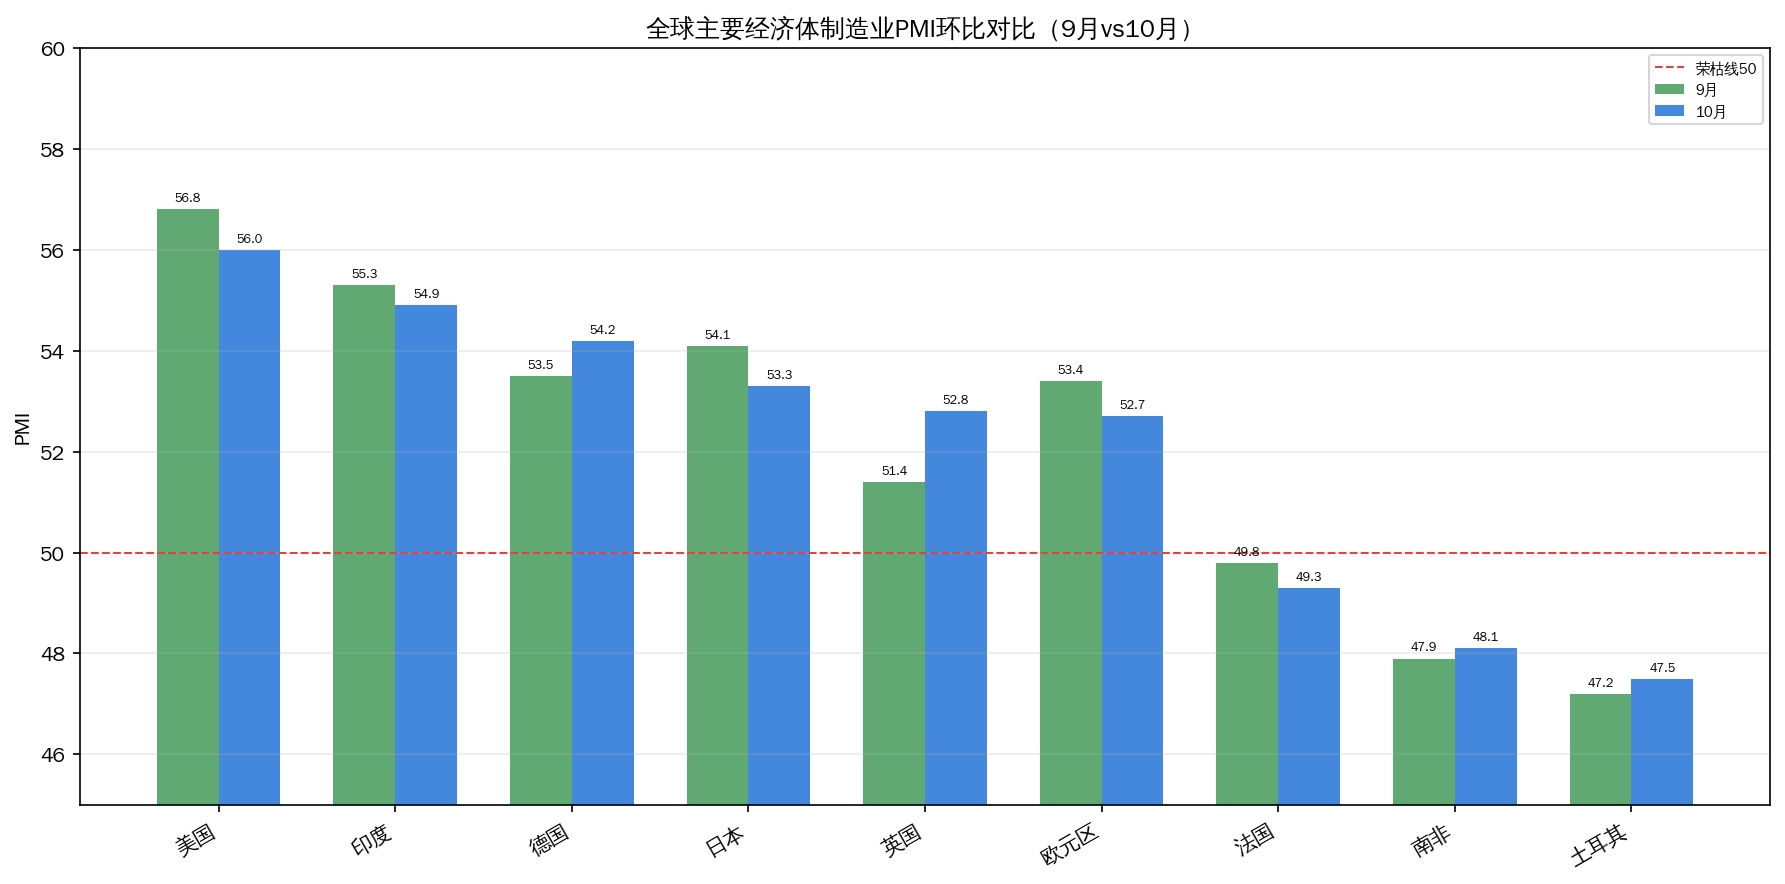
10月海外主要经济体制造业 PMI 呈现显著分化。美国、印度维持高景气,德国、英国环比改善;法国、南非、土耳其处于收缩区间。
新华财经北京11月4日电 (王晓伟)标普全球陆续发布10月主要国家PMI终值数据。本轮数据显示,全球制造业PMI维持在扩张区间,但增长动能边际走弱,投入成本、销售价格分项普遍上行,通胀粘性再度成为市场焦点。
美国10月综合PMI录得57.6,较9月回落,为两个月低点;制造业PMI56.0,虽环比回落,但仍处在2022年以来高位区间,服务业仍是支撑经济的核心支柱。分项来看,新订单、出口订单保持向好,就业分项表现强劲,但输入价格与产出价格同步走高,能源、运费推升企业成本,服务端涨价动能尤其突出。强劲的景气叠加通胀反弹,持续压制美联储快速降息预期,利率维持高位的时间或进一步拉长。
欧元区10月综合PMI51.9,回落至三个月低点,制造业PMI终值52.7,扩张节奏放缓,区域内分化显著。德国制造业延续稳健扩张,PMI升至54.2;法国制造业PMI下滑至49.3、服务业落入收缩区间,经济走弱风险凸显。欧元区企业反馈原材料与能源成本再度抬升,尽管终端定价受市场竞争约束,价格传导节奏不一,但通胀上行压力仍令欧央行政策转向保持谨慎,降息时点预期延后。
英国10月制造业PMI上行至52.8,创近五个月新高,连续12个月处于扩张区间,产出、新订单同步改善,实体经济修复信号明确。但投入成本快速回升,通胀反弹风险升温,市场开始重新计价英国央行的加息可能性,来之不易的制造业复苏面临成本端考验光明网。
日本10月制造业PMI53.3,为七个月低点,景气仍在扩张通道,但增长动能放缓,原材料成本压力持续,企业盈利承压。综合PMI持平于52.3,内需平稳、外需受全球需求波动扰动,日本央行退出宽松节奏将继续锚定薪资与物价持续性。
新兴市场内部差异较大,印度制造业PMI54.9维持高景气;越南、印尼制造业PMI上行,受益于订单转移;土耳其、南非等经济体制造业处于收缩区间,复苏乏力。
高盛分析指出,本轮 PMI 价格分项集体抬升是核心风险信号,能源与运费推升投入成本,服务业涨价韧性更强。美国经济景气度超预期,不支持美联储快速降息;欧英通胀传导压力抬头,降息时点需要继续后移,市场此前计价的宽松节奏过于乐观。
摩根大通分析指出,全球制造业虽处于扩张区间,但成本曲线上行是共性特征。美、英企业产出定价能力回升,意味着通胀粘性并未消退。即便欧洲、法国内需走弱,央行也难以快速转向宽松,利率高位维持时间将拉长。
法国兴业银行分析指出,主要经济体PMI 价格指标提示,第二轮成本冲击正在显现。需求分化环境下,具备定价权的企业优先转嫁成本,通胀回落进程受阻,建议警惕市场重新定价 “高利率更久”。
加拿大皇家银行分析指出,全球主线是经济体强分化。美国服务业韧性独一档;欧洲强弱割裂;日本制造业动能放缓;新兴市场中印度维持高景气,部分资源国持续承压。央行不会跟随统一节奏,政策将高度本地化。
三菱日联分析指出,PMI 数据呈现 “需求与价格背离” 的特征:部分区域需求走弱,但成本端同步反弹,形成 “弱需求 + 粘性通胀” 的棘手组合。交易上不宜单边押注宽松或紧缩,重点跟踪 CPI 确认价格趋势。
澳新银行分析指出,亚洲制造业冷暖分化,各国国内 PMI 回落反映短期内需压力,高技术产业形成对冲;东南亚受益订单转移维持修复。亚洲经济体政策空间相对更大,稳增长工具仍可加码。
机构普遍认为,全球同步复苏证伪,进入韧性分化阶段;最大变量从 “增长强弱” 切换为成本与通胀反弹,各大央行宽松节奏整体趋于谨慎,国别政策路径差异放大。
当前全球经济并未进入同步回暖,而是局部韧性主导的分化行情。制造业订单修复的可持续性存疑,供应链扰动、能源价格反弹正在推高成本曲线,“增长不强、通胀难降”的组合,意味着全球主要央行降息节奏大概率偏谨慎。后续重点跟踪欧美通胀数据、订单分项以及国内稳增长政策落地效果,这将直接影响外汇、权益与大宗商品定价。
编辑:王姝睿
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115