债券通“南向通”五周年:双向开放提速 离岸人民币债券市场迈入新格局
五年前“南向通”开通时,市场对它的期待更多是“多一条通道”。五年后的今天,它正在成为连接在岸与离岸、贯通投资与融资、兼具配置功能与流动性管理功能的综合性基础设施。

新华财经北京9月24日电(王菁)2021年9月24日,债券通“南向通”正式上线,内地机构投资者获得经由香港投资离岸债券市场的重要渠道,债券通由此实现“双向通车”。五年之后回望,这一机制已从最初41家银行类金融机构的试点安排,演进为涵盖银行、券商、基金、保险、理财公司多元主体的跨境配置平台,年度投资净额度从5000亿元提升至8000亿元,功能定位也从单向“买债通道”向综合性固定收益配置与流动性管理平台跃迁。
制度扩容:从“能不能买”到“买了之后怎么用”
债券通“南向通”五年演进最清晰的线索,是制度供给始终跟随市场需求的节奏展开。
2025年7月,“南向通”投资者范围扩大至券商、基金、保险、理财四类非银机构,首次将非银金融机构纳入合格投资者范畴;2026年6月,中国人寿、平安人寿、太保寿险等6家头部寿险公司首批获准开展南向通债券投资,国寿资产、平安资管、泰康资产等保险资管机构相继完成首笔交易;2026年7月,年度投资净额度进一步由5000亿元提升至8000亿元,“南向通”债券被纳入回购支持范围,产品范围拓展至港币债券和人民币债券相关产品。
德意志银行中国副行长兼投资银行部总经理徐肇廷从双向开放的结构性意义给出了评价。他表示,“债券通‘北向通’为全球资本来华投资搭建通道,而‘南向通’则为境内机构打造了规范化、高效率的全球多元化投资渠道。双向均衡的资本流动对人民币国际化的成熟发展至关重要,进一步巩固了人民币作为贸易结算、全球投资及储备货币的国际地位。”
徐肇廷还指出,债券通“南向通”是中国资本市场双向开放进程中的重要结构性里程碑,近期扩容的战略意义也十分显著,有效回应了全球机构投资者对流动性优化与风险管理的核心需求,使市场生态系统更加稳健、具有韧性,并对更广泛的全球成熟投资者更具吸引力。
摩根大通银行(中国)有限公司资金交易部总监、董事总经理季文诚指出,香港离岸人民币市场在发展初期更像一块人民币国际化的“试验田”,近年来随着中国经济地位在国际上不断提升,离岸人民币市场的规模也在不断扩大,并逐渐派生出对于资产、负债和风险对冲的需求。
可以说,债券通“南向通”、“北向通”及互换通的推出和深化,是香港离岸人民币市场发展过程中进一步加强与在岸市场联系的重要举措。“背靠人民币在岸市场,香港通过包括‘南向通’在内的各项互联互通机制,将不断焕发新的活力,稳固其国际金融中心和离岸人民币枢纽的地位。”季文诚称。
景顺亚太区固定收益投资组合主管林纯晖指出,债券通“南向通”作为连接内地与香港金融基础设施的重要机制,其核心地位已得到充分验证。他还援引香港金管局提交立法会财经事务委员会的简报数据指出,“2026年第一季度债券通‘南向通’交易额达到2082亿元人民币,单季度交易额相当于此前年度总额度的约40%,反映出市场对其未来发展方向的信心。”
从更长的周期看,债券通“南向通”五年的价值不在于某一项数据的峰值,而在于它正在推动一个正向循环的形成:制度扩容吸引境内资金流入,资金流入提升离岸市场深度与流动性,更深的流动性又吸引更多优质机构入场,而参与者结构多元化反过来增强了离岸人民币资产的配置吸引力。
资产重塑:点心债的“去边缘化”与供给结构升级
制度层面的扩容最终要落到资产端来检验。债券通“南向通”运行五年来值得关注的资产端变化,发生在点心债市场。
惠誉评级数据显示,2026年1-8月,点心债发行额达到创纪录的1.35万亿元人民币。截至2026年7月末,香港离岸人民币存款较2025年平均水平增长15%至1.1万亿元人民币(占存款总额的5.5%),其中约47%为活期及储蓄存款,为人民币投资活动提供了可观的流动性和资金基础。
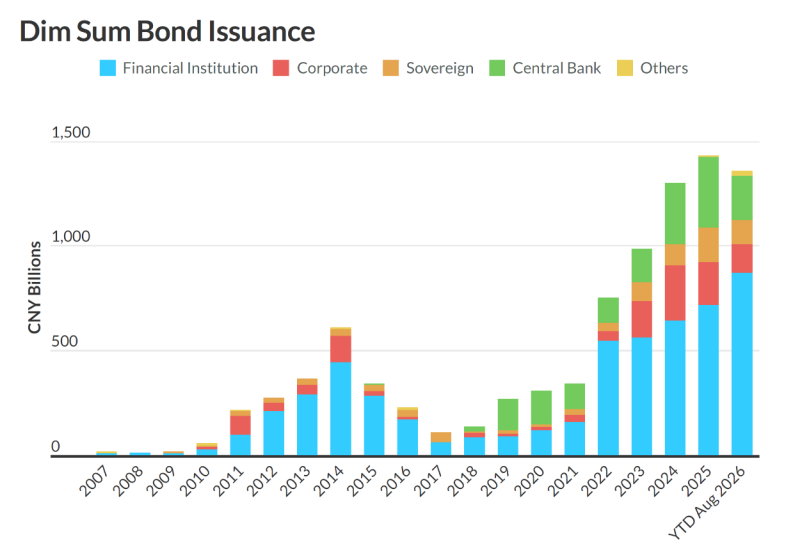
比规模增长更具结构意义的是发行人构成的多元化。上半年,点心债市场的核心增量并非来自传统的金融机构,而是中资科技企业。例如,京东首次发行100亿元点心债,快手科技首次发行35亿元点心债;腾讯在香港发行150亿元点心债,创下2025年以来全球最大规模点心债发行纪录。当然,外资发行人的参与也在加速。据申万宏源证券统计,今年1至4月,点心债中国大陆以外发行主体占比首次突破20%,外资发行人来源地已从2020年的13个增至2025年的25个。
彭博大中华区总裁汪大海从市场基础设施的角度表示,五年来,债券通“南向通”不断提升境内投资者参与离岸债券市场的便利度,促进跨境债券投资稳步发展。随着“南向通”持续优化扩容,投资者将拥有更加多元的资产配置选择,并有望进一步提升香港离岸人民币债券市场的深度和流动性,推动境内外人民币债券市场更深层次的互联互通。
展望后续,兴业证券首席经济学家刘郁指出,非银机构的负债特征和投资目标与早期以银行为主的参与者存在显著差异,具体来看,保险资金期限长、偏好长久期高等级信用债,理财公司关注票息收益同时需要控制净值波动,基金公司交易灵活、重视信用利差。这种差异化的需求结构本身就在重塑离岸债券市场的定价逻辑与流动性分布。
五年前“南向通”开通时,市场对它的期待更多是“多一条通道”。五年后的今天,它正在成为连接在岸与离岸、贯通投资与融资、兼具配置功能与流动性管理功能的综合性基础设施。这一转变的意义,或许要放在人民币国际化从贸易结算向投融资计价延伸的更高维度中去理解,才能获得更完整的把握。
编辑:王柘
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115