
我国蓝色债券市场发展现状分析与建议
为进一步推动我国蓝色债券市场高质量发展,本文建议推动蓝色债券相关界定标准发布和应用,探索政策试点和产品创新,开展蓝色债券环境效益信息披露标准和数据库建设,并加强国际交流与能力建设。
当前,全球蓝色债券市场规模稳步扩容,标准体系持续完善,激励政策、创新品种不断深化,为我国市场发展提供了参考。我国蓝色债券市场政策体系日益完善,市场规模持续扩张,投资者认可度逐步提升,但在规则体系、信息披露等方面仍有进一步完善的空间。为进一步推动我国蓝色债券市场高质量发展,建议推动蓝色债券相关界定标准发布和应用,探索政策试点和产品创新,开展蓝色债券环境效益信息披露标准和数据库建设,并加强国际交流与能力建设。
国际蓝色债券市场发展概况
(一)蓝色债券标准及政策实践
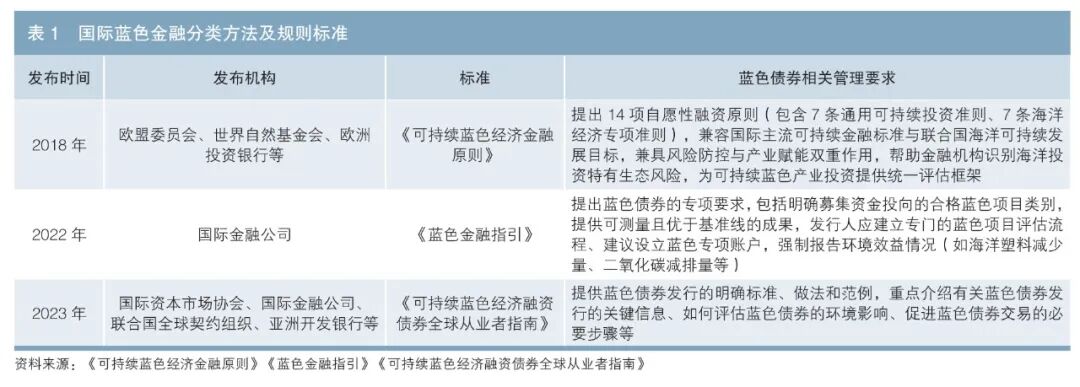
2022年,国际金融公司(IFC)正式发布《蓝色金融指引》,将蓝色债券定义为符合《绿色债券原则》1且所募集资金专门用于为有助于海洋保护或改善水管理的活动提供资金或再融资的固定收益工具。当前,蓝色债券的发行主要以《绿色债券原则》为基础框架,后者在募集资金用途、项目评估与遴选流程、募集资金管理以及信息披露方面作出具体规定。此外,欧盟委员会、国际资本市场协会等组织机构也发布了蓝色债券相关标准指引(见表1)。
欧盟、新加坡等地区对包括蓝色债券在内的绿色债券市场出台税收减免、补贴等激励政策,如新加坡金融管理局的可持续债券资助计划为符合条件的可持续类债券按每项合格发行额的100%提供资助,补贴额度最高可达12.5万新加坡元。同时,多边开发机构在蓝色债券市场政策支持方面发挥积极作用,例如,国际金融公司通过直接投资、提供担保和能力建设等方式,支持发展中国家发行蓝色债券;欧洲投资银行将蓝色经济纳入可持续融资战略,优先为符合气候与生物多样性目标的海洋项目提供低成本资金。
(二)蓝色债券市场现状及创新模式
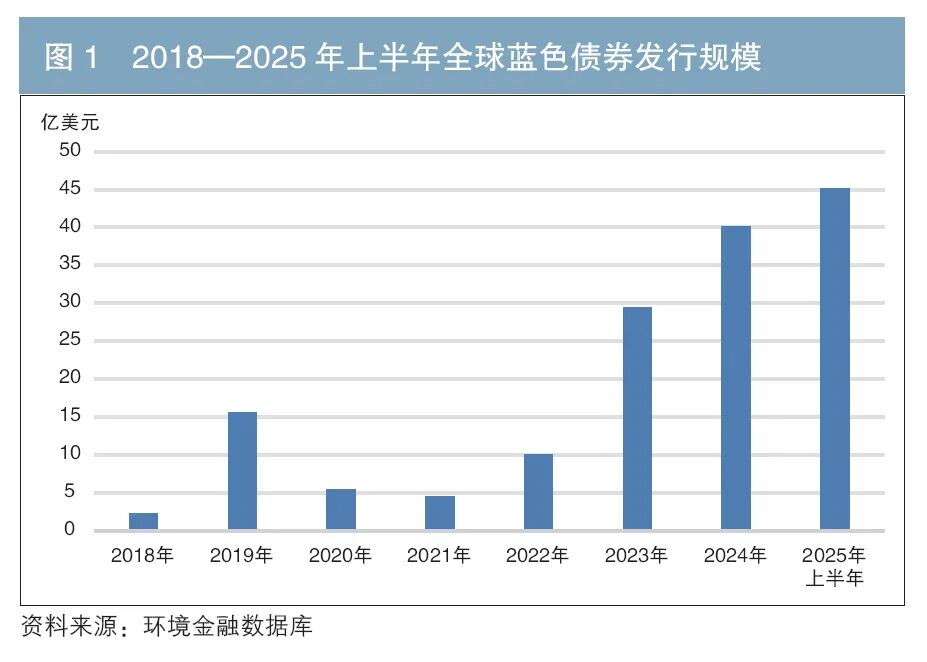
环境金融数据库(Environmental Finance Data)的数据显示,近年来,全球蓝色债券市场发展较为迅速。2025年上半年,全球蓝色债券发行规模为45.19亿美元;截至2025年6月末,累计发行规模为152.47亿美元(见图1)。其中,亚洲、欧洲、南美洲为主要发行地区,发行规模合计占比超过60%。从品种构成来看,主要分为蓝色主权债券、蓝色主题金融债券、蓝色主题公司信用类债券、蓝色主题资产支持证券,发行规模占比分别为48.7%、31.2%、13.9%、6.2%。从所支持蓝色经济的活动领域来看,主要涉及海洋保护区建设、可持续渔业发展、海水淡化利用、海上风电建设、港口绿色改造、海洋污染治理等。
同时,蓝色债券发行机制和发行方式持续创新。从产品结构来看,除了传统的资金用途型债券,蓝色债券市场已成熟应用可持续发展挂钩债券、债务-自然互换(Debt-for-Nature Swaps)主权债券、巨灾债券等债券形式。从风险分担机制来看,蓝色债券市场已广泛采用多边开发银行提供部分信用担保或政治风险保险的混合金融结构。从项目评估来看,蓝色债券市场正在探索蓝色债券与蓝碳信用或生物多样性信用的结合,通过红树林修复等项目产生的碳汇收益作为额外回报来源或还款激励。
我国蓝色债券市场发展概况
(一)我国蓝色债券市场政策支持体系日益完善
当前,我国蓝色债券市场政策体系已基本形成“顶层战略引领+绿色金融框架+专项品种规则+地方配套激励”的架构。
顶层战略引领方面,“十五五”规划纲要专门设立“加强海洋开发利用保护”章节,将海洋经济高质量发展列为重点任务,明确发展海上风电、海水淡化、海洋生态修复等蓝色经济领域,为蓝色债券提供顶层战略方向。
绿色金融框架方面,绿色债券标准委员会于2022年7月发布《中国绿色债券原则》,明确蓝色债券是绿色债券的子品种,是募集资金投向可持续型海洋经济领域、促进海洋资源的可持续利用、用于支持海洋保护和海洋资源可持续利用相关项目的有价证券,蓝色债券的募集资金用途、项目评估与遴选、募集资金管理、存续期信息披露等要求均参照绿色债券执行。
专项品种规则方面,银行间市场与交易所市场为蓝色债券设立快速注册、审核通道;中国人民银行鼓励银行机构投资绿色债券(含蓝色债券),并将其纳入金融机构绿色金融评估体系。
地方配套激励方面,我国沿海地区持续发力,通过财政刺激降成本、建立项目库等措施支持蓝色债券发行。例如,2023年,浙江省湖州市对成功发行的绿色债券(含蓝色债券)单只补助10万元;2024年,山东省威海市地方金融监督管理局等多部门印发《威海市蓝色产业可持续投融资支持目录》;2025年,山东省威海市建成全国首个蓝色投融资项目库;2026年,广东金融监管局联合多部门出台《关于金融支持广东海洋高质量发展的指导意见》,明确支持蓝色债券发行。
(二)我国蓝色债券市场发展趋势整体平稳
2017年5月,龙源电力集团股份有限公司发行公司债券G17龙源1,发行规模为20亿元,其中4.33亿元投向海上风电项目,这是我国首只募集资金投向蓝色经济项目的债券。截至2026年一季度末,我国境内公开发行的投入蓝色经济领域的债券共274只,发行规模为5812.23亿元,其中1354.64亿元投入蓝色经济领域,占比为23%。
2020年11月,青岛水务集团有限公司发行20青岛水务GN001(蓝债),发行规模为3亿元,募集资金专门用于海水淡化项目建设,这是我国首只贴标蓝色债券。截至2026年一季度末,我国贴标蓝色债券已发行32只,发行规模为215.76亿元,其中206.79亿元投向蓝色经济领域,占比为96%。
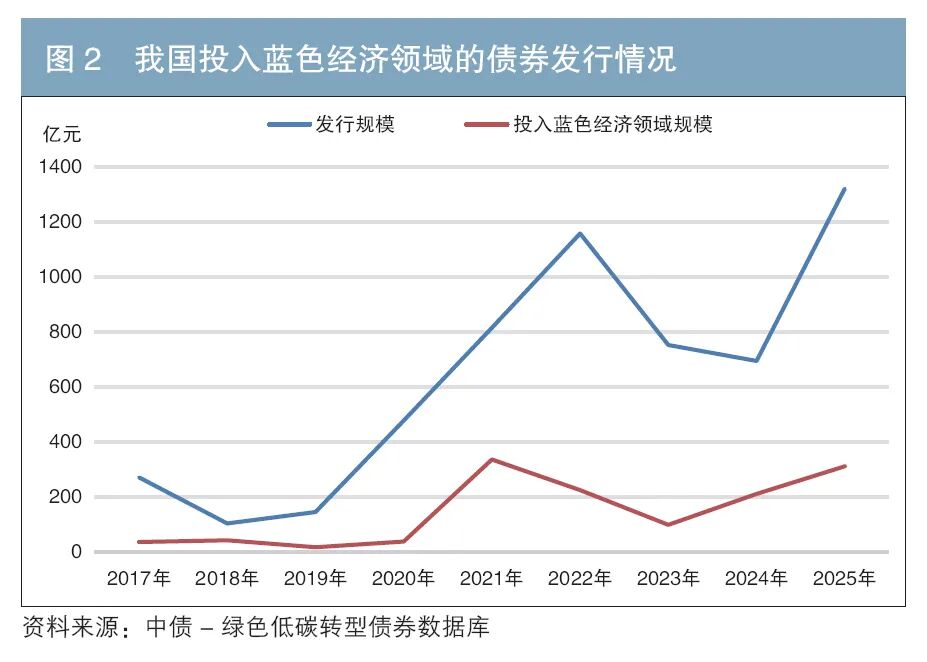
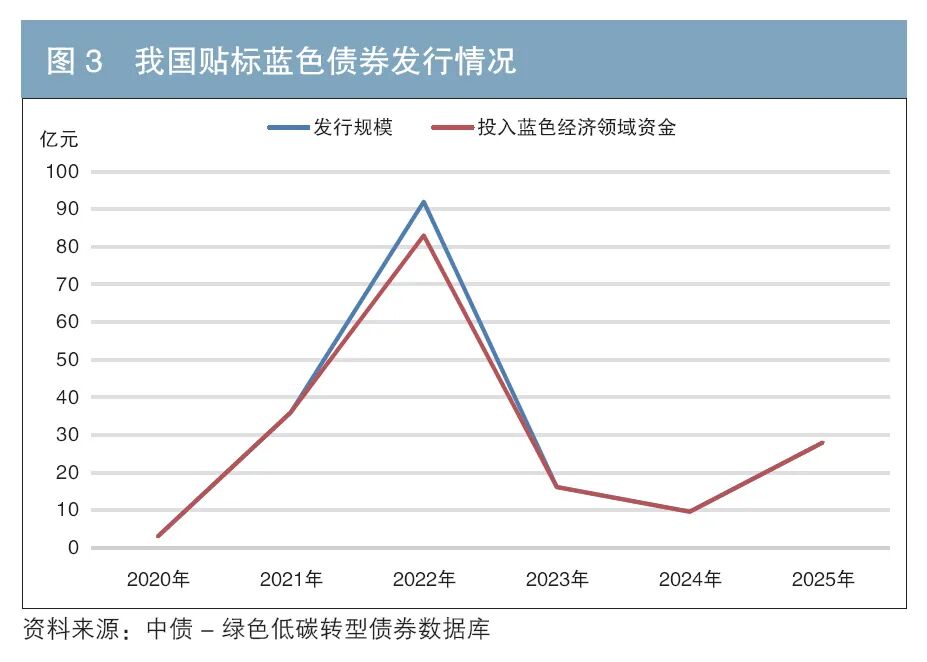
近年来,投入蓝色经济领域的债券发行规模总体呈波动上升趋势(见图2)。2022年,发行规模为1158.93亿元;2025年,发行规模上升到1321.92亿元,创历史新高。不过,实际投入蓝色经济领域的资金规模较2021年高点略有下降。贴标蓝色债券的相关趋势有所不同,其发行规模在2022年迎来峰值,回落后呈现逐步上升趋势(见图3)。
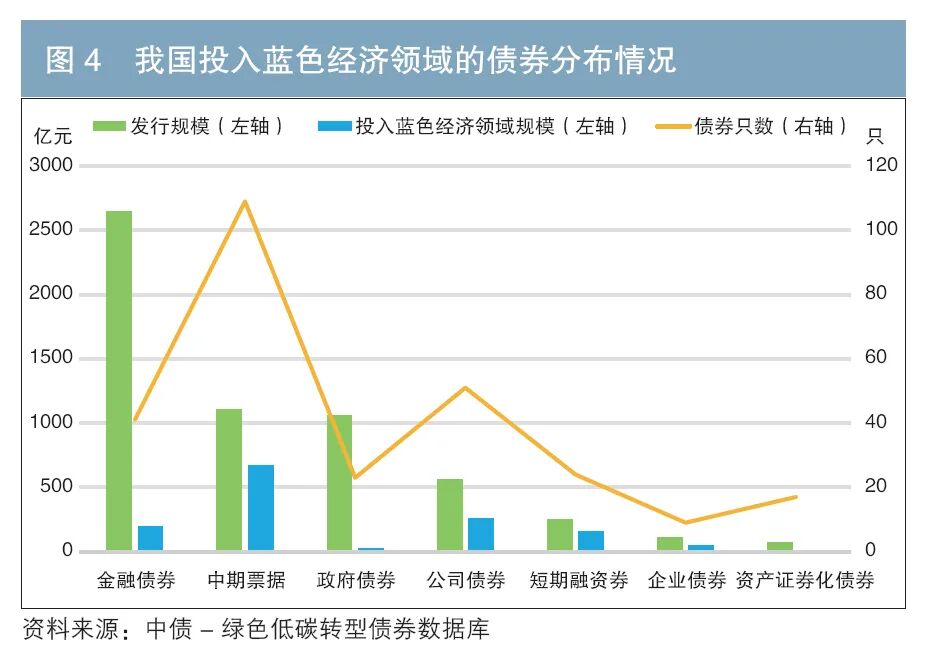
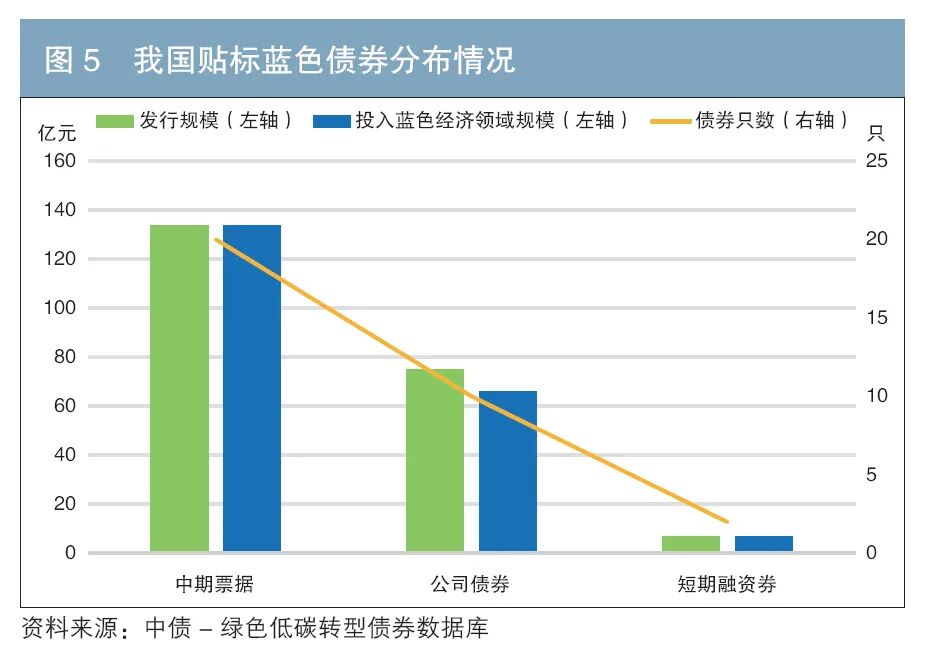
从债券类型来看,在投向蓝色经济领域的债券中,金融债券的发行规模最大,达2647亿元;中期票据的发行只数最多,达109只,且与其他债券品种相比,中期票据投入蓝色经济领域的规模最大,达671.99亿元(见图4)。同时,在贴标蓝色债券中,中期票据的发行规模、发行只数和投向蓝色经济领域的规模均居首位,分别达133.76亿元、20只和133.76亿元(见图5)。
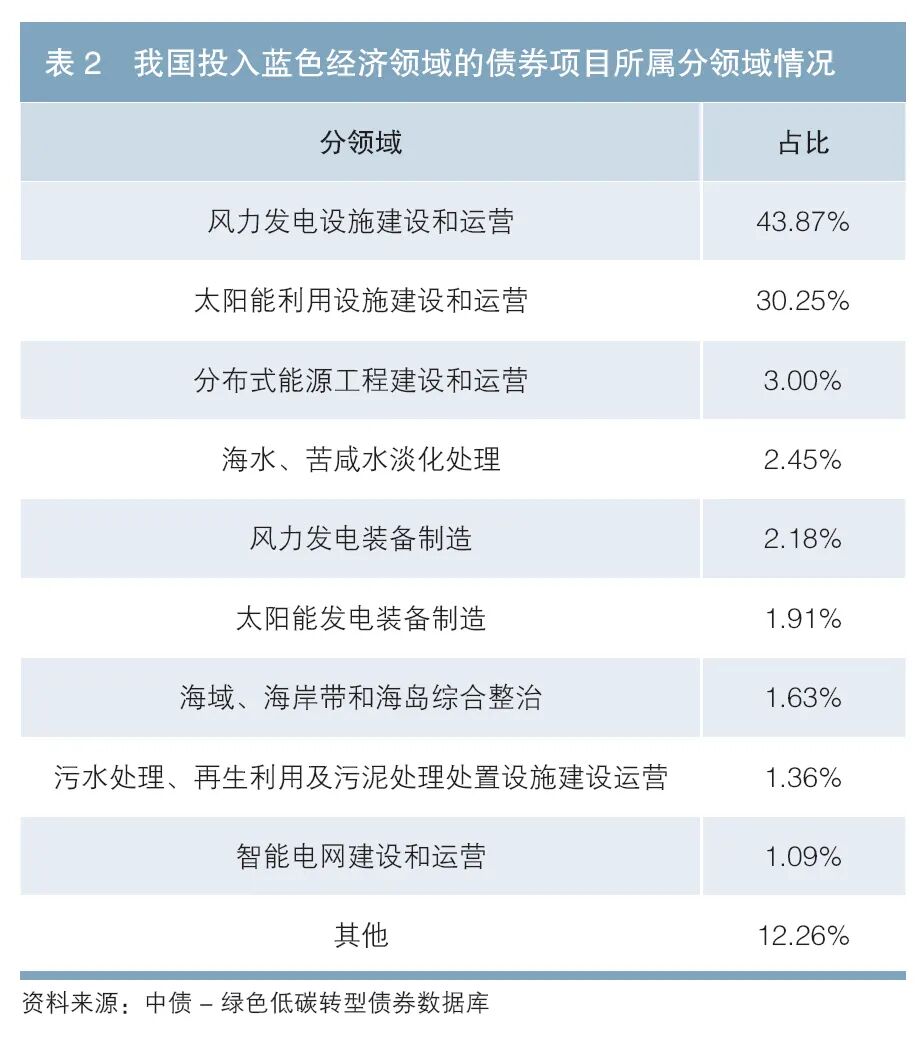
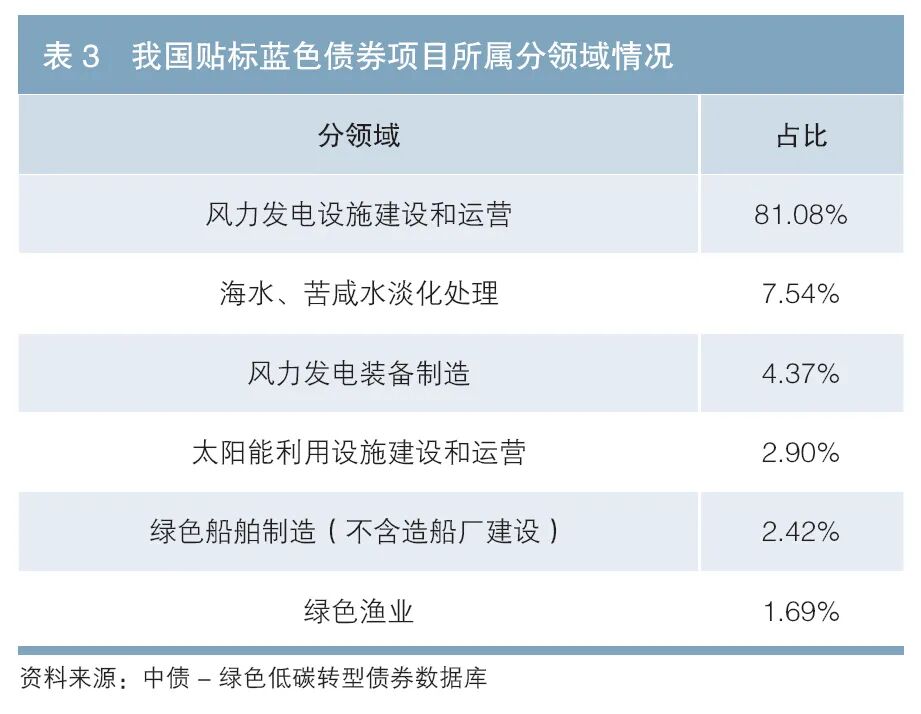
从行业投向来看,主要领域为海洋相关清洁能源建设与运营。截至2026年一季度末,投入蓝色经济领域的债券共支持蓝色经济项目368个,项目最多的两个领域是与海洋相关的风力发电设施建设和运营、太阳能利用设施建设和运营,占比分别为43.87%和30.25%(见表2)。贴标蓝色债券共支持蓝色经济领域项目44个,主要集中在风力发电设施建设和运营及海水、苦咸水淡化处理这两个领域,占比分别为81.08%和7.54%(见表3)。
从环境效益披露情况来看,根据金融行业标准《绿色债券环境效益信息披露指标体系》(JR/T 0322—2024),基于中债-绿色低碳转型债券数据库对债券市场蓝色经济项目的环境效益信息披露水平进行分析,笔者发现,智能电网建设和运营、风力发电设施建设和运营、太阳能发电装备制造这三类项目的信息披露完整度较高,其中必填指标的信息披露完整度均为100%,选填指标的平均信息披露完整度分别为93.75%、75.00%、72.92%。披露频次较高的蓝色经济领域环境效益指标主要有碳减排量、替代化石能源量、氮氧化物削减量、二氧化硫削减量。
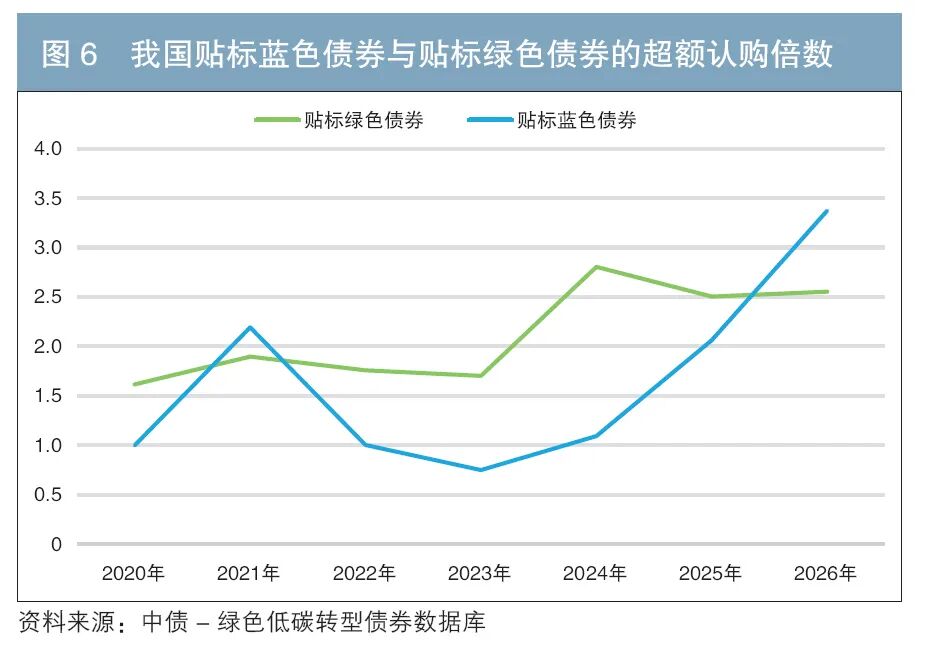
从市场认购情况来看,贴标蓝色债券的认购热度波动较大。2020年,贴标蓝色债券的平均超额认购倍数为1倍;2022—2024年,其认购热情较低,平均超额认购倍数跌破1倍;2025年以来,随着海洋强国建设相关政策驱动,贴标蓝色债券的超额认购倍数与贴标绿色债券逐步靠近,且在2026年一季度超过贴标绿色债券,达到3.37倍,体现出贴标蓝色债券逐步得到投资者的认可(见图6)。
(三)蓝色债券创新模式不断涌现
近年来,得益于良好的政策环境,相关市场主体陆续开展蓝色债券发行探索,已基本形成境内外联动、品种多元、场景覆盖广泛的蓝色债券实践路径。
发行场所方面,2022年10月,海南省人民政府在香港发行首单离岸人民币蓝色地方政府债券,发行规模为12亿元,首次实现地方政府在国际资本市场发行蓝色债券,为地方政府探索跨境蓝色融资路径树立了典范,也推动了离岸人民币债券品种多元化。
发行主题方面,2026年1月,宁波远洋运输股份有限公司成功发行国内首单“一带一路”和“蓝色”双贴标公司债券G26宁远R,发行规模为5亿元,募集资金用于电动智能船舶购置及绿色贷款偿还,为港口航运企业利用蓝色债券融资提供了范本。
对推动我国蓝色债券市场深化发展的思考和建议
(一)我国蓝色债券市场发展面临的难点和挑战
一是规则体系有待完善。当前,国内蓝色债券的参照标准以《绿色金融支持项目目录(2025年版)》为主,在对海洋经济活动的覆盖精准性与实践指向性等方面仍有不足,配套的信息披露、认证、存续期管理细则尚待健全。
二是产品创新有待深化。与国际实践相比,我国当前蓝色债券品种较为单一,蓝色可持续发展挂钩债券等产品尚在起步阶段。此外,还面临风险分担机制创新性不足、投向行业集中度较高等问题。
三是信息披露有待加强。根据中债-绿色低碳转型债券数据库,在已发行投向蓝色经济领域的债券中,依据金融行业标准《绿色债券环境效益信息披露指标体系》,必填指标的平均信息披露率为76%,选填指标的平均信息披露率为51%,均有提升空间。
四是投资者的认可度有待提升。与贴标绿色债券相比,贴标蓝色债券的平均超额认购倍数波动幅度较大,反映出蓝色债券作为绿色债券的子品种,尚未形成成熟的市场共识,投资者认可度及市场表现稳定性有待提升。
(二)多措并举推动我国蓝色债券市场高质量发展
一是建议推动蓝色债券相关界定标准发布和应用,加大对海洋经济活动的支持力度。标准建设方面,建议完善绿色金融框架下海洋经济相关的分类评价标准;进一步明确蓝色债券的定义、募集资金用途、发行主体范围等,为蓝色债券贴标提供更加明确的依据。标准应用方面,可围绕海上风电、绿色航运、可持续渔业、海洋碳汇等战略方向,引导金融机构分类施策、精准支持,为各类主体发行蓝色债券提供指引和参考。
二是建议探索政策试点和产品创新,盘活蓝色资产,提升一、二级市场活力。政策试点方面,可设立蓝色产业引导基金、蓝色产业风险补偿基金等,同时明晰海洋资源产权主体、边界和权责归属,完善海洋经济社会价值、环境价值评估体系,为蓝色债券发行提供政策支持。产品创新方面,可聚焦债券结构、风险缓释与收益机制,如完善风险分担机制、拓展发行主体和应用领域等;鼓励使用挂钩蓝色债券的信用风险缓释合约,降低市场主体投资门槛;完善项目评估与利率挂钩机制,开展蓝色债券与蓝碳信用、生物多样性信用的跨市场衔接,探索推出蓝色可持续发展挂钩债券、蓝色巨灾债券等创新品种;探索以海洋碳汇收益权为底层资产的资产支持证券,以及以海洋排污权、海域使用权等作为质押标的的金融产品。
三是建议开展蓝色债券环境效益信息披露标准和数据库建设,提升市场信息透明度。披露标准方面,制定蓝色债券专项信息披露指引及环境效益信息披露标准,统一信息披露框架及模板,便于发行人进行参考;明确海洋碳汇、海水质量改善相关指标的核算方法与披露要求,引入第三方专业机构参与蓝色债券的认证、评估,提升信息透明度与市场认可度。数据库建设方面,探索构建全国统一的蓝色债券环境效益数据库,集中展示投向蓝色领域债券的全生命周期环境效益信息;构建完善的蓝色金融价值评估体系和价值评估方法,提升投资者关注度、市场应用价值及操作便利性,引导发行人提升信息披露质量;探索建设海洋金融信用信息平台,接入卫星遥感、海底观测网数据,为蓝碳挂钩债券等产品的信用评分夯实数据基础。
四是建议加强国际交流与能力建设,提升我国在国际蓝色债券市场上的影响力和话语权。国际合作方面,积极参与全球蓝色金融标准的制定与研讨;依托“一带一路”倡议和人民币国际化进程,鼓励中资机构在境外发行以人民币计价的蓝色债券;探索与亚洲开发银行等多边机构开展跨国、跨区域海洋保护融资项目。能力建设方面,深入研究蓝色债券先进技术、测算方法等国际经验,完善我国蓝色金融理论认识与实践路径,推动更多中国蓝色债券实践案例纳入国际实践库,提升我国在全球蓝色金融治理中的话语权。
(作者系中央结算公司深圳分公司绿色金融创新中心总经理 段怡然,中央结算公司深圳分公司绿色金融创新中心高级副经理 张锦涛,本文原载《债券》2026年8月刊)
编辑:王菁
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115

















