新华指数|8月普惠金融-景气指数:融资支撑稳固,小微经营稳步修复
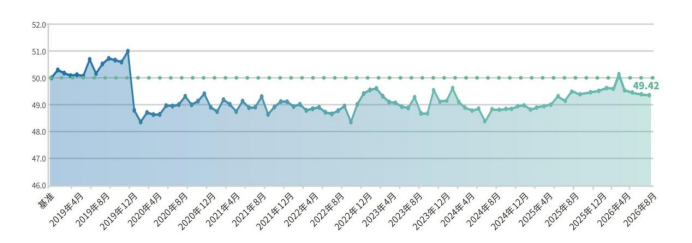
2026年8月,普惠金融-景气指数达49.42点,较7月下降0.04点。融资景气略有降低,仍保持在50点以上,金融对实体经济的支持作用持续增强。经营景气保持平稳,需求回暖信号持续显现,订单与盈利持续改善,成本压力仍存。
图1 普惠金融-景气指数结果(单位:点)
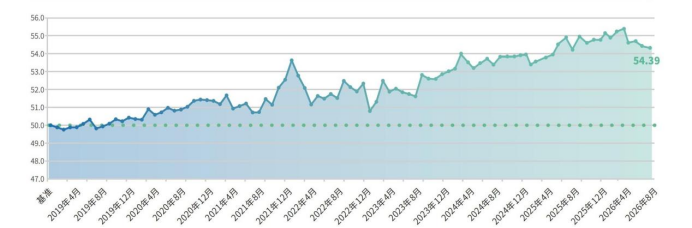
融资景气度小幅走弱
分维度来看,8月融资景气度指数为54.39点,较7月下降0.08点。中国人民银行数据显示,8月末社会融资规模存量为464.8万亿元,同比增长7.2%,较上月回落0.2个百分点。指数调研问卷显示,本月小微企业融资需求由大额向小额转移,新增资金诉求趋于审慎。融资结构持续优化。8月末,普惠小微贷款余额38.13万亿元,同比增长8.3%,不含房地产业的服务业中长期贷款余额62.25万亿元,同比增长9.3%,均高于同期各项贷款增速,金融对实体经济支持稳固,信贷资源更多流向科技创新、绿色转型等新动能领域。财政金融协同支持持续发力,《关于进一步做好财政金融协同促内需政策有关工作的通知》自8月1日起施行,从扩大贴息范围、增加经办机构和适当提高额度三个维度对原有政策进行了系统性优化,进一步畅通小微主体融资渠道,更好发挥财政金融协同促内需一揽子政策作用。
图2 分维度-融资景气度指数结果(单位:点)
经营景气度保持平稳
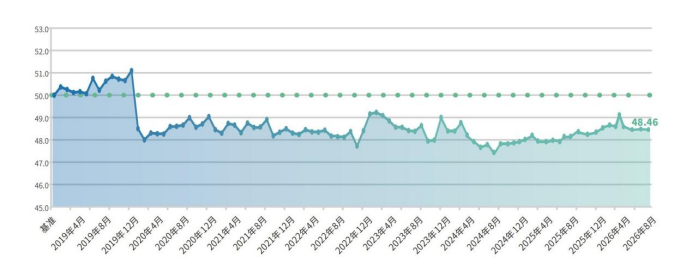
8月,经营景气度指数为48.46点,较7月下降0.03点。资金层面交易活跃度有所回落,企业资金流入有所减弱。从指数调研情况看,小微企业原材料、场地租金等刚性成本仍处于高位,持续挤压企业利润空间,拖累本月经营景气度小幅下行。与此同时,需求端回暖的基础信号持续显现。小微企业订单延续向好态势,带动盈利指标同步改善,产品售价下行势头有所放缓。随着市场环境持续优化,小微经营修复潜力将逐步释放。
图3 分维度-经营景气度指数结果(单位:点)
行业景气度:九大行业4升5降
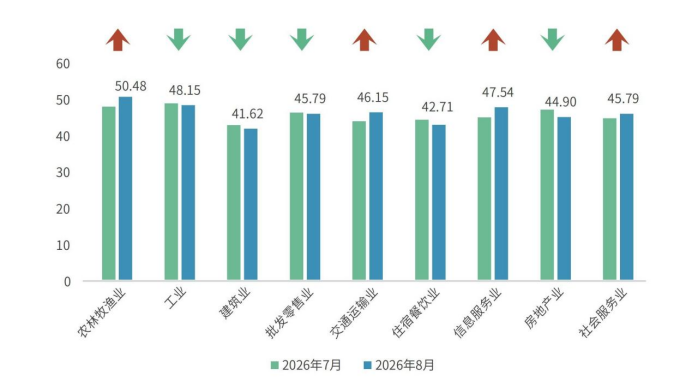
分行业来看,8月,九大行业经营景气度指数呈4升5降。受秋收作业临近的季节性支撑,农林牧渔业对市场预期整体偏积极,经营景气度高于基准线。数字需求持续释放,信息服务业经营景气度改善。暑期出行带动客运、物流需求回升,叠加开学季以及“以旧换新”政策的推动,3C电子、家居、文化用品等需求增加明显,消费物流保持活跃,交通运输业经营景气度修复。居民消费持续向服务型、体验型转型,休闲娱乐、景区游览、线上消费等活动均有良好表现,社会服务业向好发展。工业、建筑业、批发零售业、住宿餐饮业和房地产业经营景气度有所下降。
图4 分行业经营景气度指数结果(单位:点)
区域景气度:七大区域3升4降
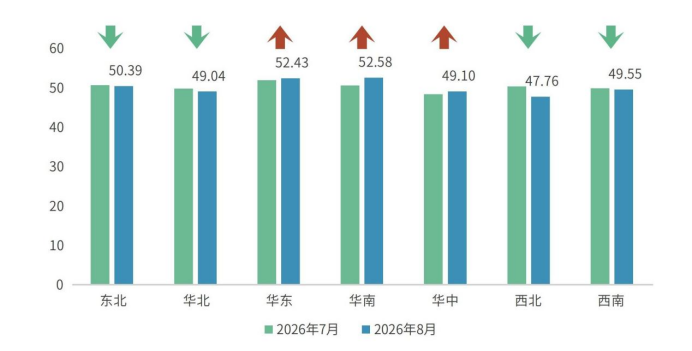
分区域来看,七大区域经营景气度指数呈3升4降。其中,华东、华南和华中地区指数有所上升,分别为52.43、52.58和49.10点;东北、华北、西北和西南地区指数有所下降,分别为50.39、49.04、47.76和49.55点。
图5 分区域经营景气度指数结果(单位:点)
据了解,普惠金融-景气指数由中国经济信息社、中国银行业协会、中国建设银行、中国中小企业协会共同推出,由中国工商银行、中国邮政储蓄银行、招商银行、江苏银行、浙江农商联合银行、上海农商银行等单位共同参与,由新华指数研究院运营。指数以小微企业、个体工商户等经营主体的融资和发展情况为切入点,从企业经营、融资两个维度,反映普惠金融市场发展态势,展现普惠金融服务小微企业的景气程度。指数客观数据主要来自市场金融机构;主观数据来源于每月对全国5000余家小微企业的调查问卷。(刘耀芳)