【机构观债】2026年9月债市成交延续下行态势 交易利差小幅收窄
债券二级市场9月总成交金额374,182.30亿元,同比微增0.45%,环比下降4.12%。
新华财经北京10月13日电 2026年9月债市整体成交规模环比进一步回落,利率债交易缩量更为显著;信用债内部结构分化,产业债成交回暖、久期继续拉长,城投债成交持续收缩。全市场信用债交易利差整体收窄,产业债多数行业利差下行,仅少数行业利差小幅走阔;城投债交易利差由升转降,但区域分化格局突出。
统计数据显示,债券二级市场9月总成交金额374,182.30亿元,同比微增0.45%,环比下降4.12%。
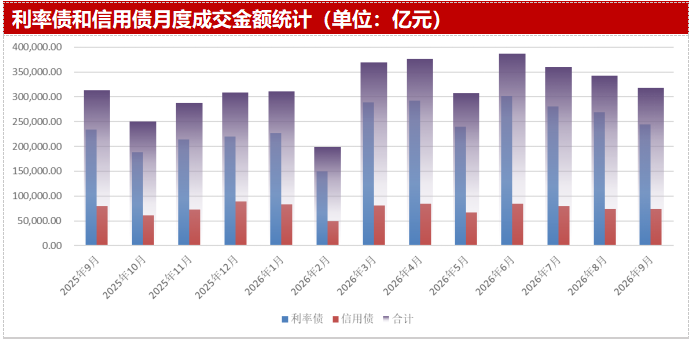
按类型划分,利率债方面,9月成交金额244,264.09亿元,同比上涨4.42%,环比回落9.01%,是带动全市场成交下行的主要因素。信用债(剔除同业存单)方面,9月成交金额为73,613.28亿元,同比下降7.48%,环比仅微降0.94%。
从信用债细分品种交易情况来看,产业债成交环比提升4.73%、城投债成交继续收缩,环比下降5.55%。产业债成交的信用等级结构未发生明显变化,久期延续拉长趋势,1‑3年期、3‑5年期、5‑10年期券种成交占比持续抬升,其中AAA级产业债拉长久期的特征最为突出。城投债方面,AAA级城投债成交占比小幅上行;AA+、AA级城投债成交久期较上月同样有所拉长。
交易利差方面,月内基准利率震荡下行,信用债收益率呈现先下行、再反弹、再度回落的高波动特征,全月交易利差合计收窄3.58bp。
从行业利差中位数的排序来看,截至9月30日,房地产、电力设备、社会服务、农林牧渔和医药生物行业利差处于高位,分别为69.40bp、59.09bp、49.56bp、49.07bp和48.41bp;公用事业、食品饮料、机械设备、交通运输和通信行业利差处于低位,分别为34.01bp、34.61bp、35.74bp、36.24bp和37.03bp。
环比观察,9月产业债绝大多数行业交易利差出现收窄。计算机、电子、钢铁行业利差下行幅度均超20bp,仅石油石化行业利差小幅走阔1.63bp。
城投债方面,截至9月30日,贵州、云南、陕西、山东和辽宁区域利差在各省级行政区中居于高位;上海、浙江、北京、西藏、江苏区域利差在各省级行政区中处于低位。山西、辽宁和云南区域城投利差环比有所走阔。
展望后市,10月交易利差或将呈现整体震荡运行、板块与区域内部分化延续的格局。产业债方面,低利差行业利差大概率维持窄幅震荡;计算机、钢铁等前期利差明显收窄行业下行动能减弱;房地产等仍存基本面压力的行业利差易受基本面消息扰动,存在阶段性波动风险,行业之间分化延续。城投债方面,整体利差以震荡为主,行情更多体现区域分化特征。上海、江苏、浙江等经济财政实力较强区域利差继续下行空间有限,维持低位运行;而高利差区域仍易受地方化债进展、市场风险偏好变化影响,部分弱资质省份存在利差阶段性走阔的可能性。
(作者系大公国际资信评估有限公司技术研究部 董梦琳)
编辑:王菁
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115