
【机构观债】2026年10月债市成交规模延续回落 交易利差持续分化
债券二级市场10月总成交金额334,274.02亿元,同比大增12.47%,受交易日天数减少影响环比下降10.67%。
新华财经北京11月6日电 2026年10月债市成交规模环比延续回落,利率债成交同比放量但环比收缩,信用债缩量更为明显;产业债、城投债成交均环比下行,产业债久期适度缩短,城投债AAA级占比回落、久期有所拉长。全市场信用债交易利差整体小幅收窄,产业债各行业利差涨跌互现、波动温和,城投债利差环比基本持平,区域表现有所分化。
统计数据显示,债券二级市场10月总成交金额334,274.02亿元,同比大增12.47%,受交易日天数减少影响环比下降10.67%。
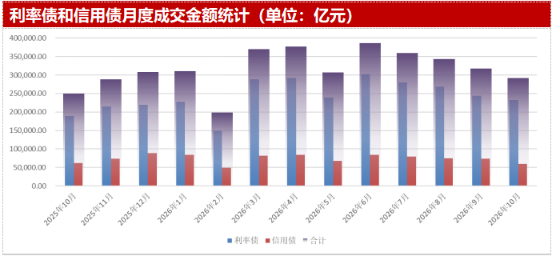
按类型划分,利率债方面,10月成交金额231,824.45亿元,同比上涨22.95%,环比回落5.09%。信用债(剔除同业存单)方面,10月成交金额为59,845.37亿元,同比下降2.70%,环比下降18.70%,缩量幅度更为明显。
从信用债细分品种来看,市场呈普遍缩量态势,产业债成交环比下降22.32%,城投债成交延续收缩,环比下降11.42%。产业债成交的信用等级结构未发生明显变化,久期适度缩短,1年期以内、1-3年期券种成交占比均小幅抬升约1个百分点,其中 AA+级产业债1-3年期占比提升最为显著;城投债方面,AAA 级城投债成交占比回落,AAA、AA级城投债成交久期较上月有所拉长。
交易利差方面,受月末市场信用事件发酵影响,本月基准利率持续下行,至月末最后一个交易日转为上行,信用债收益率走势同步,全月交易利差合计收窄1.87bp。
从行业利差中位数的排序来看,截至10月30日,电力设备、房地产、农林牧渔、计算机和基础化工行业利差处于高位,分别为64.39bp、62.83bp、61.05bp、56.31bp和54.41bp;食品饮料、传媒、交通运输、通信和石油石化行业利差处于低位,分别为29.02bp、30.15bp、33.39bp、34.50bp和34.71bp。
环比观察,10月产业债各行业信用利差涨跌互现、波动温和。电子、计算机、农林牧渔、机械设备行业利差上行幅度较大,均超过10bp;下行行业中传媒利差收窄最为明显,达7.13bp。
城投债方面,全市场城投债交易利差环比基本持平。截至2026年10月30日,贵州、云南、甘肃、青海和陕西区域利差在各省级行政区中居于高位;上海、北京、福建、浙江、江苏区域利差在各省级行政区中处于低位。环比来看,多数区域利差呈现收窄,甘肃、新疆区域利差上行超10bp,区域分化格局延续。
展望后市,11月交易利差或维持窄幅震荡态势,板块与区域定价分化格局仍将延续。产业债层面,公用事业、食品饮料等利差处于低位的行业,利差进一步收窄空间有限;电子、计算机等前期利差明显走阔的行业,在资金面平稳的背景下存在阶段性修复机会;房地产行业利差则或受市场情绪扰动,存在进一步走阔压力。城投债层面,在化债工作稳步推进、融资端管控持续落地的背景下,弱资质区域尾部主体利差仍存波动压力,部分债务负担较重区域利差面临阶段性上行风险,区域定价分化或将进一步凸显。
(作者系大公国际资信评估有限公司技术研究部 董梦琳、李喆)
编辑:王菁
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115















