
离岸观澜 | 中资离岸债10月报:发行环比减少近四成 四季度到期兑付压力减轻
据中经社企业外债风险监测系统显示,2026年10月中资离岸债总发行规模折合约156亿美元,环比减少约37%。产业债及金融债发行情况显著回暖。
新华财经上海11月22日电(张天源) 据中经社企业外债风险监测系统显示,2026年10月中资离岸债总发行规模折合约156亿美元,环比减少约37%,产业债及金融债发行情况显著回暖。
一级市场发行放缓
一级市场方面,10月离岸债发行节奏有所放缓。数据显示,按起息日计算,较今年9月环比减少约94亿美元,较2025年10月环比减少约2亿美元。当月净融资额为10.74亿美元。
按发债类型来看,政府债约27亿美元,产业债约66亿美元,金融债约32亿美元,城投债约19亿美元,地产债约12亿美元(统计口径:按起息日计算;剔除可转债、可换股债和存单)。
按币种来看,以离岸人民币计价的债券规模折合约96亿美元,占月度总规模的61%,共计30只债券,平均融资成本2.34%,其中64%的债券在港交所上市,7%在澳交所(MOX)上市。以美元计价的债券规模小幅回升至约50亿美元,共计15只债券,固定利率债券的平均融资成本约5%,浮动利率债券4只,均为金融债,均在美联储宣布加息后定价,锚定担保隔夜融资利率(SOFR),利差最高超过85个基点。
以港元计价的债券规模下降至折合约6.5亿美元,共计6只,平均融资成本为3.8%。另外,其他币种方面,
中信证券首席经济学家明明表示,10月下旬至11月初,多家科技类企业密集发行离岸人民币债券,推动主要中资科创企业年内离岸人民币债融资规模反超美元债。这一趋势显示境外债券融资正由美元主导逐步转向双币种并行。
按评级情况来看,10月新发的投资级、高收益和无评级的发行量占比分别为69%、0%和31%,一级新发仍以投资级和无评级为主。
兴业证券首席经济学家刘郁表示,今年点心债供给去城投化、去地产化特征明显,金融债和科技及互联网企业发行占比提升,但整体规模仍较小,供给集中于少数头部企业。产业类发行人主要涉及电力能源、有色金属和工程机械行业。
二级市场多数下行
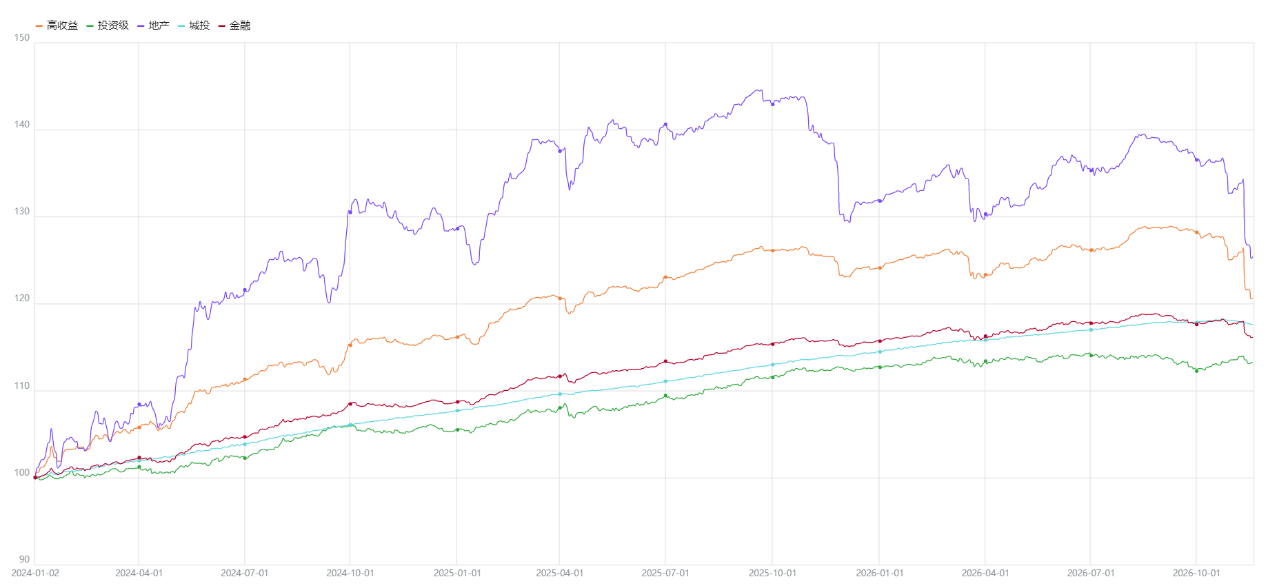
二级市场方面,10月中资美元债指数多数下行,截至4月末,Markit iBoxx亚洲中资美元债指数253.18,月涨幅为0.58%,投资级指数245.96,月涨幅为0.84%;高收益指数242.93,月涨幅为-2.65%。
图表来源:中经社企业外债风险监测系统
分行业看,Markit iBoxx中资房地产债券指数为177.22,月涨幅为-3.17%;城投债券指数为158.89,月涨幅为0.15%;金融债券指数为297.28,与上月基本持平。
此外,2026年10月离岸人民币国债利率走势不一,据中金公司统计,截至10月末1年、3年、5年和10年利率分别收于1.30%、1.40%、1.48%和1.78%。截至10月末指数收益率和利差分别为2.121%和60个基点,相比9月末分别上涨12个基点和7个基点。
中金公司分析师袁文博指出,10月美债收益率整体震荡下行,但海外经济数据韧性及通胀压力仍对利率走势形成扰动。中资美元债整体表现有所分化,分行业看,城投板块整体保持相对稳定,地产板块则有所调整。
四季度到期兑付压力有所缓解
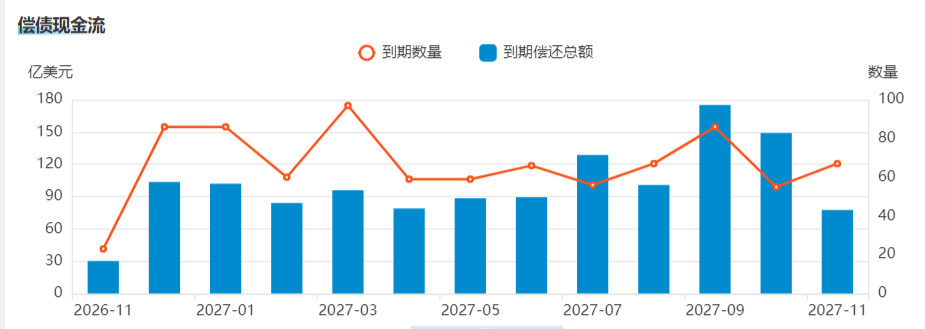
中经社企业外债风险监测系统显示,今年四季度离岸债兑付压力有所减轻。从数据来看,2026年10至12月,分别需要偿还82.09亿美元、62.41亿美元和103.58亿美元,累计兑付规模为248.08亿美元。较三季度约483亿美元的到期兑付规模显著下降。值得注意的是,未来6个月的偿债高峰为2026年12月,当月需兑付86只债券。
图表来源:中经社企业外债风险监测系统
东方金诚分析师唐晓琳表示,在境外流动性收紧背景下,发行主体在资本市场融资的选择日趋多元,显著改善了市场对中资美元债偿付能力的预期。
展望后市,大公国际分析师邢磊表示,2026年我国跨境人民币债券市场迎来跨越式发展。截至目前,发行人来源地区拓展至28个,非内地主体发行占比首次突破20%,境外金融机构加速入场,随着制度完善与地缘构成环境催化,市场扩容是人民币向投融资货币进阶的重要印证。往后看,美联储加息预期升温,叠加人民币国际化和汇率预期稳定,点心债市场有望持续扩容。
唐晓琳也表示,预计美联储或进一步收紧货币政策,美债收益率中枢易上难下,中资美元债发行成本将维持高位,发行规模预计延续低位、但同比降幅收窄,发行结构向投资级集中,发行期限保持相对稳定;在美元流动性收紧和中资美元债供给下降双重影响下,预计二级市场投资级和高收益债利差走势将继续分化。
编辑:林郑宏
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115















