商品日报(9月21日):纸浆大涨创近四个月新高 油价继续回吐风险溢价
国内商品期货市场9月21日涨跌互现,截至下午收盘,中证商品期货价格指数收报1706.15点,较前一交易日下跌0.61%;中证商品期货指数收报2358.09点,较前一交易日下跌0.61%。
新华财经北京9月21日电(郭洲洋、张瑶)国内商品期货市场9月21日涨跌互现。其中,纸浆、碳酸锂涨超3%;纯苯、沥青涨超3%;双胶纸、玻璃、花生、棉纱涨超1%。下跌品种方面,SC原油跌超4%;菜粕跌超2%;液化气、聚丙烯、LU、丙烯、生猪、苹果、塑料、豆粕、燃料油跌超1%。
截至21日下午收盘,中证商品期货价格指数收报1706.15点,较前一交易日下跌10.49点,跌幅0.61%;中证商品期货指数收报2358.09点,较前一交易日下跌14.50点,跌幅0.61%。
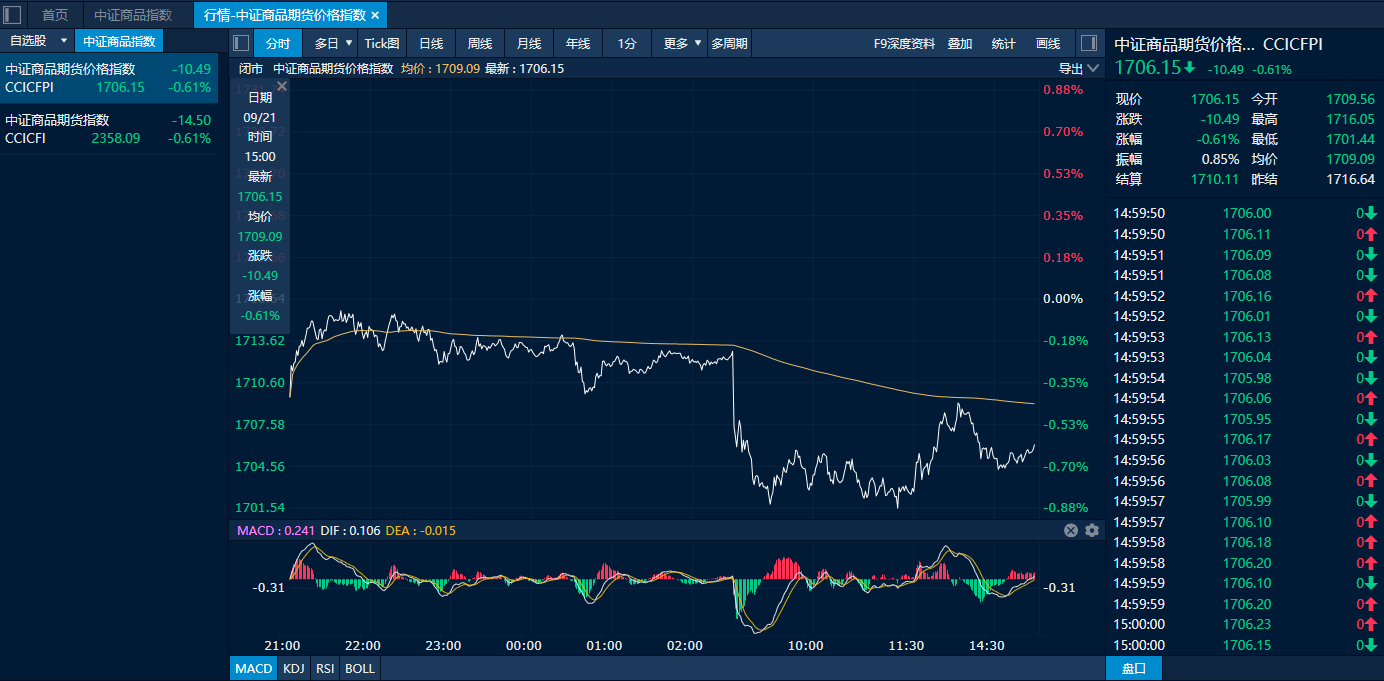
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
纸浆创下近四个月新高 碳酸锂重回13万元/吨上方
供应端扰动推动浆价自底部强劲反弹,纸浆期货本周一(9月21日)延续上周五涨势,主力合约日内进一步走高,终盘以3.88%的涨幅领涨商品市场,并创下近四个月新高。当下海外浆厂停产消息不断,据报道,AV Group NB公司表示Nackawic工厂将于10月底暂停运营,芬兰UPM公司虽确认旗下Kaukas于9月27日复产,但旗下另一浆厂Pietarsaari预计于10月19日至11月22日停产。外盘主流报价持续调涨,进口成本抬升为纸浆盘面托底。同时国内纸浆港口库存延续去化,基本面整体略有复苏。据Mysteel数据显示,截至9月17日,中国纸浆主流港口样本库存量216.5万吨,较上期去库9.8万吨,环比下降4.3%。在正信期货看来,当前国内纸浆市场交投情绪边际回暖,港口库存去化节奏有所加快,对浆价形成支撑;下游成品纸开工分化、整体仍处于偏低区间,叠加浆价阶段性反弹,原料成本抬升导致纸企毛利持续承压。总体上,现阶段市场多空均衡,纸浆盘面维持区间震荡反弹走势。
空头回补带动碳酸锂价格21日超跌反弹,截至下午收盘,主力合约收盘上涨超3%,收报132500元/吨,期价重回13万元/吨上方。现阶段碳酸锂市场处于节前下游旺季补库窗口,叠加行业库存边际回落、交易所仓单持续流出且基差坚挺,现实基本面依然偏强,碳酸锂盘面止跌回升。不过,首创期货指出,尽管需求仍维持旺季乐观,但是津巴布韦矿9月发运恢复至正常、澳洲增量兑现,10月预计更多到港,叠加后续枧下窝复产预期,基本面已经从供应短缺的故事切换到了供需博弈的状态,今日反弹更多源于阶段性修复,短期上方压力位或在13.5万元附近。
油价延续回落态势 两粕偏弱运行
随着原油供应边际修复以及市场对地缘局势预期降温,油价持续回吐风险溢价,今日SC原油主力合约开盘大跌,一度跌超7%,盘中有所反弹,最终以4.23%的跌幅领跌。沙特正加速恢复东西管道运力并通过阿曼苏哈尔港以船对船转运方式向亚洲炼油商提供更多现货,供应担忧得到一定缓解。同时据报道,伊朗伊斯兰议会议长卡利巴夫20日在议会发表讲话说,伊方已通过调解方向美方明确传递有关条件和立场。但他也表示,在伊方提出的条件得到满足、伊朗民族权利得到承认以及美方履行承诺前,伊朗不会恢复此前条件下的对美谈判,霍尔木兹海峡也不会重新开放。广发期货认为,短期油价更可能呈现高位宽幅震荡、波动率显著抬升,而非单边下行。需求侧受IEA下调2026年全球需求预期、宏观政策偏紧压制;供应侧则有低库存、地缘高波动与OPEC+减产的底部支撑,多空拉锯格局未变。重点跟踪两组变量:一是本周美伊直接对话结果,这是决定溢价方向的核心节点;二是霍尔木兹通行流量与沙特出口的修复斜率,可以验证供应缺口的真实收窄程度。若谈判破裂,则需防范溢价快速回补带来的反抽风险。
美豆下跌削弱国内粕类成本支撑,两粕延续偏弱运行,其中菜粕主力合约收跌2.70%;豆粕主力合约收跌1.25%。此外,进口大豆抛储重启,国家粮食交易中心将在本周二竞价销售54.3万吨进口大豆,一定程度上缓解国内对未来南美供应收缩的担忧。首创期货表示,豆菜粕价差依然徘徊在超过千点的高位,但菜粕自身基本面趋于宽松,缺乏独立走强动力。总体看,市场短期关注中美政策性风险的不确定性,同时国内抛储也缓解现货市场忧虑,两粕大幅回调后或震荡为主。关注本周中美谈判结果和进口大豆抛储成交情况。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115