多重因素共振 乙二醇期货高位回落
华东主港MEG库存已从低位回升,截至9月21日库存总量10.4万吨,较上一期增加1.6万吨,港口持续去库态势正式终结。
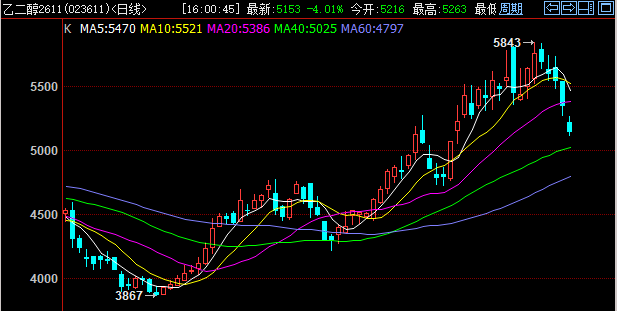
新华财经北京9月23日电(左元)乙二醇期货本周显著走弱,继昨日跌超4%之后,今日乙二醇2611合约再度跌超4%,在化工品中跌幅居前。市场分析认为,国际油价高位回落、国内乙二醇迎来库存拐点、下游需求拖累等是乙二醇期货大幅下跌的主要原因。
油价高位重挫
国际油价本周高位回落。美伊在联大期间举行间接会谈,给双方紧绷的关系打开一个缓和窗口,令市场风险偏好显著回落。同时,据路透社援引行业消息报道,沙特阿拉伯已正式重启东西输油管道,并准备于9月22日恢复红海延布港的原油出口业务。受上述因素影响,WTI原油迅速脱离上周创下的100美元以上的高点,目前在90美元下方运行。
东海期货分析指出,中东地缘冲突是本轮乙二醇上涨的核心驱动因素之一,国内乙二醇进口依存度为27.2%,其中沙特、科威特、阿曼及伊朗四国合计占总进口量的65.8%,进口渠道的扰动是市场最大的风险点。霍尔木兹海峡通航受阻直接导致9月进口量预计仅为16万~18万吨的低位水平。地缘风险的缓和也令乙二醇进口预期出现松动。
库存拐点显现
近期,乙二醇价格连续大涨,油制加工差升至历年同期高位,而煤炭价格近期走弱也令煤制乙二醇利润回升。在此背景下,8月下旬以来,乙二醇国内装置进入集中重启窗口。截至9月18日,乙二醇综合负荷已升至76.8%,其中乙烯制负荷77%,煤制负荷76.5%,较8月初的62.1%提升超过14个百分点。
“此前乙二醇的核心多头逻辑建立在极低港口库存之上。8月31日华东主港库存约9.2万吨,较3月初97万吨高点累计下降超87万吨,创下近5年同期最低值。但这一极端低库存状态正在发生方向性逆转。”东海期货分析表示,华东主港MEG库存已从低位回升,截至9月21日库存总量10.4万吨,较上一期增加1.6万吨,港口持续去库态势正式终结。
需求负反馈抑制期价
在乙二醇价格快速上涨的过程中,下游需求负反馈逐步显现。据中粮期货分析,从需求端来看,高价原料持续挤压下游聚酯利润,瓶片、短纤等品种已出现大规模主动减产,聚酯整体开工率已回落至75%附近,处于历史同期偏低水平。“金九”旺季实际兑现力度不及预期,需求负反馈已逐步显现,若后续原料价格维持高位,聚酯降负范围进一步扩大,将对原料需求形成更强的反向压制。
不过,尽管情绪层面估值快速修正,但支撑前期偏强逻辑的核心基本面并未发生根本反转。库存端,当前华东港口乙二醇库存仍维持在11万吨左右的历史低位,港口可流通现货持续偏紧,近端缺货格局尚未出现实质性缓解。期限结构上,现货对期货维持高升水,主力合约基差率接近20%的高位,期货处于深度贴水状态。中粮期货提示,高基差背景下,现货端对期货盘面形成较强托底力量,低位追空或将存在较大风险。
编辑:郭洲洋
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115