商品日报(9月28日):碳酸锂、白银跌超5% 生猪创近半年新低
临近国庆长假周一,因地缘冲突持续推高能源价格及美联储紧缩预期,美国国债拍卖表现不佳而持续推高美债收益率,多重宏观利空叠加节前资金离场的影响下贵金属承压跌幅扩大。
新华财经北京9月28日电(郭洲洋、左元)9月28日,国内商品多数下跌,碳酸锂、白银跌超5%,生猪跌超4%,黄金、红枣、钯、玻璃、焦煤、烧碱、二号大豆跌超2%,苹果、菜粕、铂、棕榈油、纸浆、菜粕、豆粕、菜油、沪铝、沪镍跌超1%;集运欧线涨近7%,甲醇涨超4%,高硫燃料油涨超3%,丙烯涨超2%,纯苯、液化石油气、一号大豆、PP、沥青涨超1%。
截至28日下午收盘,中证商品期货价格指数收报1670.21点,较前一交易日下跌27.01点,跌幅1.59%;中证商品期货指数收报2308.42点,较前一交易日下跌37.33点,跌幅1.59%。
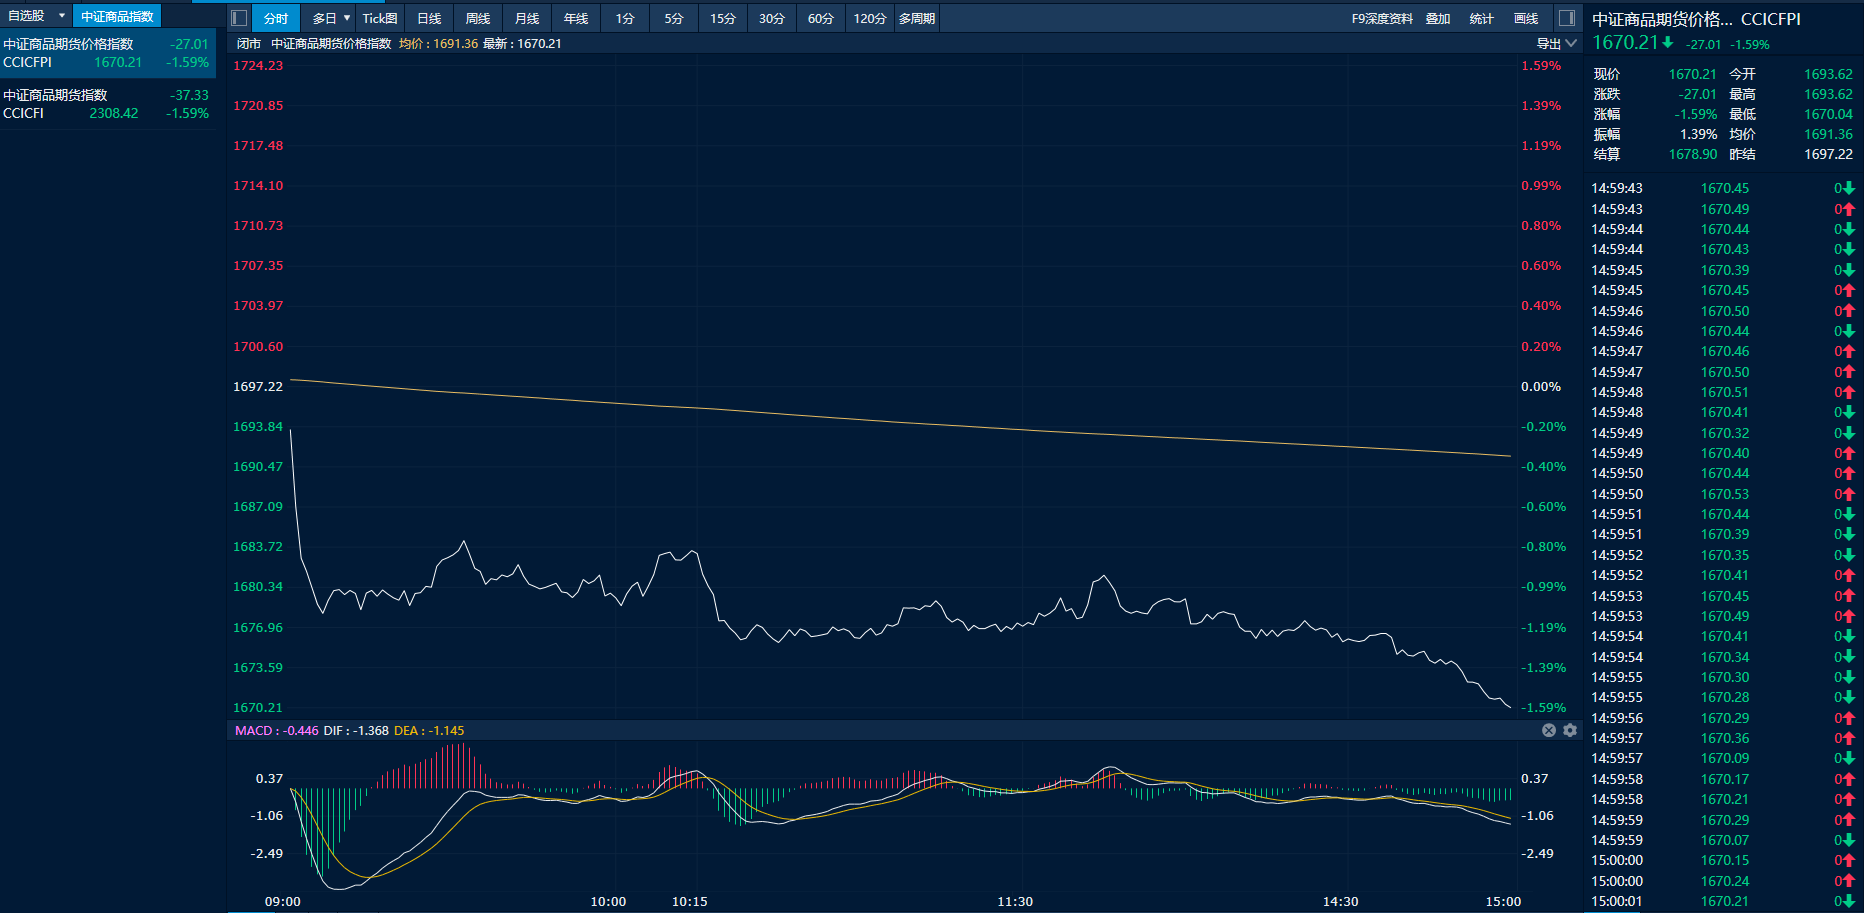
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
集运欧线大涨 地缘局势反复甲醇领涨化工品
9月28日,集运欧线主力合约强势走高,收涨6.92%。但现货方面,据上海航运交易所数据,截至2026年9月28日,上海出口集装箱结算运价指数(欧洲航线)报2441.81点,与上期相比跌6.5%。虽然现货运费仍旧承压,但随着国庆假期临近,常规季节性淡季接近尾声,近期MSK、HPL、CMA等船司陆续发布10月下半月宣涨函,盘面开始交易后续涨价预期。此外,地缘局势的反复也为盘面带来一定的风险溢价。申银万国期货认为,10月中下旬的提涨预期和落地情况或成为市场主要驱动。马士基10月19日起宣涨函公布,大柜宣涨至4000美元,基本延续去年策略,节后运价企稳预期升温,按马士基的报价测算,10合约已转为升水以计价节后运价的上涨。目前来看,10合约或逐渐转向交割估值逻辑,11合约弹性更大,关注10月中下旬宣涨实际落地程度与预期之差。
由于美伊双方态度的变化,原本市场期待的霍尔木兹海峡重开被按下暂停键。地缘局势的不确定性再度推涨油价。据报道,伊朗外长阿拉格齐25日在纽约联合国总部举行的记者会上宣布,伊朗已通过卡塔尔向美国转达一个有关重新开放霍尔木兹海峡的计划,如果美方据此采取必要行动,霍尔木兹海峡可以在七日内重新开放,恢复正常海运。不过,美国《华尔街日报》25日报道称,特朗普拒绝了伊方的相关提议,并告诉其助手他可能在11月美国国会中期选举后恢复对伊朗的轰炸。针对美国可能对伊朗发动的袭击,伊朗军方发言人阿克拉米尼亚27日表示,伊朗武装部队已做好充分准备,将竭尽全力进行对抗。
在成本支撑增强叠加中东地区出口供应受阻的局面下,甲醇主力合约今日以4.71%的涨幅领涨国内化工品。具体来看,除了油价带来的直接成本和海运成本支撑外,伊朗甲醇装置供应短缺预期、霍尔木兹海峡通行不畅导致的发运受阻以及国内港口目前库存低位均对盘面形成支撑。数据显示,截至9月23日,中国甲醇港口库存总量在41.20万吨,较上一期数据减少1.19万吨。据卓创资讯分析,双节临近下,部分下游维持刚需采购格局,但国内甲醇供应的持续偏紧,促使近期国内甲醇市场价格呈现易涨难跌格局,再加上国际原油价格近期仍处于相对高位,导致国内甲醇运输成本高居不下,进一步促使终端到货价格维持相对高位运行。后市来看仍需关注中东地区供应链稳定性以及国际原油价格走势。
碳酸锂、白银跌超5% 生猪跌超4%创半年新低
碳酸锂跌超5%,跌破12万关口,价格创出今年以来新低。金瑞期货分析称,节前备货已接近尾声,期价回落过程中基差逐步走强,期现走势分化,市场低价流通货源偏紧。目前远期弱预期主导价格逻辑,市场对明年动力增速、储能装机、下游电新库存存在担忧,价格中枢提前向下调整。目前弱预期下锂价整体方向偏空,近端现货支撑暂不足以扭转结构,后续关注仓单去库、基差走势等。
生猪期货主力合约2611跌超3%,创半年以来新低。自9月初以来,生猪主力合约累计跌幅已超过10%。南华期货分析称,下跌的原因在于中秋备货利好落空,中秋期间全国外三元标猪出栏均价跌至10.21元/公斤,环比再降0.06元,较上月末的11.09元回落0.88元,多地标猪价格已经失守10元关口。该机构指出,月末集团猪企在华东、华南、西南同步增加出栏量,叠加前期压栏猪源与二次育肥陆续释放,规模场日均出栏环比增加近4.7%,多重产能释放的格局并未缓解。而需求侧同样疲弱,中秋节后居民消费惯性下降,白条购销转淡,冻品库存偏高又构成反弹天花板,任何反弹都会触发低价冻品出库补充供应。上述因素共振下,期价大幅下跌。
此外,临近国庆长假周一,因地缘冲突持续推高能源价格及美联储紧缩预期,美国国债拍卖表现不佳而持续推高美债收益率,多重宏观利空叠加节前资金离场的影响下贵金属承压跌幅扩大。截至收盘,白银跌超5%,黄金、钯跌超2%,铂跌超1%。
编辑:张瑶
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115