
Potato Facts 2026Q3| 全球马铃薯简报:鲜薯行情涨跌不一 四季度价格同比看涨
三季度,美国鲜薯市场价跃升,欧盟延续往年震荡下滑规律;我国鲜薯产销两地批发价震荡走弱。新华指数研究院农业市场研究中心分析,全球马铃薯三大产销区马铃薯生产规模均大幅下滑,后市价格同比看涨;欧盟加工薯规模下滑居前,四季度国际初级薯制品行情有望企稳回升。
三季度,欧美中早熟鲜薯陆续上市,种植规模继续下滑的美国鲜薯市场价跃升,种植规模下滑的欧盟鲜薯市场价延续往年震荡下滑规律;我国北方一作区主流品种陆续上市,产销两地批发价震荡走弱。同期,国际初级薯制品库存相对高位,低价竞争导致市场行情继续偏弱运行。新华指数研究院农业市场研究中心分析,全球马铃薯三大产销区马铃薯生产规模均大幅下滑,后市价格同比看涨;欧盟加工薯规模下滑居前,四季度国际初级薯制品行情有望企稳回升。
美国:规模缩减催动鲜薯价格提升,年轻人消费增加后市看涨
近期,美国马铃薯协会(Potatoes USA)发布了《2026年美国马铃薯消费调查报告》(简称,报告)。报告显示,2026年美国人每周至少吃一次马铃薯的人数占比下滑至51%,同时年轻人消费比重明显提升,正好对应2026年2月美国商超鲜薯零售均价触底。随后商品薯库存逐步下降,美国商超鲜薯月度零售均价稳步回升。
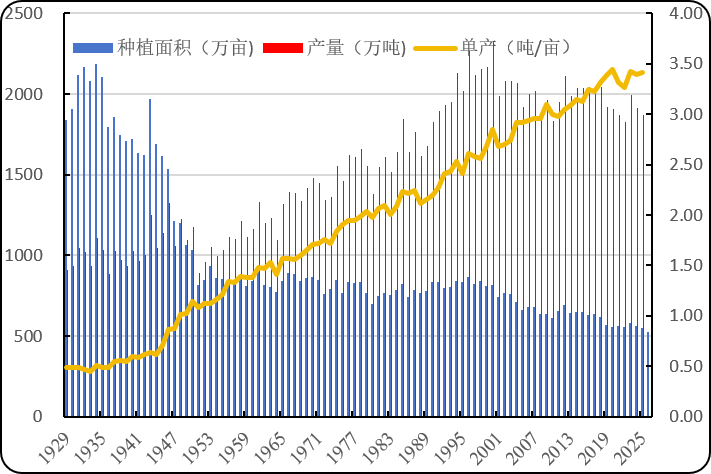
今年美国马铃薯种植面积再次下滑,催动三季度美国商超鲜薯月度零售均价再次攀升,同比转涨。美国农业部农业统计局(USDA-NASS)最新调查数据显示,2026/2027年度美国马铃薯种植面积仅有527.07万亩,与6月份预测数值持平,较上年度下跌3.81%,再创历史新低。
图1. 近百年美国马铃薯种植规模走势图
(数据来源:美国农业部农业统计局(USDA--NASS)、新华指数研究院)
具体来看,2026年8月美国鲜食商品薯商超月度零售均价来到13.30美元/百磅(折合1.98元人民币/公斤),三季度以来累计上涨29.13%,自当产季低谷期(2026年2月)以来累计上涨84.72%,同比转涨,涨幅为12.71%。
图2. 近八年美国鲜食商品薯商超月度零售均价走势图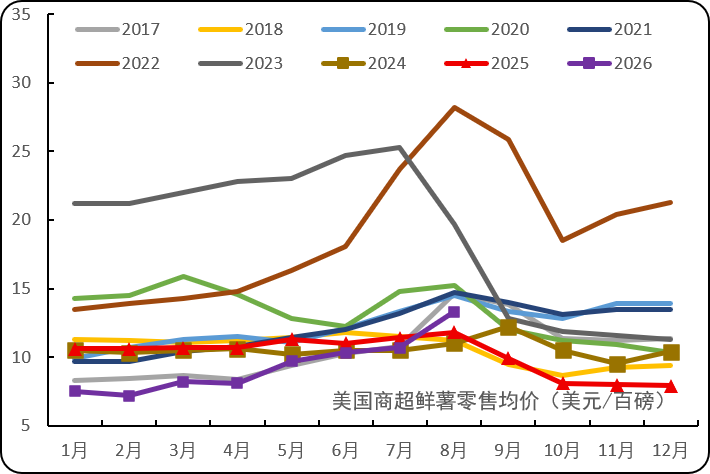
(数据来源:美国农业部农业统计局(USDA--NASS)、新华指数研究院)
基于美国马铃薯消费群体变化,美国薯条产业规模有望稳中有升。结合美国马铃薯生产规模稳步下滑,这或将进一步推升美国鲜薯终端零售价。
欧盟:鲜薯价格指数窄幅震荡下滑,新产季加工薯规模跌幅居前
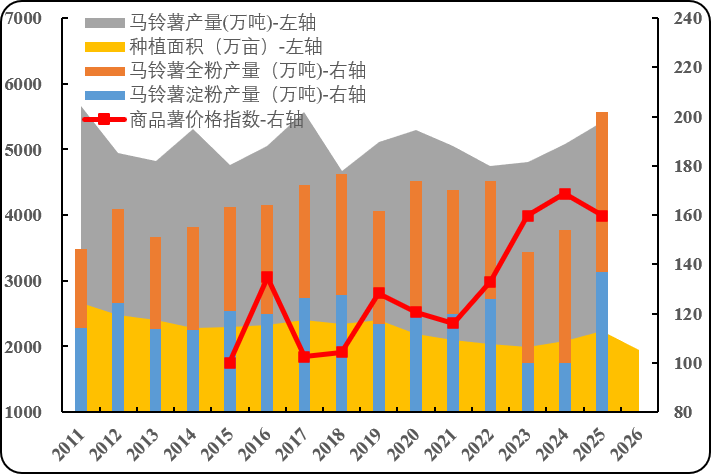
上半年,欧盟加工薯市场价从高位震荡下滑到低位,间接导致六月初欧盟加工薯价格指数期货合约退市,也使得欧盟加工商品薯种植规模缩减。叠加夏季持续高温干旱,欧盟马铃薯产能或将创下近十年来新低。欧盟委员会(EU)最新数据显示,2026/2027年度欧盟马铃薯种植面积仅有1945.07万亩,创下近十年来新低,较上年度下降12.78%;西北欧四国马铃薯联盟(NEPG)种植面积仅为782.18万亩,规模下滑比重达13.7%。
图3. 欧盟27国马铃薯及薯制品产销行情走势图
(数据来源:欧盟委员会(EU)、新华指数研究院)
西北欧四国马铃薯联盟成员国荷兰、德国、比利时、法国等为欧盟初级薯制品主要加工区。加工薯供给规模下滑且规格不足,或将影响到初级薯制品产能,进而国际初级薯制品行情有望止跌转涨。
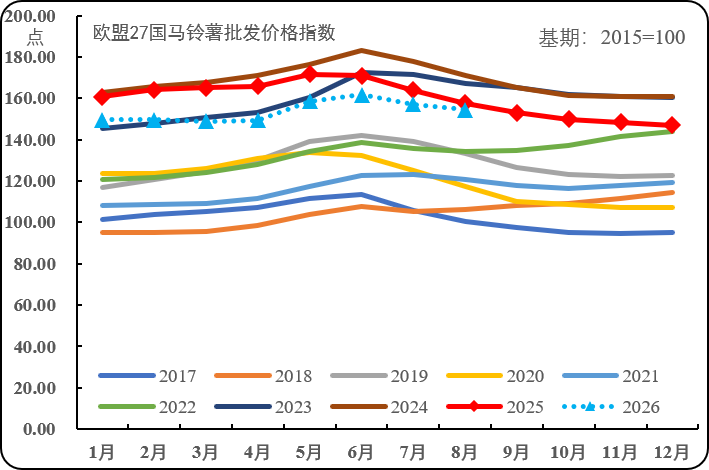
同期,观察到三季度欧盟鲜薯价格指数继续遵循震荡下滑走势;等到产量预期值出炉,欧盟鲜薯价格指数同比有望转涨。欧盟委员会(EU)数据显示,2026年8月欧盟27国马铃薯批发价格指数均值为154.57点,三季度以来累计下跌4.40%,同比跌幅1.94%。
图4. 近十年欧盟27国马铃薯批发价格指数走势图
(数据来源:欧盟委员会(EU)、新华指数研究院)
中国:薯制品出货承压且价格弱稳,新产季商品薯行情同比上行
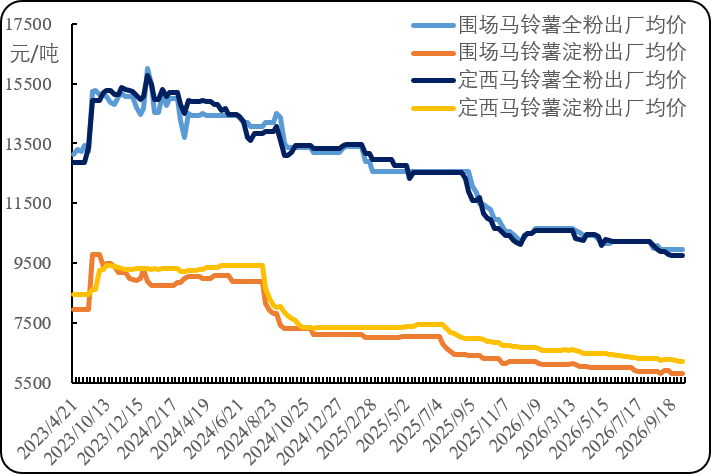
后疫情时代,欧盟薯制品产能快速恢复、我国等发展中国家薯制品产能快速提升,导致国际薯制品市场竞争加剧,进而使得我国初级薯制品出厂价自2024年以来持续震荡走低,累计回落三成以上。
图5. 近三年国内主产区初级薯制品出厂价格走势图
(数据来源:新华指数研究院)
现阶段,国内马铃薯淀粉库存同比高位,叠加小型企业低价出货,导致全国马铃薯淀粉出厂价于底部震荡偏弱运行。同期,马铃薯全粉产能继续提升,下游食品企业采购需求相对不足,使得全国马铃薯全粉出厂价亦是弱稳。截至9月30日,定西马铃薯淀粉出厂均价为6224.35元/吨,三季度累计下滑2.05%,自2023年高点累计下滑33.27%;定西马铃薯全粉出厂均价为9750.21元/吨,三季度累计下滑4.56%,自2023年高点累计下滑38.22%。同期,围场马铃薯淀粉出厂均价为5800.00元/吨,三季度累计下滑3.33%,自2023年高点累计下滑34.83%;围场马铃薯全粉出厂均价为9942.86元/吨,三季度累计下滑2.79%,自2023年高点累计下滑37.86%。
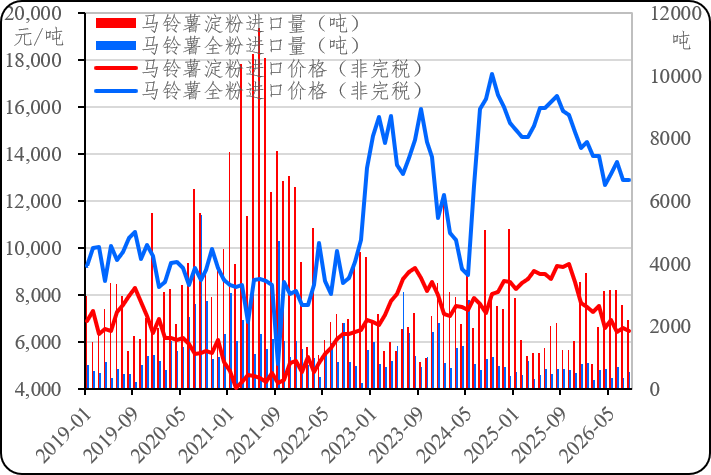
图6. 近八年我国对初级薯制品进口量价走势图
(数据来源:海关总署、新华指数研究院)
期间,我国对初级薯制品进口价格亦是普遍下滑。海关总署数据显示,6-8月我国进口马铃薯淀粉8017.18吨,季度环比下跌2.84%,季度同比上涨47.65%;同期我国进口马铃薯淀粉均价(未完税)为6507.89元/吨,季度环比下跌6.41%,季度同比下跌27.27%。对应地,我国进口马铃薯全粉1601.20吨,季度环比上涨0.06%,季度同比下跌10.33%;同期我国进口马铃薯全粉均价(未完税)为13236.90元/吨,季度环比下跌0.14%,季度同比下跌18.36%。从进口集中度来看,我国对周边国家和地区低价初级薯制品进口增加,对欧美国家货源进口集中度下滑,使得我国初级薯制品市场竞品冲击加剧,本土初级薯制品出货持续承压。
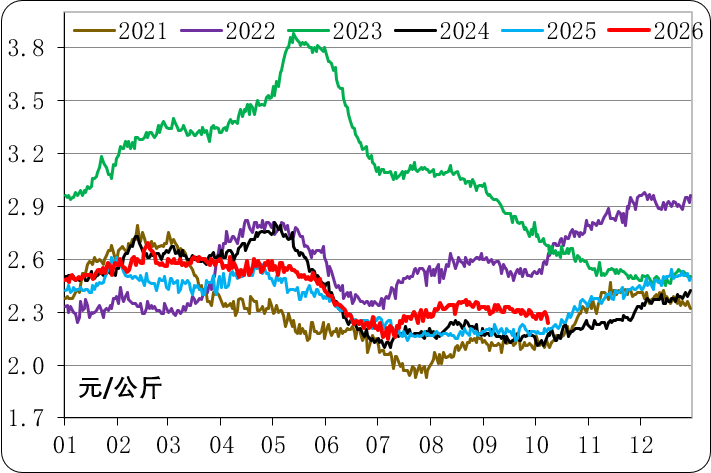
图7. 叠加近六年全国马铃薯销地批发价格走势图
(数据来源:农业农村部信息中心、新华指数研究院)
当期北方一作区主流品种陆续上市,叠加西南混作区长期高位出货,导致全国商品薯产销两地批发价震荡下滑但同比仍保持上涨走势。截至9月30日,全国商品薯销地批发价7日均线为2.29元/公斤,9月份累计下滑2.39%,同比仍上涨4.87%。同期,定西马铃薯产地批发均价为1.32元/公斤,自今年上市以来累计下滑3.33%,同比仍上涨2.70%。
9月马铃薯新产季开启,马铃薯互联网搜索指数快速拉升但同比仍大幅下跌。回到实际产销,在北方一作区各主产区种植规模下滑背景下,全国商品薯产地价仍是快速下滑,部分品种同比转跌。基于此,新华指数研究院农业市场研究中心分析,地头销售价不甚理想,入库比重有望提升;短期内商品薯地头销售价有望维持窄幅震荡运行。
声明:新华指数研究院自2025年起正式编发《Potato Facts》(全球马铃薯市场综述及走势分析季报),为马铃薯产业从业者提供决策参考,辅助提升我国马铃薯产业在国际上的知名度与影响力。
















