
美联储三年多来首次加息25个基点 ,A股如何走?
多数机构认为,美联储本次加息属于“预防型”而非“抗通胀型”,加息已被市场提前充分定价,落地后反而可能释放不确定性,A股有望迎来修复/反攻行情。
新华财经北京9月17日电(王媛媛)北京时间周四(9月17日)凌晨,美联储宣布将联邦基金利率目标区间上调25个基点到3.75%至4%之间,符合市场主流预期。这也是美联储三年多来首次加息,上一次加息要追溯到2023年7月份,当时该行自2022年3月至2023年7月连续11次加息,累计加息幅度达525个基点。
多数机构认为,美联储本次加息属于“预防型”而非“抗通胀型”,加息已被市场提前充分定价,落地后反而可能释放不确定性,A股有望迎来修复/反攻行情。
内部预计年内还会升息一次
美联储称,美国经济活动保持稳健,国内支出具备韧性,生产率增长与资本投资强劲,但通胀仍处高位,本次加息旨在推动通胀更快回落至2%长期目标。加息决议获得12票全票通过。
美联储当日发布最新经济预测,18名官员中有16人预计今年年底前至少再加息一次。美联储上调今年个人消费支出价格指数(PCE)通胀预期中值至3.7%,高于6月预测的3.6%。对今年失业率预测的中值则从6月的4.3%降至4.1%。对今年联邦基金利率的预测中值从6月的3.8%升至4.1%,对2027年和2028年的联邦基金利率预测中值则均升高50个基点。
美联储主席凯文・沃什随后在新闻发布会上表示,美国经济具备韧性,劳动力市场持续改善,整体金融环境尚未达到限制性水平。他强调,通胀依旧偏高,美联储需要推动通胀及时回落至目标区间。
A股如何走?
多数机构认为,美联储本次加息属于“预防型”而非“抗通胀型”,A股有望迎来修复/反攻行情。
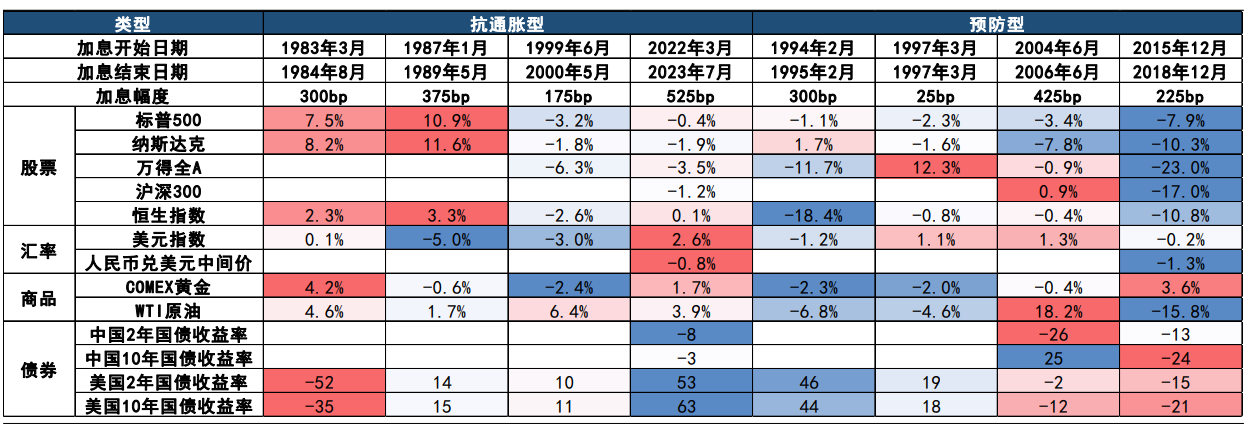
复盘历史经验,国信证券认为,美联储加息周期可分为抗通胀型与预防型。该机构认为,美联储若9月加息,或属于预防性质。预防型加息周期背景通常是:美国通胀有所回升但整体可控,经济并未明显过热;或是实际利率偏低、前期超宽松货币政策转为正常化。
国信证券认为,美联储加息未必导致A股下跌,还需关注加息性质及国内变量的变化。美联储加息通过无风险利率、金融条件和美元流动性影响股票、债券、外汇与商品等各类资产走势。对于美股而言,预防型加息中美股先跌后涨。抗通胀式加息初期美股未必下跌,主要由于分子端仍有支撑,但随着紧缩压力逐渐积聚,美股易出现大幅下跌。
就A股而言,国内政策环境仍偏暖,财政发力正在提速,经济处于修复趋势中,且A股的估值和情绪相较历史牛市顶点仍有差距,还处在牛市第三阶段。结构上,科技成长第二波机会正在酝酿;此外关注AI应用、资源红利和地产、消费。
中航证券认为,9月美联储或预防式加息,但后续空间或有限。当前市场已计入年内约两次加息预期下,短期A股或仍为震荡,但建议逢低布局,等待靴子落地,落地对市场影响或体现为利空出尽。中期看,科创50、沪深300业绩增速均有望于四季度再创新高,盈利驱动下,绝对收益角度,A股下半年有望震荡上行,“新登”、“老登”或均存在机会;结构上,科创50、沪深300业绩增速差有望于四季度再创新高,年内市场风格或仍将再度转向科技成长风格相对占优。但市场经历了年中极致分化后的大幅回撤后,下一轮风格分化程度或相对缓和。
中银国际证券分析称,上周A股主要指数震荡,市场已开始提前定价潜在的加息扰动。但成交额并未明显放大,意味着本轮调整更接近事件窗口期前的防御性减仓,而非趋势性抛售。长期来看,美联储加息冲击不影响我国产业逻辑与盈利预期。A股走势还是由国内政策主导,加息仅为扰动。因此,投资者中期配置主线仍应锚定国内盈利与产业景气,而非外部利率的边际变化。
中信证券表示,当前A股市场各类量价情绪指标已经回到较低水平,如果只是象征性、预防性的加息,那么加息风险释放应被视作买点而非卖点。9月美联储加息落地,应该是自7月以来这轮调整临近尾声的信号。AI仍是当下少数能够抵御利率上行的板块,配置上可维持“AI+能化”的结构。
附:1982年以来历次美联储加息启动后1月内大类资产表现(来源:国信证券研报)
编辑:胡晨曦
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115
















