看理财丨2026上半年度银行理财销售服务能力百强:招商、邮储、兴业位列前三
《2026上半年度银行理财销售服务能力百强榜》显示,国有大行前三名分别是中国邮政储蓄银行、中国工商银行和中国银行,股份制银行前三名分别是招商银行、兴业银行和平安银行,城农商行前三名分别是宁波银行、北京银行和杭州银行。
新华财经北京9月21日电(可达)2026年上半年,银行理财销售市场头部格局出现新变化。
金牛资产管理研究中心近日发布的《2026上半年度银行理财销售服务能力百强榜》显示,招商银行继续稳居榜首,中国邮政储蓄银行和兴业银行分列二、三位,中国工商银行、中国银行紧随其后,头部阵营整体实力雄厚。
数据显示,截至2026年6月末,银行理财产品余额总规模已达33.66万亿元,较年初增加了1.11%。全市场有656家机构跨行代销了理财公司发行的理财产品,较2025年12月增加63家。在规模与渠道双扩容的背景下,销售服务能力的比拼愈发激烈。
招商、邮储、兴业位列前三
从2026上半年度银行理财销售服务能力百强榜来看,国有大行前三名分别是中国邮政储蓄银行、中国工商银行和中国银行,股份制银行前三名分别是招商银行、兴业银行和平安银行,城农商行前三名分别是宁波银行、北京银行和杭州银行。
招商银行以80.65分的总分继续领跑全行业,中国邮政储蓄银行从2025年末的第三名升至第二名,兴业银行由第四名升至第三名。第二梯队竞争同样激烈。中国建设银行凭借综合实力上升9个位次至第七,中国农业银行上升10个位次至第九,国有大行整体表现稳健。而在城农商行中,江苏银行上升12个位次至第十六,成为榜单中上市城商行中进步最大的银行。这表明,在理财销售市场竞争日趋白热化的背景下,银行通过产品优化、服务升级和渠道深耕,仍能实现排名的显著提升。
在总榜上较为靠后的银行,在某些细分指标上同样亮点纷呈。例如,成都农村商业银行收益率分数高达95分;广东南海农村商业银行、长城华西银行在每周胜率上表现突出,均超过94分;贵阳农村商业银行、广东顺德农村商业银行在达标指数上位居前列。这反映了区域银行通过聚焦特定区域、特定资产和特定客群的差异化策略,在细分赛道上打造核心竞争力,形成“小而美”的竞争优势。
从各类银行的表现来看,竞争策略呈现明显分化。国有大行凭借庞大的网点和客群基础,在销售规模与产品丰富度上占据先天优势,但收益率等指标相对靠后,反映出大行在所销售产品筛选上更倾向于稳健型策略;股份制银行则在综合能力上更为均衡;城农商行虽然整体规模不占优,但在收益率和达标指数等细分指标上屡屡突围,实现了以点带面的突破。三类银行在理财销售赛道上的差异化定位日渐清晰。
表:2026上半年度银行理财销售服务能力百强榜(国有大行)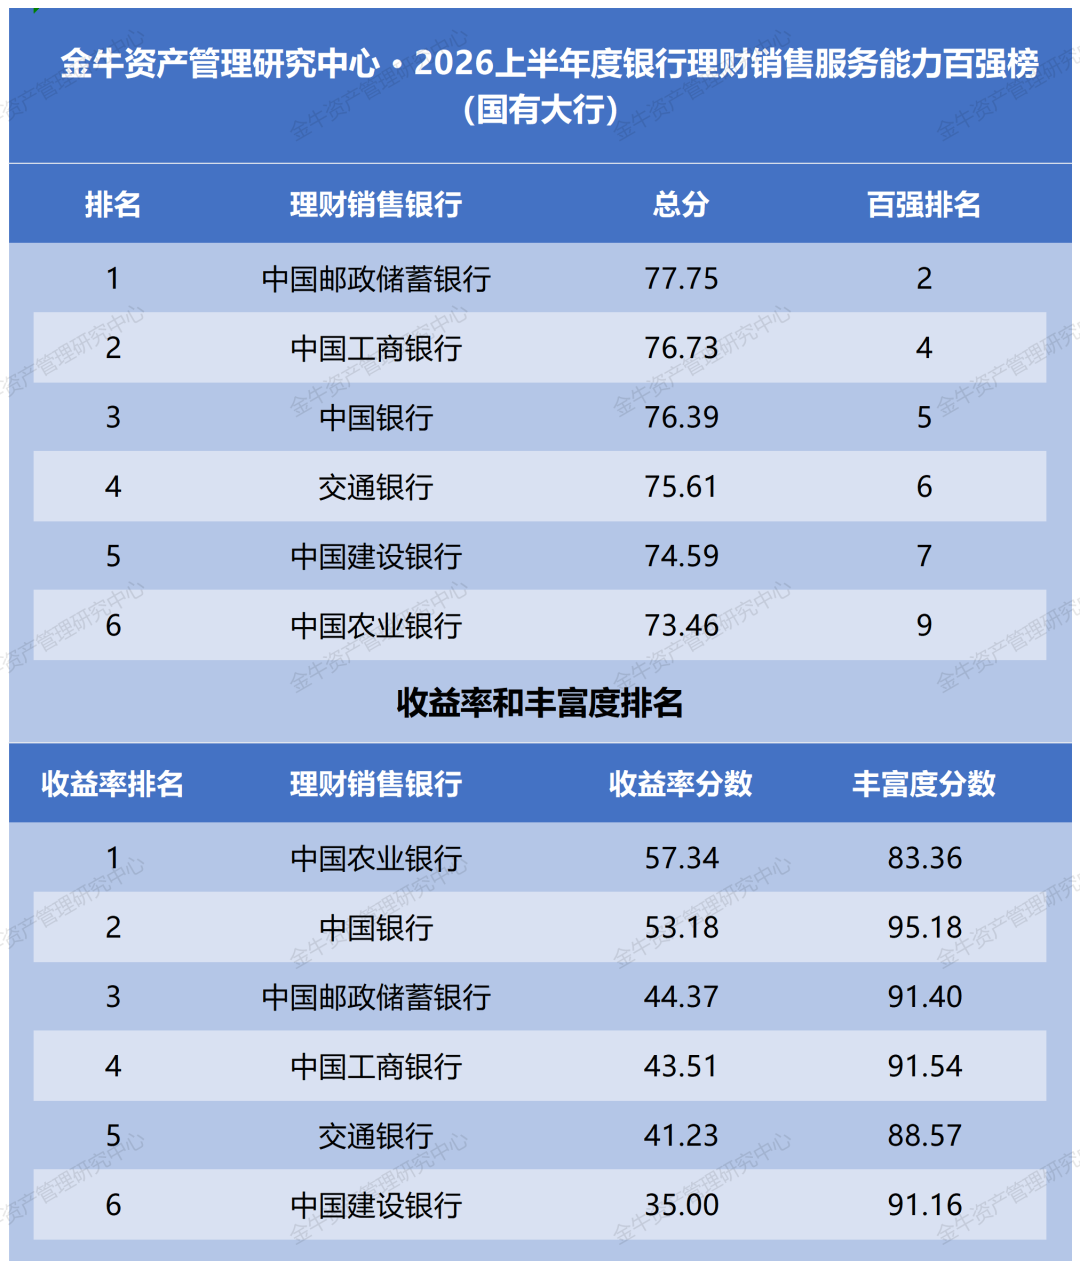 数据来源 :金牛资产管理研究中心
表:2026上半年度银行理财销售服务能力百强榜(股份制银行)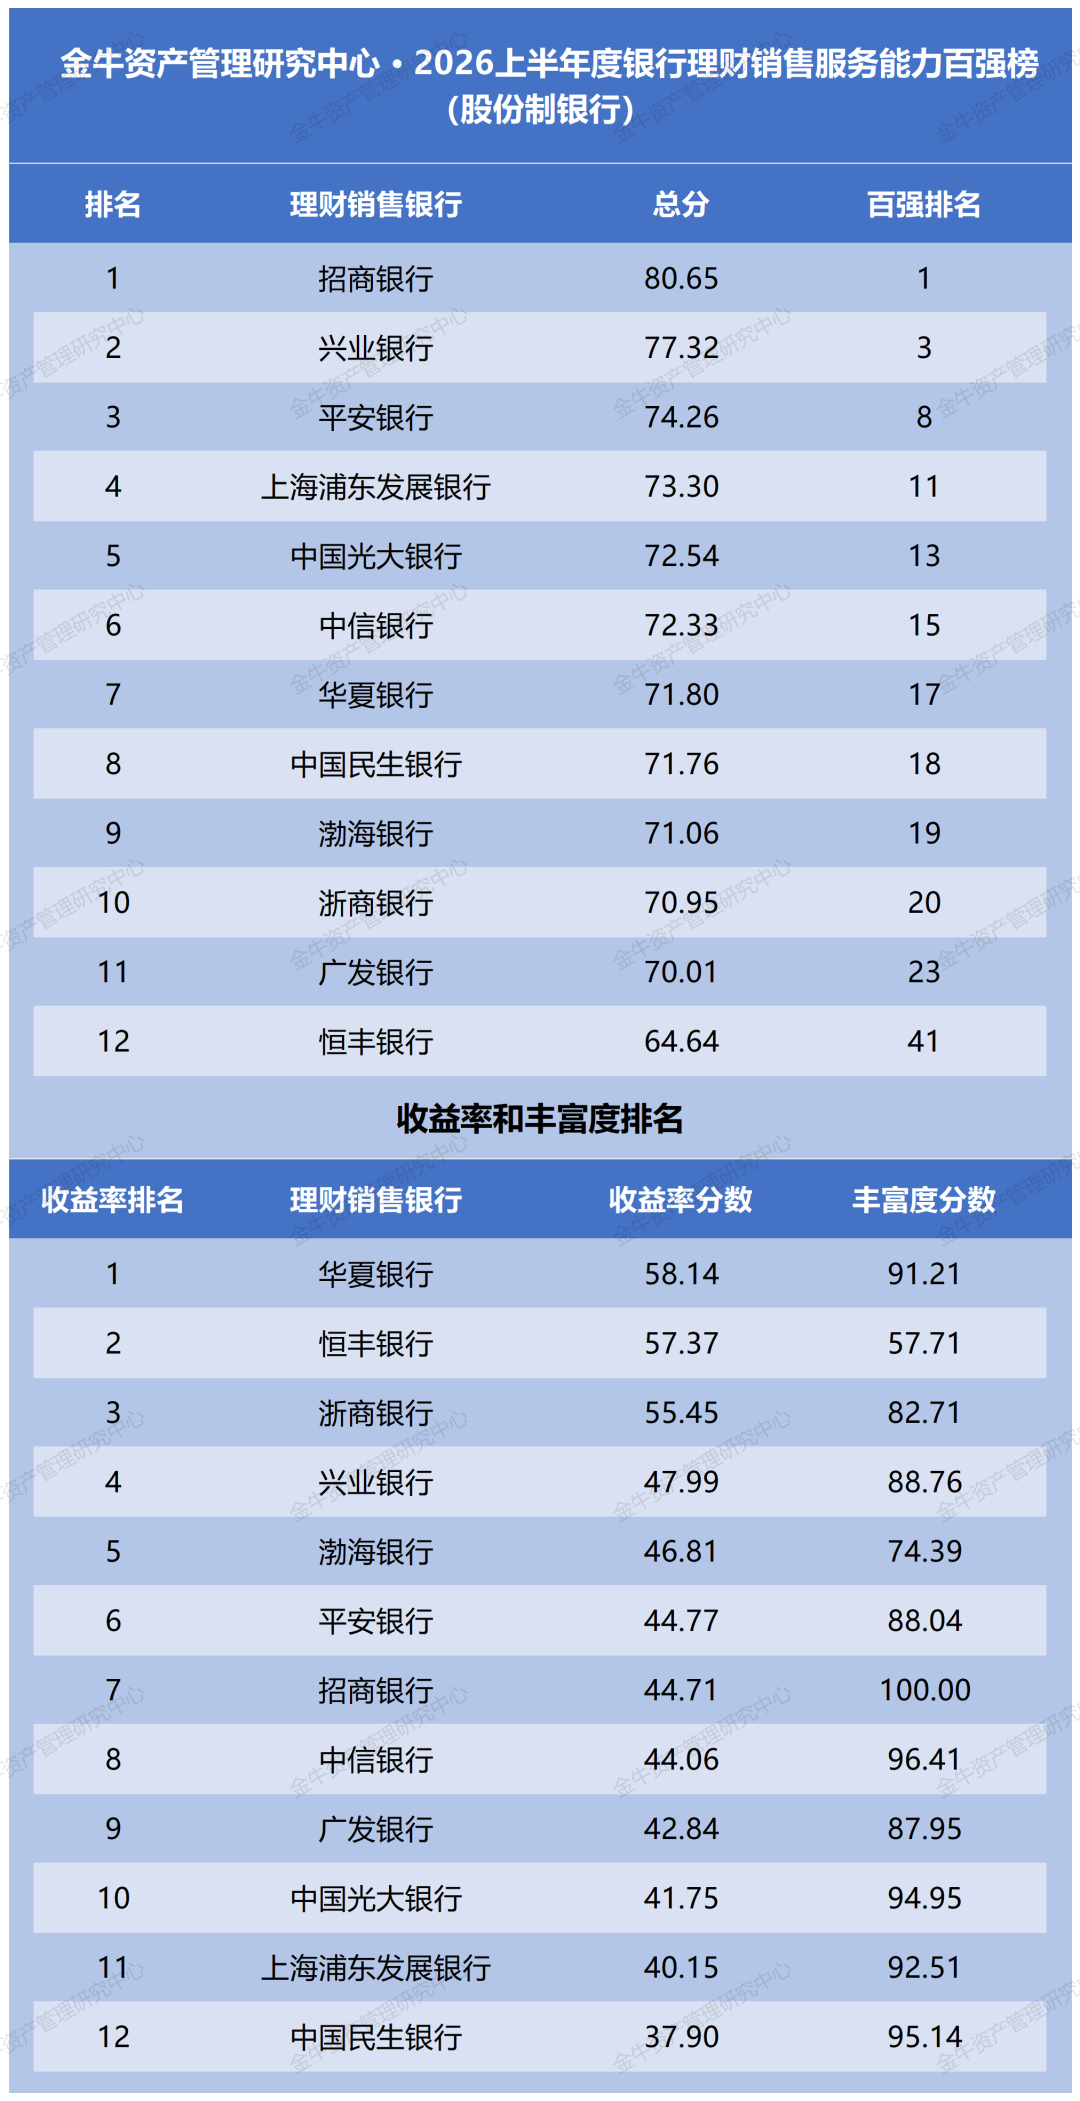 数据来源 :金牛资产管理研究中心
表:2026上半年度银行理财销售服务能力百强榜(城农商行) 数据来源 :金牛资产管理研究中心
表:2026上半年度银行理财销售服务能力百强榜(民营银行/互联网银行)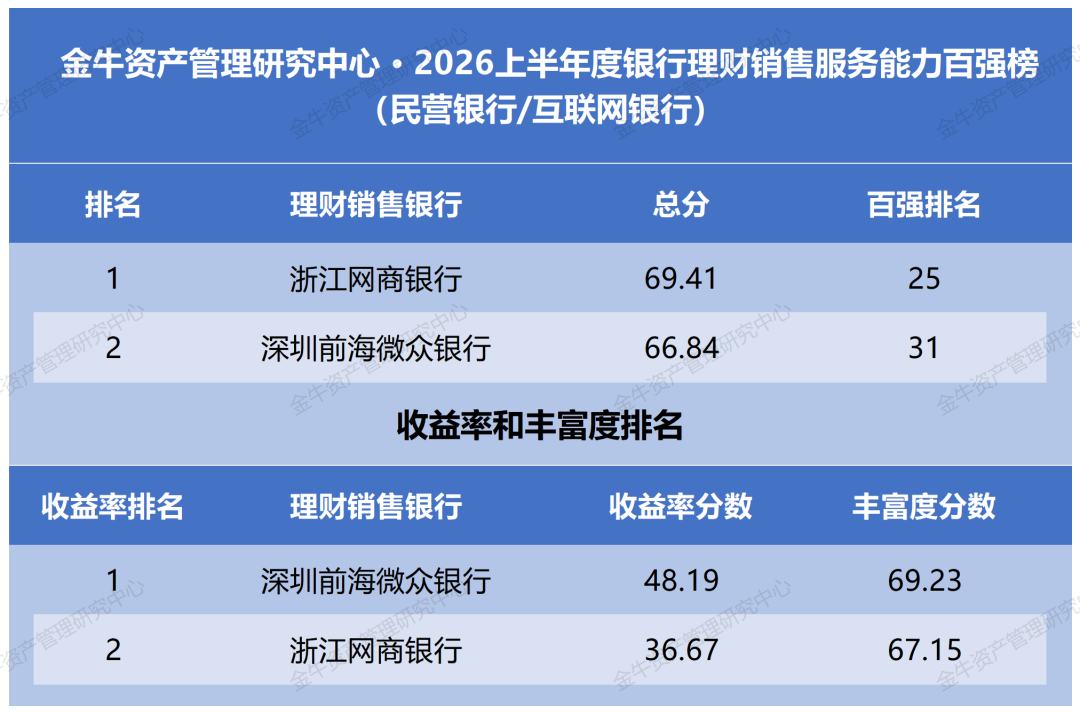 数据来源 :金牛资产管理研究中心
从各项指标平均分来看,销售规模平均分60.09分,产品收益率平均分53.14分,每周胜率平均分70.02分,业绩比较基准达标指数平均分73.35分,销售产品丰富度平均分68.52分,信息披露平均分62.10分。
金牛资产管理研究中心分析师表示,整体来看,每周胜率、达标指数和销售产品丰富度表现相对较好,而收益率和信息披露仍有较大提升空间。信息披露得分整体偏低暴露出行业在销售适当性管理、产品运作透明度等软性服务上仍有短板。这也为行业指明了下一步提升的方向:从“卖得出”转向“看得清、赚得稳”。
从规模总排名变动来看,上升名次明显且大于20个位次的银行有重庆农村商业银行等。从收益率总排名变动来看,上升名次明显且大于40个位次的银行有中国农业银行、华夏银行、恒丰银行等。从每周胜率总排名变动来看,上升名次明显且大于30个位次的银行有浙江稠州商业银行、龙江银行。从达标指数总排名变动来看,上升名次明显且大于30个位次的银行有兴业银行、浙江网商银行、中国农业银行等。
理财销售银行各展所长
在全国性银行中,各理财销售银行在不同维度上各展所长。收益率方面,华夏银行、恒丰银行与中国农业银行位列前三;每周胜率方面,前三名分别是渤海银行、兴业银行和招商银行;业绩比较基准达标指数方面,前三名分别为中国邮政储蓄银行、渤海银行及浙商银行;产品丰富度方面,招商银行、中信银行和中国银行领先;信息披露水平方面,招商银行和交通银行分列前两位,平安银行、浙商银行、渤海银行并列第三。
在城农商行排名中,收益率排在前三的分别是成都农村商业银行、威海银行和温州银行;每周胜率方面,广东南海农村商业银行、长城华西银行和重庆三峡银行分列前三;业绩比较基准达标指数方面,前三名分别为贵阳农村商业银行、广东顺德农村商业银行及北京农村商业银行;产品丰富度方面,前三名分别为宁波银行、江苏银行和北京银行;信息披露水平方面,青岛银行、上海农村商业银行与北京银行领先。
金牛资产管理研究中心分析师认为,对比全国性银行与城农商行的分项排名,可以看出全国性银行的优势集中在产品丰富度和信息披露等“体系性”指标上,可以凭借其强大的后台系统和代销合作网络,能够为投资者提供更广的选择空间和更透明的信息披露;而城农商行的优势则集中在收益率、每周胜率和达标指数等“业绩性”指标上。这种错位格局表明,在当前理财销售市场,大行的护城河在于“平台能力”,而中小银行的突围之道在于“业绩锐度”。
无论路径如何分化,最终都指向理财销售服务能力的持续深耕。随着理财行业迈入30万亿元时代,销售服务能力的比拼将更加精细化、专业化,榜单的每一次刷新都是行业进化的注脚。
非货基金代销能力与非货理财保有规模强相关
金牛资产管理研究中心报告显示,基于对有非货币市场基金保有规模公开数据的23家银行代销机构的非货币理财保有规模数据分析来看,两类保有规模呈强正相关,Pearson相关系数约为0.93,说明非货基金代销能力强的银行,其非货理财保有规模通常也较高。
23家机构中,绝大多数非货理财规模显著高于非货基金。理财/基金比平均为3.8,最低为宁波银行1.8,最高为微众银行23.9。整体看,理财产品客户接受度更高、覆盖面更广,银行代销理财产品能力更胜一筹。
数据同时呈现显著头部集中和结构分化特征。招商银行非货基金保有规模、非货理财保有规模两项均居第一。其非货基金规模约为第二名的3倍,非货理财规模约为第二名的2倍。招行非货基金占样本合计约29.9%,头部地位极为突出。中信银行非货基金保有规模排名第8;但非货理财保有排名第3,仅次于招商银行、工商银行,理财/基金比约7.0,显示其在理财代销领域具有独特优势。存在这种现象的还有光大银行、华夏银行和微众银行。而平安银行虽然在非货基金保有规模上排名较高,但在非货理财保有规模上排名较低。存在这种现象的还有宁波银行、上海银行和浙商银行。
表:2026上半年银行代销非货基金和非货理财保有规模排名对比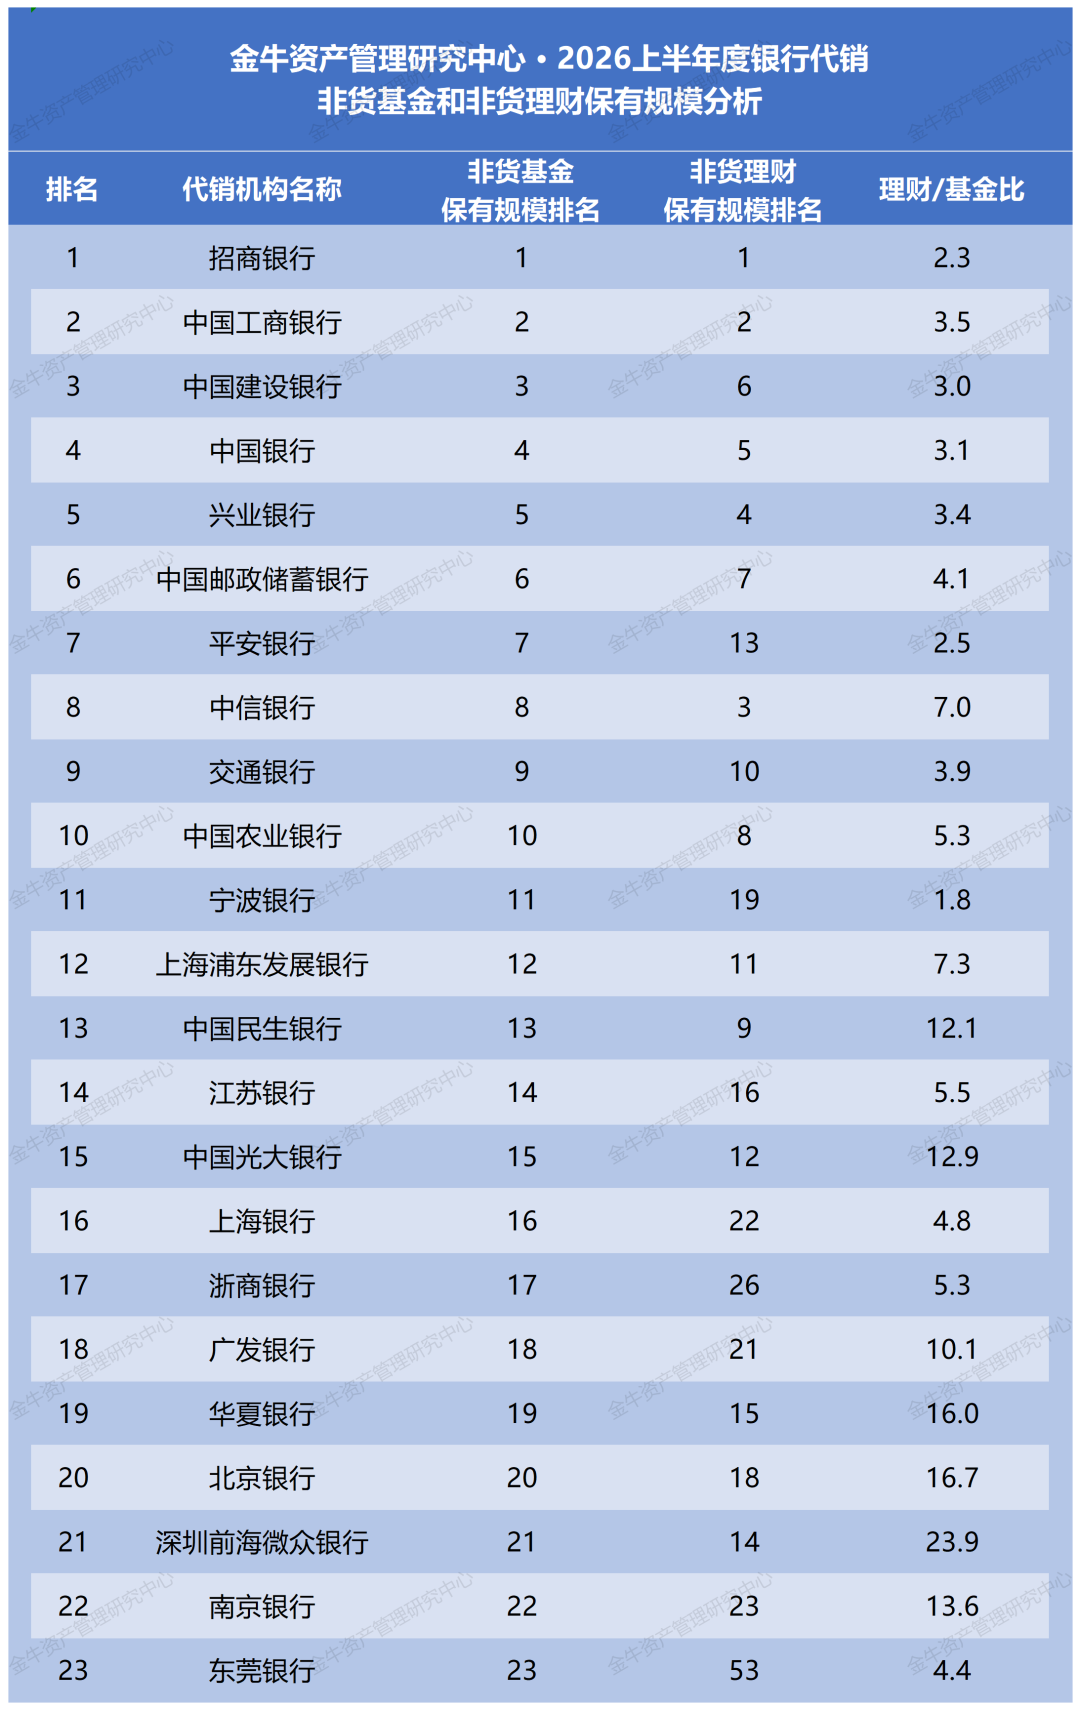
数据来源 :金牛资产管理研究中心
编辑:康耕甫
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115