汽车视点 | 特斯拉三季度研发费用激增,全球未交付订单创四年新高
第三季度特斯拉全球共生产纯电动车超46.4万辆,环比增长2.7%,交付量超48.6万辆,环比增长1.3%。特斯拉CEO埃隆·马斯克表示,目前未交付订单量已达近四年来最高水平,市场需求持续旺盛。
新华财经上海10月22日电(李一帆)北京时间10月22日,特斯拉发布2026年第三季度财报。当季实现营收280.46亿美元,同比、环比均小幅下滑,略低于市场预期。其中,核心电动车业务营收同比下降3%,至205.6亿美元;能源业务营收下降16%,至28.8亿美元;服务及其他业务营收同比增长33%,至46.1亿美元。
GAAP(一般公认会计原则)口径归属于普通股股东净利润7.87亿美元,同比暴跌43%,每股盈利(EPS)降至0.22美元,降幅44%。不过,经调整净利润为16.97亿美元、仅同比下降4%,调整后EPS 0.48美元,高于市场预期的0.44美元。
汽车未交付订单创四年新高,毛利率重回18%
特斯拉表示,电动车业务营收与盈利承压,主要是第三季度电动车平均售价下降,叠加电池供应受限,导致产能无法充分释放、无法消化持续累积的积压订单。换言之,本季度的瓶颈不在需求端,而在供给端。
第三季度特斯拉全球共生产纯电动车超46.4万辆,环比增长2.7%,交付量超48.6万辆,环比增长1.3%。特斯拉CEO埃隆·马斯克表示,目前未交付订单量已达近四年来最高水平,市场需求持续旺盛。特斯拉在加拿大、澳大利亚、日本等多个市场创下季度交付纪录,柏林超级工厂产量创新高。
第三季度,特斯拉诸多车型迎来新进展。Model 3全系产品更新,中控屏升级至16英寸,Model 3/Y现款在售车型还将同步配备交流外供电功能。
9月3日,专为无人驾驶场景打造的 Cybercab(特斯拉赛博无人驾驶电动车)在美国得州奥斯汀加入特斯拉无人驾驶网约车车队,开始载客运营。马斯克表示,投入运营一个月以来,奥斯汀的车队规模已增长至原来的10倍。特斯拉计划下个月在达拉斯推出特斯拉赛博无人驾驶电动车服务。
9月24日,Semi电动半挂卡车在内华达工厂开始量产。
10月15日,全新一代Roadster在得州发布,马斯克称这“可以说是有史以来最酷的产品演示”,该车型预计2028年开始量产。
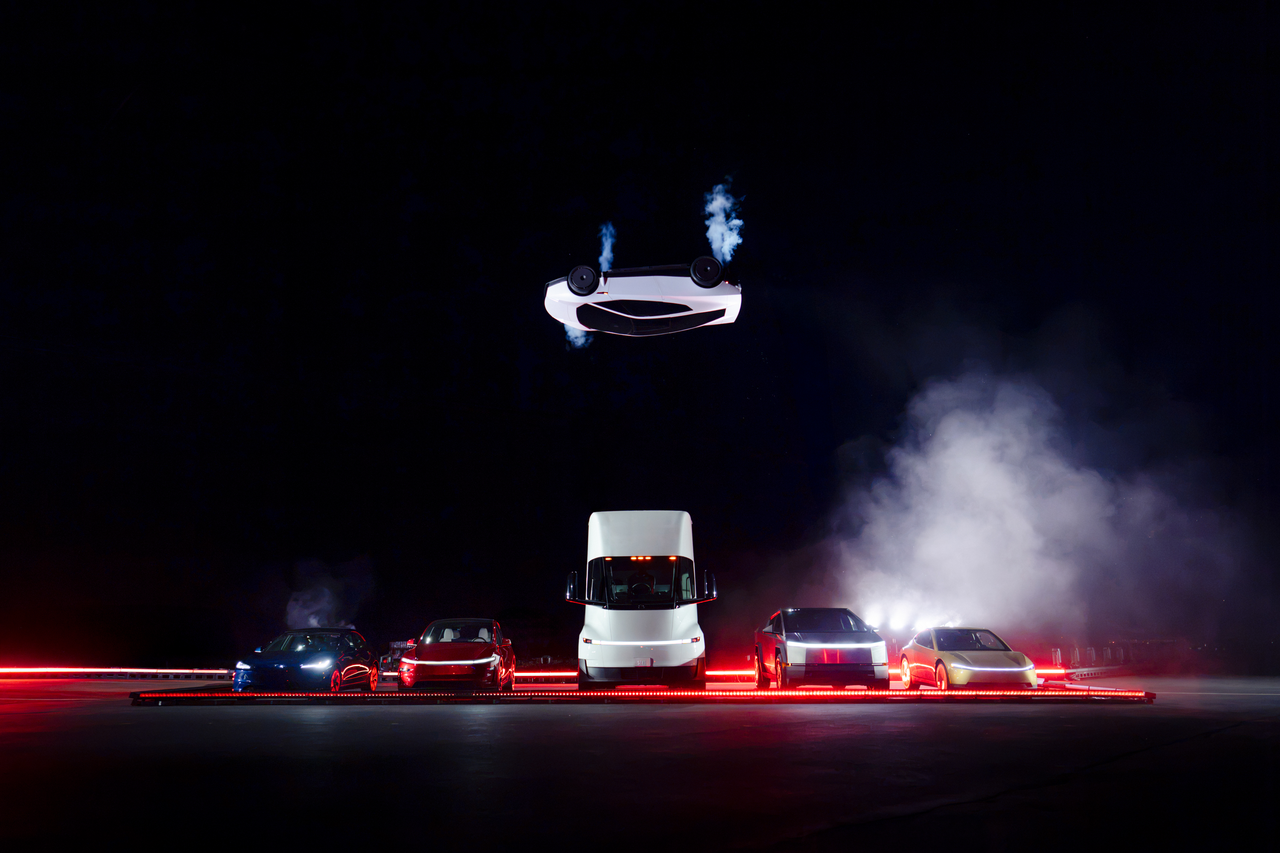
马斯克在财报电话会上表示,公司正在大幅提升产能,目标是到2030年前后实现年产500万辆。
高盛研报特别肯定了特斯拉在制造与组装成本控制上的长期优势。其指出,在不依赖大量碳排放积分的前提下,本季度汽车毛利率大幅回升至18.1%,证明前置的成本优化与供应链降本策略已经落地见效。
此外,特斯拉FSD(监督式全自动辅助驾驶)业务也保持持续增长。公司称,美国市场FSD的渗透率较第二季度提升20个百分点,FSD活跃订阅用户数同比增长67%,达到174万人。
不过,巴克莱银行分析师丹·莱维认为,自动驾驶落地不及预期,无监督版FSD全自动驾驶推迟至2027年二季度上线,叠加美国国家公路交通安全管理局(NHTSA)持续开展安全审查,意味着特斯拉在自动驾驶合规以及大规模商业化变现的道路上,仍将面临严峻挑战。
储能、机器人、芯片费用上涨,特斯拉将迎“下一个增长时代”
除汽车业务外,特斯拉储能业务同样表现强劲。第三季度特斯拉储能产品装机量达13.7GWh,同比增长约9.6%,为历史第二高的季度。马斯克在电话会议上称,2027年特斯拉超大型商用电化学储能系统Megapack几乎售罄。
高盛研报进一步指出,该板块三季度毛利率达到33.1%,创历史新高,表现亮眼;市场此前低估了Megapack的定价能力,储能正逐步成为特斯拉利润结构中的第二增长曲线。
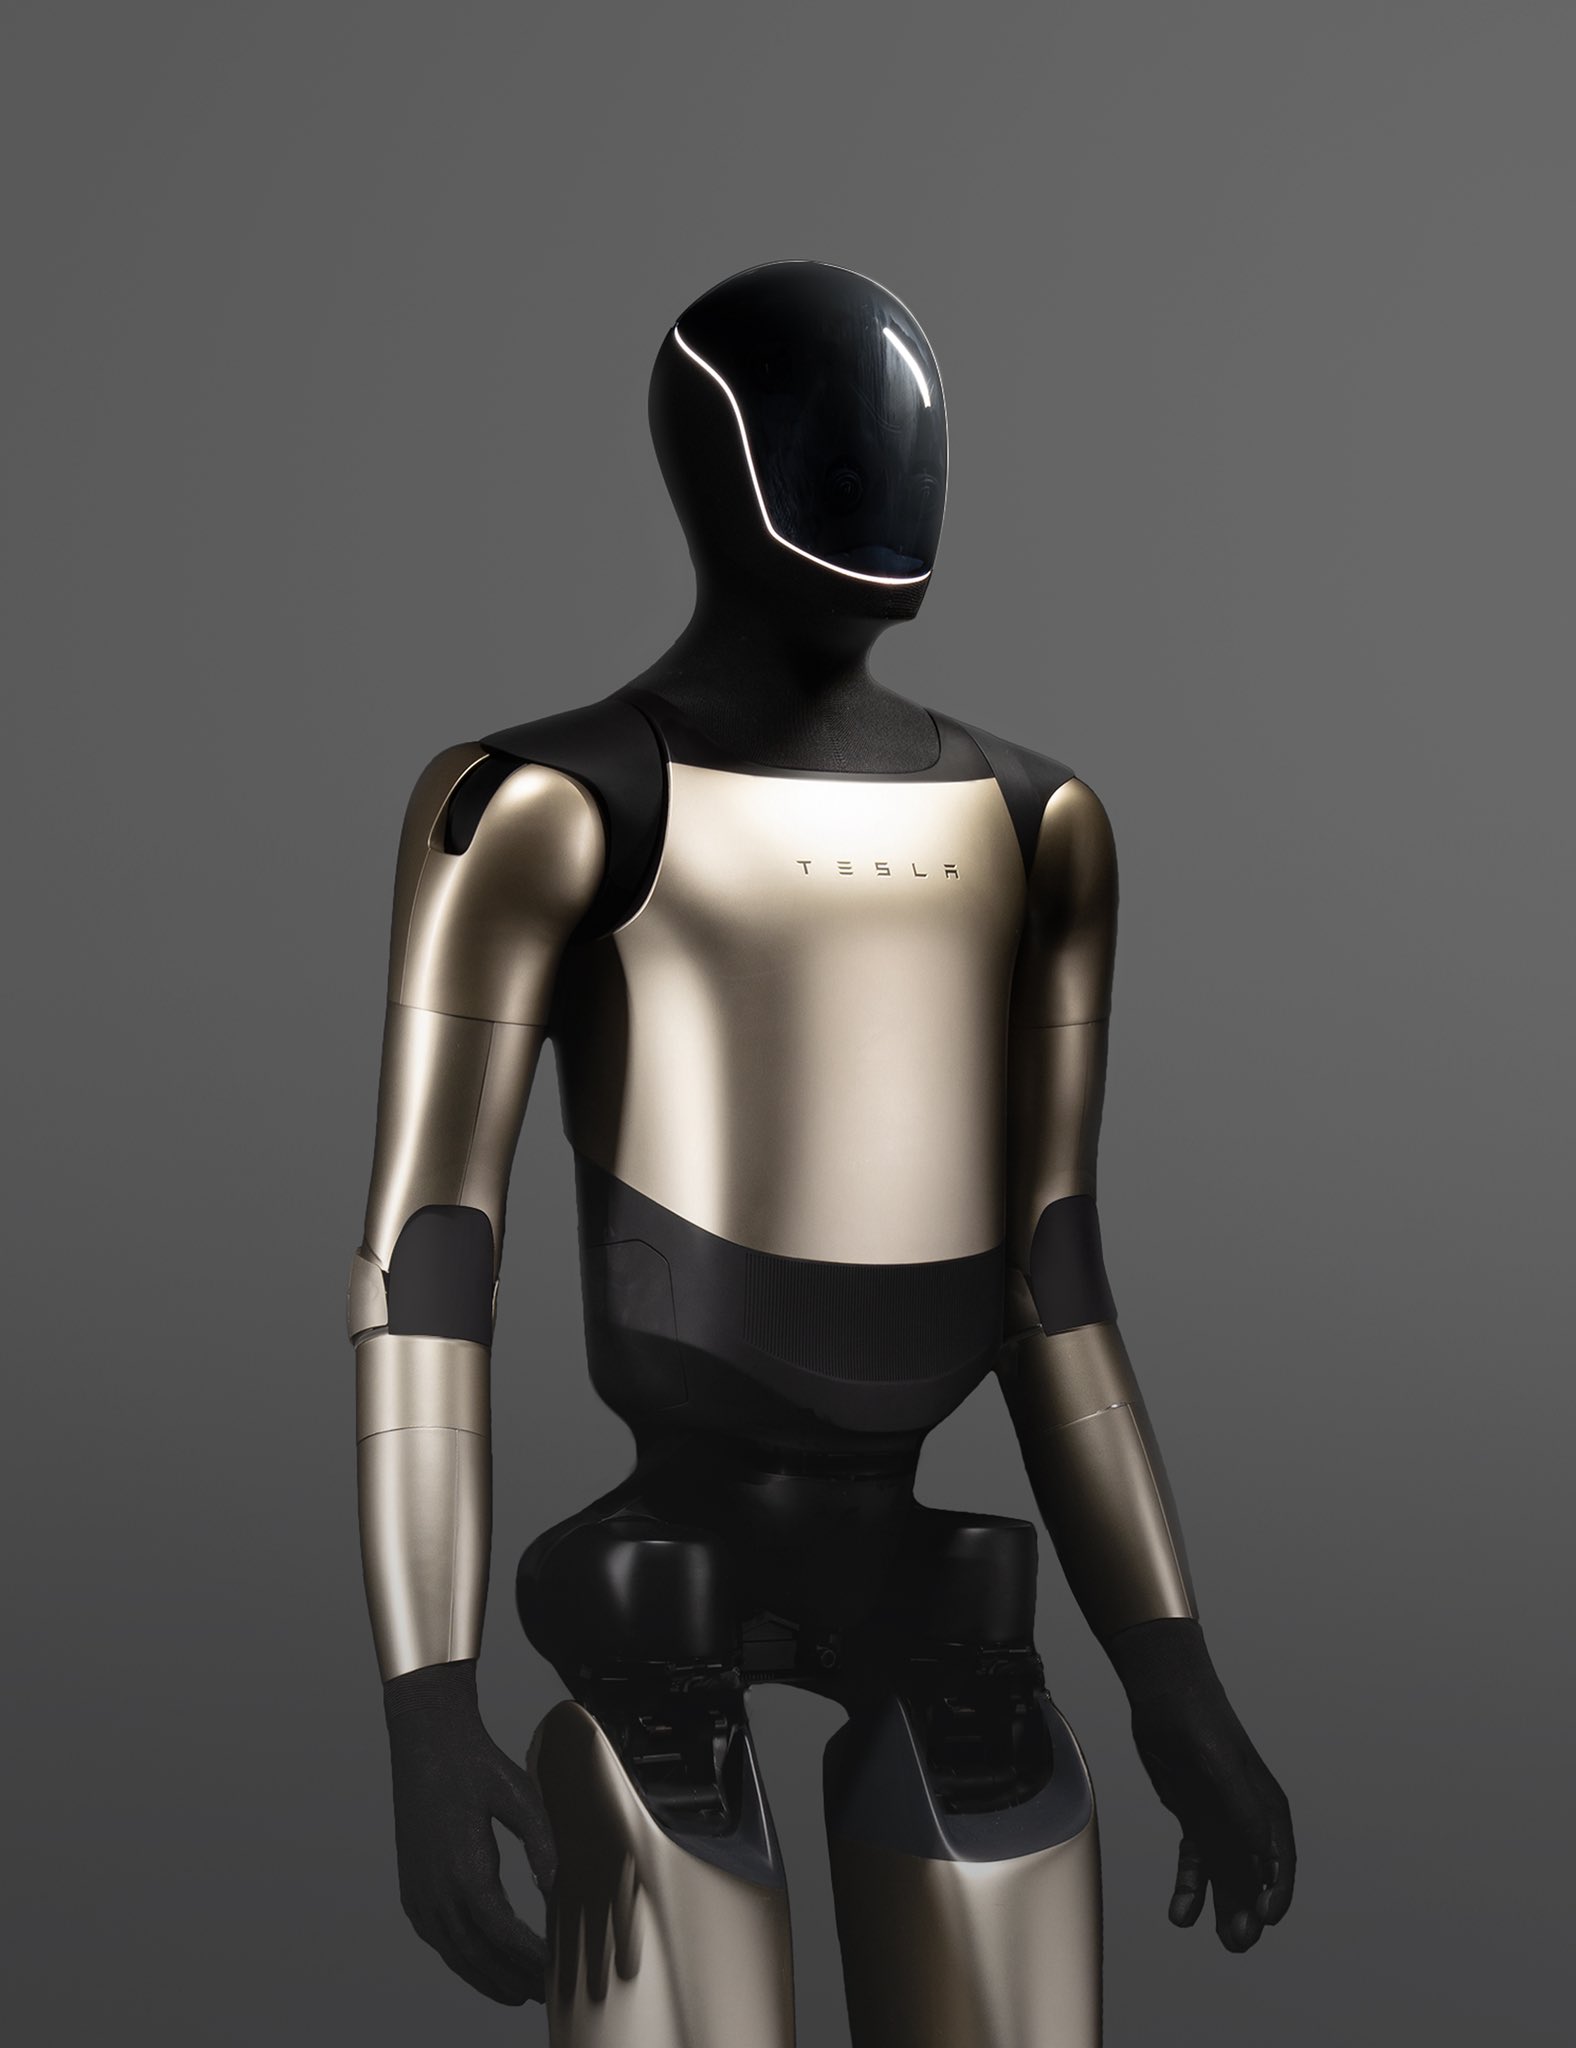
与此同时,人形机器人业务也进入实质性量产阶段。马斯克透露,特斯拉人形机器人Optimus已在弗里蒙特工厂的大规模生产线上投产,这将是特斯拉打造的首批达到量产品质的人形机器人,标志着现有制造工艺已具备面向市场销售产品的能力。按规划,Optimus预计于2027年4月搭载AI 5芯片,算力较当前AI 4芯片提升一个数量级,为其智能化水平提供更强支撑;2027年年底前后,特斯拉将开始向公司以外的客户交付人形机器人,初期主要用于工业场景。
不过,马斯克也坦承,目前研发面临的瓶颈之一是训练数据不足。特斯拉需要让Optimus实际执行各类活动与任务,逐步积累训练数据。同时,他透露一两个月内特斯拉将发布全新的Optimus机器人视频。“人形机器人的产能增长是一条S曲线,起步阶段会比较平缓。生产机器人有大约一万件事必须做对,预计至少还需要一年,才能达到每周2万台(年100万台)的速度。”马斯克称。
与机器人规模化相辅相成的,是芯片与硬件基础设施的提速。特斯拉今年4月在得州超级工厂北园区动工的研发晶圆厂进展迅速,预计2027年上半年开始调试设备。这座研发晶圆厂是Terafab的先导项目;Terafab规模化工厂选址得州格兰姆斯县,目标是在2028年第三季度前后量产实用芯片。马斯克还表示,Terafab将帮助特斯拉解决存储、封装、逻辑等半导体环节的瓶颈,对人形机器人的规模化尤为重要。
支撑上述布局的是特斯拉持续加码的资本投入。特斯拉第三季度资本开支同比激增约110%至47.3亿美元,其中研发费用高达27.61亿美元,同比上涨约70%。
特斯拉CFO瓦巴夫·塔内贾表示,公司正处于为未来布局的大规模投资周期:“为了让生产设施建成投产,我们愿意下苦功、做大量扎实的基础工作。”未来几年,特斯拉的资本支出将继续扩大,用于扩充无人驾驶网约车车队、扩大特斯拉人形机器人产能、建设太阳能制造产能、采购更多超级智能(SI)算力基础设施,以及建设半导体晶圆厂。“这一战略将让公司迎来下一个增长时代,颠覆众多现有市场,同时开创新市场。”
成立特别委员会,特斯拉与SpaceX或将合并
值得注意的是,特斯拉发布财报前一日,马斯克在SpaceX财报电话会上表示,正在积极推动特斯拉与SpaceX合并,并称两家公司董事会均已成立特别委员会,探讨潜在合并方案。
马斯克称:“我们已经进入超级智能奇点时代,多方协同合作将带来巨大收益。”他的长期愿景,是构建一个覆盖人工智能、能源、机器人、卫星、火箭、交通等多个领域的大型科技制造企业。而在现实层面,其背后所需的巨额资金以及企业合并后的协同效应,如资源共享、降低成本等,成为部分观点支持两家公司合并的核心理由。
Wedbush分析师丹·艾夫斯此前表示,特斯拉最终以某种形式并入SpaceX的可能性持续上升。在他看来,马斯克将持续扩张AI生态版图,同步布局太空与地球业务,将各方资源与技术逐步整合。同时,马斯克布局的业务横跨多家独立公司,原先需要分别获得不同董事会与股东批准;合并之后,管理层将拥有更大自主权,能够把资源、人力、基础设施部署到他们认为最具备发展潜力的领域。
SpaceX自身的业绩表现也为合并猜想提供了支撑。花旗研报称,SpaceX第三季业绩优于预期,三大主要业务的收入、毛利及经调整EBITDA(息税折旧及摊销前利润)等关键指标均超出该行预测。花旗将SpaceX的目标价由200美元上调至240美元,重申“买入”评级。管理层对明年第一季度收入指引介于330亿至370亿美元,较市场预期的230亿美元高出逾100亿美元。
丹·莱维表示,近期市场强烈预期“特斯拉与SpaceX合并或深化合作”,该预期已经逐渐在机构投资者之间形成共识。如果这项潜在的全股票交易(由SpaceX作为收购方)在未来股东大会正式落地,将会彻底重塑特斯拉的估值逻辑与资本结构。
编辑:林郑宏
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115