6640亿!换锚后央行首次“隔夜+7天”搭配操作,释放何信号
民生银行首席经济学家兼研究院院长温彬表示,此次操作主要是在价格型货币政策框架下的流动性管理,预计不会致使资金利率出现明显的单边下行趋势,对于短端债市和机构杠杆行为的影响偏中性。
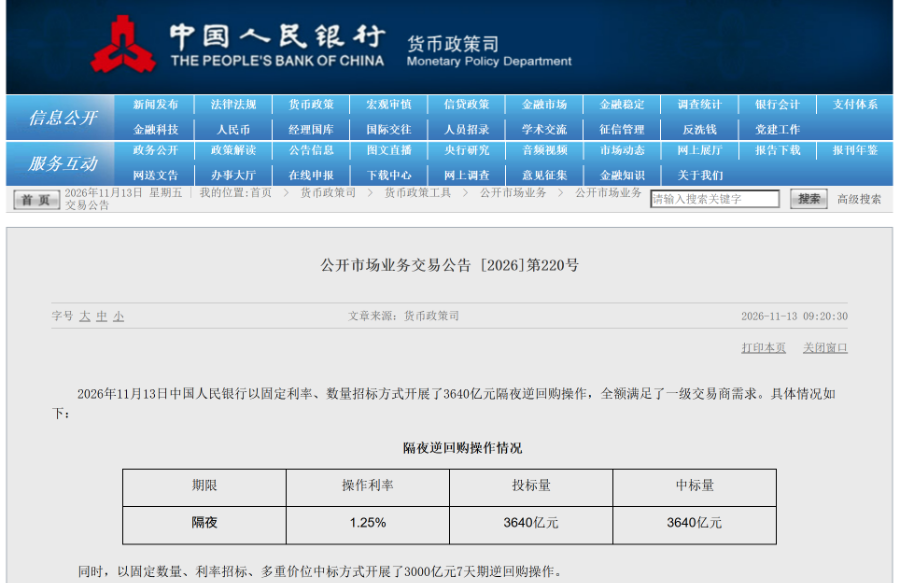
11月13日,中国人民银行开展公开市场逆回购操作,合计投放短期流动性6640亿元。
其中,隔夜逆回购3640亿元,操作利率1.25%,全额满足一级交易商需求;同时以“固定数量、利率招标、多重价位中标”方式开展3000亿元7天期逆回购操作。
值得关注的是,这是自11月2日短端利率调控框架调整落地后,央行首次在常态化隔夜逆回购之外同步搭配开展7天期逆回购操作。
触发因素:税期走款叠加流动性消耗
10月30日,人民银行发布《公开市场业务公告〔2026〕第13号》,宣布调整公开市场操作框架,将公开市场主力政策利率由过去的7天期逆回购利率切换为隔夜逆回购利率,也就是市场所称的利率“换锚”。
11月2日起,隔夜逆回购成为每个工作日固定开展的常规操作,采用固定利率、数量招标;7天期逆回购则调整为择时启用的补充工具,主要在税期、月末、资金波动加大等节点按需投放。
从近期投放节奏看,11月2日至6日,隔夜逆回购单日规模分别为5410亿元、6210亿元、2575亿元、2630亿元、2260亿元,操作利率均维持1.25%不变。进入本周后,11月9日隔夜逆回购操作量回落至1820亿元,10日、11日隔夜逆回购分别为1900亿元、1870亿元,12日升至3840亿元,投放量明显回升。
13日的操作正是在这一回升节奏上进一步“加码”。隔夜逆回购3640亿元延续较高水平,同时在常态化隔夜投放之外额外叠加3000亿元7天期品种,形成换锚后首次“隔夜常规投放+7天期择时补位”的工具组合。
对于此次搭配操作,东方金诚研究发展部王青表示:“伴随本月税期临近,央行开展7天期逆回购,加大流动性注入力度,旨在‘削峰填谷’,避免资金利率过快上行,基本符合市场预期。”
他进一步指出,11月申报纳税期限截至16日,11月13日启动7天期逆回购,基本覆盖纳税资金走款周期,能有效抑制DR001潜在快速上行势头,引导其围绕政策利率平稳运行。
中国民生银行首席经济学家兼研究院院长温彬则从更长的流动性链条补充了这一判断。他指出,此次7天期操作与政策利率“换锚”后更加重视DR001低波运行的要求相一致,也与2026年第三季度《中国货币政策执行报告》中“更好引导货币市场短端利率围绕政策利率平稳运行”的表述相衔接。
此外,温彬还表示,11月政府债融资额度相对较高,叠加8000亿元新型政策性金融工具落地后带动的配套融资跟进,也需要一定期限的流动性投放来应对月内流动性消耗、稳定市场预期。
市场影响:以“稳”为主,对债市杠杆偏中性
从资金面看,王青分析,11月2日央行主要政策利率“换锚”后,市场流动性向宽预期一度发酵,月初资金利率处于低位;5日以来,伴随本月3个月期买断式逆回购缩量,质押式逆回购也在持续“收水”,资金利率随之上行。
他认为,在央行启动7天期逆回购、公开市场恢复资金净投放后,近期资金利率较快上行势头或将有所缓解,但后期DR001可能还有一定上行空间。
温彬则表示,此次7天期逆回购对资金面的作用“更多以稳为主”,预计有助于资金面更趋平衡、稳定DR001近期的上行势头,维护其在政策利率附近低波运行。
他同时强调,此次操作主要是在价格型货币政策框架下的流动性管理,预计不会致使资金利率出现明显的单边下行趋势,对于短端债市和机构杠杆行为的影响偏中性。
“这也会对债市走向有较为明显的影响,有助于避免将央行操作机制改革举措当作降息来炒作。”王青表示。
编辑:胡玉婷
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115