如何在Beta的土壤上,种出Alpha的果实?
广发基金在指增领域已有多年业务积累,团队日渐成熟,产品线渐趋完善,构成了较为清晰的产品图谱。
投资的世界里,选择有时比努力更考验智慧。集中持有一只股票需要勇气,长期持有一只基金需要信任,而在两者之间,越来越多投资者开始寻找第三条路径——既能跟上市场节奏,又不必承受单一标的的集中风险;既有相对清晰的风险收益特征,又能保留一份超越预期的可能。指数增强基金,正是在这样的需求中走进大众视野。
如果把投资组合比作一支足球队,被动指数基金就像是后卫,严守纪律、跟住阵型;主动权益基金则像前锋,通过主动选股、行业配置追求更高的收益弹性。而指数增强基金,扮演的则是“中场”的角色——在跟上指数表现的同时,择机寻找超额收益的突围机会。
在指数增强这个产品类别中,广发基金围绕“均衡底仓”和“进攻之矛”两大定位稳步“落子”,旗下既有成立超过八年的主流宽基指增,也有近两年成立的新一代宽基与科创系列指增。数据显示,截至9月4日,广发基金旗下共10只指数增强型产品,年内平均超额收益为5.17%;其中7只成立满一年的产品过去一年的超额收益全部为正,平均超额达6.48%。(注:广发中证500指数量化增强成立于2026年2月10日,年内超额收益自成立日起统计。基金过往业绩不预示未来表现,投资须谨慎)
均衡底仓:锚定核心宽基,积累长期超额
指数增强基金的本质,是在跟踪指数的基础上获取指数上涨的Beta收益,同时通过量化工具进行增强,力争实现超越基准指数的Alpha收益。区分指增产品的关键,在于其跟踪的指数是覆盖全市场的宽基,还是聚焦某一板块或行业的指数。
对于大多数投资者而言,面向全市场的宽基指增基金,更适合作为组合中“压舱石”。广发基金在这个方向上的布局较为丰富,且多只产品运作已历经市场周期检验。
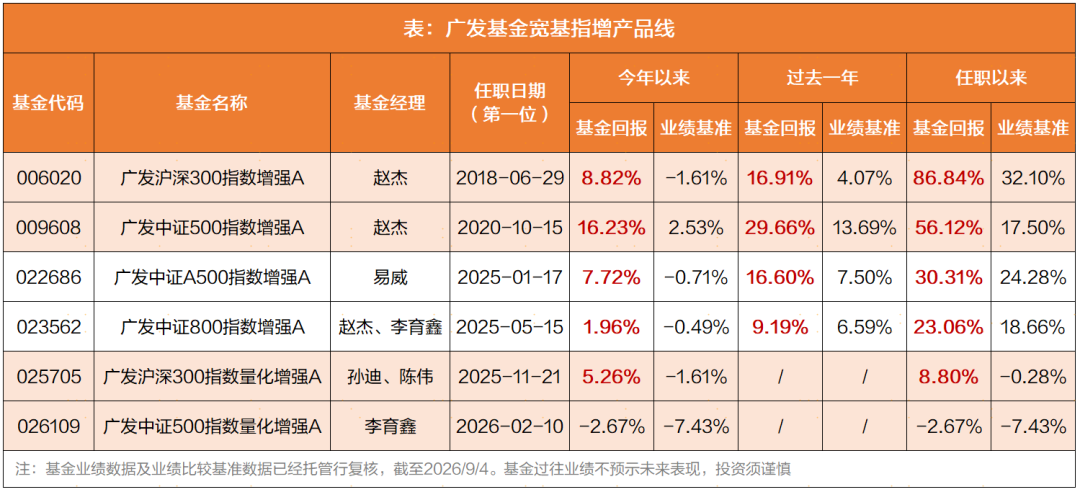
广发沪深300指数增强A(006020)与广发中证500指数增强A(009608)是该系列中运作时间最长的两只产品。前者成立于2018年6月29日,后者成立于2020年10月15日,均由赵杰自成立日开始管理。截至9月4日,两只基金今年以来分别实现了10.43%和13.70%的超额收益。
拉长周期来看,广发沪深300指增自成立以来累计回报86.84%,超越基准约55个百分点,七年(2019~2025年)中有五年跑赢业绩基准;广发中证500指增成立以来累计回报56.12%,超越基准约39个百分点,在2020年至2025年期间每年均跑赢业绩基准。
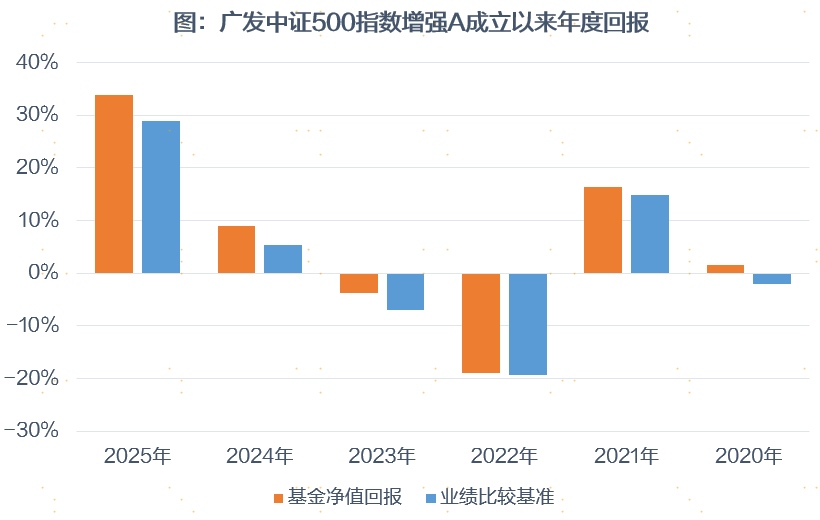
数据来源:基金定期报告,业绩数据已经托管行复核。2020年的统计区间为2020年10月15日至2020年12月31日。基金过往业绩不预示未来表现,投资须谨慎
近年来,广发基金持续完善锚定全市场宽基的“量化增强”系列,作为同一赛道的有益补充。广发沪深300指数量化增强A(025705)与广发中证500指数量化增强A(026109)分别成立于2025年11月21日、2026年2月10日,分别由孙迪/陈伟、李育鑫管理,为投资者在底仓配置上提供了更多选择。
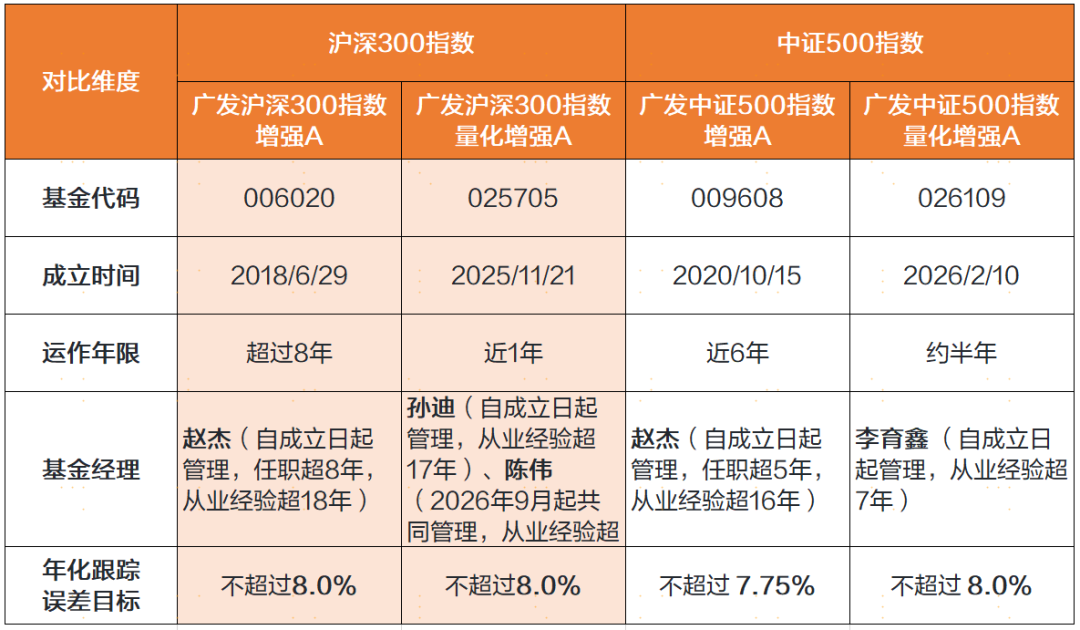
资料来源:广发基金官网,产品资料概要
沪深300和中证500代表了传统宽基指数的两个方向,与此相比,A500指数在行业分布上更为均衡,新经济板块权重更高,在编制逻辑上更贴近当前经济结构转型和产业升级的基本面特征。
由易威管理的广发中证A500指数增强A(022686)成立于2025年1月17日,截至9月4日的过去一年回报为16.60%,超越业绩比较基准9个百分点;今年以来回报7.72%,同期业绩比较基准-0.71%,逆势获得正收益并取得约8个百分点的超额。对于关注A500指数的投资人而言,这只产品提供了兼具指数布局与超额追求的选择。
此外,广发中证800指数增强A(023562)则覆盖了沪深300与中证500的主要成份股范围,由赵杰与李育鑫共同管理。该产品成立以来回报为23.06%,同期超额收益超4个百分点;在今年业绩基准回报为负的情况下,实现2.45%的超额收益。该产品更适合那些不想在大盘和中小盘之间做取舍、希望一站式覆盖A股核心资产的投资者。
纵观上述六只产品,可以看出广发在宽基指增上的布局逻辑:围绕不同指数的风险收益特征,匹配差异化的策略路径。沪深300注重基本面因子与风险控制的平衡,中证500强调成长因子与交投活跃度,中证800追求更广的覆盖范围,中证A500则更考验行业配置与宏观映射能力。它们各有侧重,但目标一致,即在严控跟踪误差的前提下,争取积累长期超额收益。
进攻之矛:布局高弹性,AI赋能增强
如果说全市场宽基指增是“压舱石”,那么聚焦科创板、创业板等特定板块的指增产品,则是用于进攻的“先锋部队”。这类指数更贴近科技成长主线,锚定高成长、高波动的细分市场,内部个股的分化也更明显。因此,这类产品在组合中更多承担辅助配置的角色。
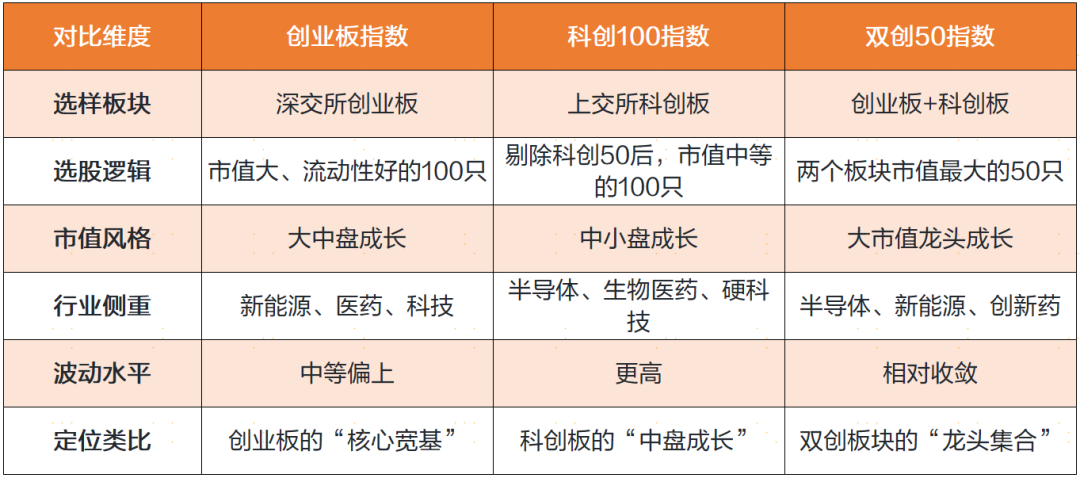
比较常见的科创宽基指数有创业板指、科创100和双创50。其中,创业板指是A股市场中运作时间较长的成长风格宽基指数,反映创业板市场的整体走势;科创100指数选取了科创板中市值较大、流动性较好的100只证券,聚焦的是科创板内部的“中坚力量”;双创50指数从科创板和创业板中选取市值较大的50只龙头公司,汇集了两个科技创新板块的核心资产。
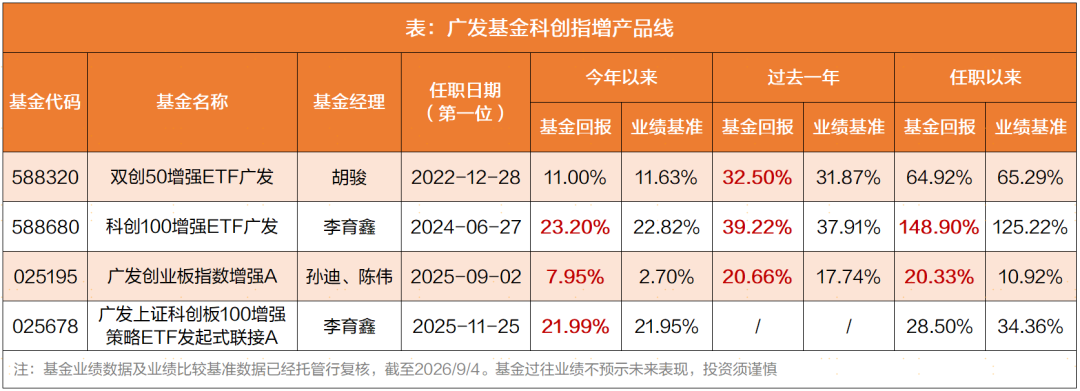
广发基金在科创领域的指增产品上也有所布局。在创业板方面,由孙迪与陈伟联合管理的广发创业板指数增强A(025195)成立于2025年9月2日,累计回报20.33%,超额收益超9个百分点;今年以来回报7.95%,超额收益超5个百分点,在跟踪同一标的指数的增强型产品中颇为亮眼。
在科创板方面,由李育鑫管理的科创100增强ETF广发(588680)成立于2024年6月27日。截至9月4日,该基金成立以来累计回报达148.90%,超越业绩基准近24个百分点。此外,该基金设有场外份额——广发上证科创板100增强策略ETF发起式联接A(025678),为场外投资者提供了参与科创100指增的便捷通道。
相比之下,双创50指数在风格上更偏向大市值龙头,波动相对收敛,适合在参与科技成长行情的同时控制部分回撤风险。双创50增强ETF广发(588320)由胡骏管理,成立于2022年12月28日,截至9月4日的近一年回报为32.50%,小幅超越业绩比较基准。
从增强策略来看,科创板块的上市公司普遍具有研发投入高、盈利波动大、估值弹性强的特征,传统基于财务数据的基本面因子解释力相对有限,量价类因子和另类数据的作用则更为突出。这类数据往往包含较多非线性、高维度的信息,对模型的特征提取能力提出了更高要求。
公开资料显示,广发基金旗下科创指增产品大多引入了机器学习模型,形成“传统多因子+机器学习”双引擎框架:一方面,机器学习用于挖掘传统框架难以捕捉的非线性因子和因子间交互关系;另一方面,在因子权重配置环节,机器学习通过动态学习市场环境的变化,辅助策略在风格切换时做出更及时的调整。
从过去一年的业绩表现来看,上述产品均实现正超额收益,体现出该框架对高波动的科创板块具有较强适应性。
结语
在利率中枢下移、市场结构持续分化的背景下,权益投资的难度上升。在被动的指数投资与主动的选股投资之间,指数增强基金开辟了一条中间道路——以指数为锚,以量化为桨,在纪律与弹性之间寻找平衡。
广发基金在指增领域已有多年业务积累,团队日渐成熟,产品线渐趋完善,构成了一幅较为清晰的产品图谱:全市场宽基指增定位长期底仓,追求稳健超额;科创宽基指增则承担阶段性进攻的角色,在成长行情中提供更高弹性。两者互为补充,共同形成一套可根据市场环境灵活调配的“指增工具箱”。
这套“工具箱”的背后,是广发基金在量化投研领域的长期体系化投入:从传统多因子选股模型的搭建,到引入AI技术的持续迭代,到行业偏离度与风格暴露的风控框架,再到梯度化的团队分工协作和一体化的量化投研平台。这些底层能力的持续建设,是不同产品之间策略稳定性和超额一致性背后的支撑。
穿越市场起伏,依赖的往往不是几次精准的判断,而是一套可以持续输出超额收益的系统化能力。对于正在构建权益配置方案的投资者而言,广发基金在指数增强领域的产品布局,提供了从底仓到弹性、从稳健到进取的多元选项,可以作为关注的一个方向。