商品日报(9月22日):集运欧线尾盘拉涨超4% 乙二醇减仓大跌
国内商品期货市场9月22日涨跌互现,截至下午收盘,中证商品期货价格指数收报1704.20点,较前一交易日下跌0.35%;中证商品期货指数收报2355.40点,较前一交易日下跌0.35%。
新华财经北京9月22日电(郭洲洋、张瑶)国内商品期货市场9月22日涨跌互现。其中,集运欧线涨超4%;碳酸锂、多晶硅涨超2%;玻璃、国际铜、纯苯、NR、鸡蛋、沪铜、甲醇、豆二、菜粕涨超1%。下跌品种方面,乙二醇跌超3%;沪银、丙烯、沥青、铂、钯、沪金、铁矿石、菜籽跌超1%。
截至22日下午收盘,中证商品期货价格指数收报1704.20点,较前一交易日下跌5.91点,跌幅0.35%;中证商品期货指数收报2355.40点,较前一交易日下跌8.17点,跌幅0.35%。
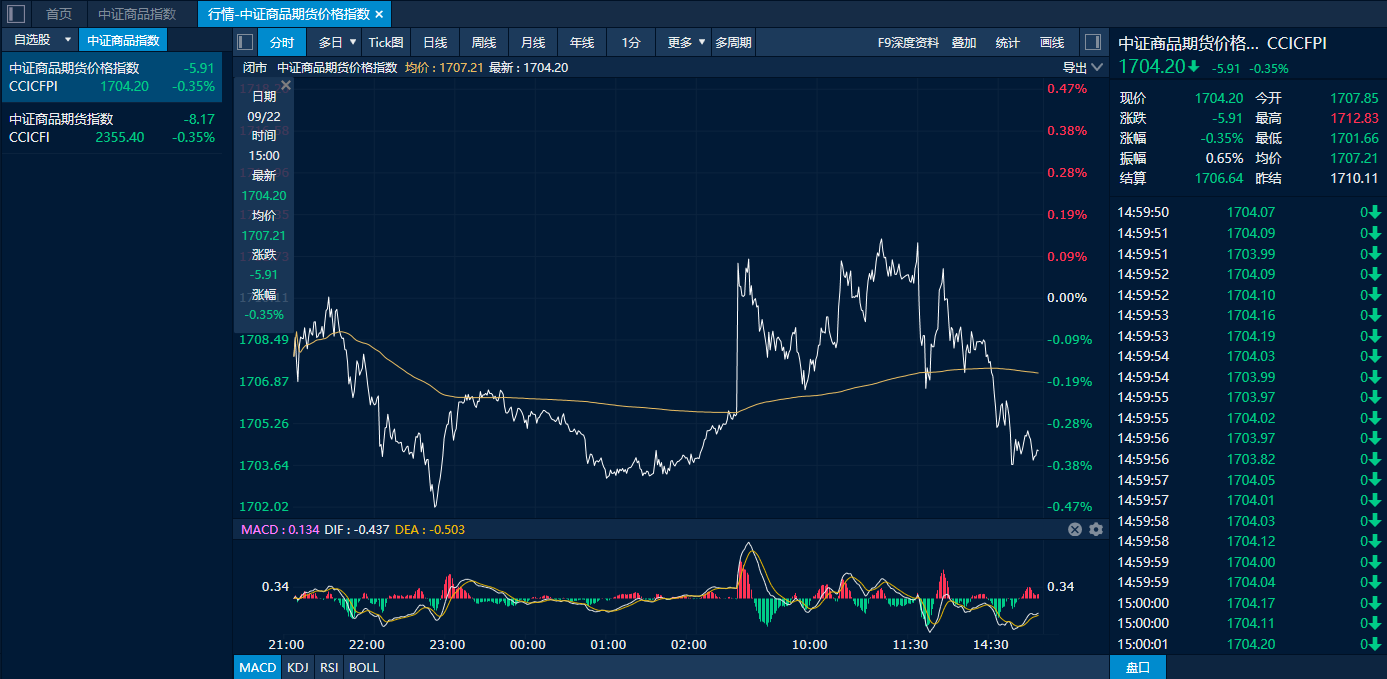
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
集运欧线尾盘拉涨超4% 碳酸锂继续自低位反弹
航司宣涨预期提振市场情绪,集运欧线主力合约22日尾盘快速拉涨,终盘以4.50%的涨幅领涨商品市场,刷新阶段性高点。虽然当前现货运价处在调降通道,但显性FAK报价降幅尚未明显加速,叠加节后集运长约季即将来临,市场提前交易宣涨预期进而带动盘面大幅走强。申万期货指出,马士基近日开舱第40周和第41周,且报价维持一致,这两周都属于“十一”假期揽货期间,基本延续去年策略。去年马士基在wk40调降后,wk41持平wk40,wk42上涨大柜400美元,wk43持平wk42,周均大柜涨幅在100-150美元,其余船司也在wk42跟涨马士基。若按照运价季节性测算,在10月中旬有提涨且提涨幅度持平于往年的预期下,主力2610合约或仍有估值修复空间,关注马士基在wk42的开舱情况及可能带来的国庆节后提涨预期的变化。不过目前主流船司正陆续开启红海复航进程,仍需关注后续复航进展以及中东地缘局势对于红海复航进程的影响。
碳酸锂期货22日继续反弹,当日收盘上涨2.53%。短期宏观情绪有所修复,锂价在低估值及下游刚需备库下存有底部支撑,叠加近期仓单持续去化,市场对旺季需求期待有所上升。具体来看,新湖期货表示,矿端供给侧边际转松,津巴矿及澳矿逐渐到港缓解矿端结构性紧缺矛盾,但短期云母料增量或仍受限;盐端偏松格局仍延续,国内周产延续小幅上升,8月碳酸锂进口量同环比仍维持高增。反观需求侧,前期锂价大幅下跌后下游补库积极性明显上升,后续可重点关注旺季下游补库情况及仓单去化持续性。此外,9月碳酸锂供需预计仍维持万吨级别去库,但去库幅度较8月收窄,预计锂价现阶段在偏强现实支撑下存有底部支撑,但向上强驱动有限。总体上,该机构认为,短期在低估值及刚需备库下碳酸锂价格存有修复性反弹可能,但反弹高度预计也受限。
乙二醇减仓大跌 贵金属承压盘中回落
乙二醇主力合约近几个交易日呈现高位回落态势,今日大幅减仓超3万手,日内一度跌超5%,随后有所反弹,最终收跌3.07%。市场对地缘局势缓和预期升温,油价回落,乙二醇支撑减弱;此外,华东主港库存回升,国内装置重启,但聚酯端需求提振有限,供需偏紧格局边际好转。在盘面涨至高位后,利多支撑减弱令多头减仓离场,盘面快速下跌。展望后市,广发期货认为,供需格局逐渐转弱,预期港口库存因进口偏少维持低位,但社会库存去库幅度预期将逐渐转累。远期来看,下游负反馈加深、供应回归和进口持续不断的预期扰动下,远期格局偏弱,并且远月存在投产压力,预计四季度持续累库,目前估值偏高,有估值走弱的压力。
美联储官员鹰派表态延续了市场对加息的预期,贵金属继续承压,沪银、铂、钯、沪金主力合约今日均跌超1%。美联储官员古尔斯比称,如果通胀主要由需求驱动,利率政策应对将需要更加激进,并更早采取行动。美联储穆萨莱姆表示,由于需求强劲以及大宗商品价格冲击已超出石油领域,美联储可能需要进一步提高利率以降低通胀。但南华期货认为,整体看,加息预期交易已趋拥挤,而美联储加息空间将受制于美国经济韧性、财政压力、债市负反馈与汇市压力。12月是否加息仍存不确定下,原油是核心变量,另股债汇三市负反馈压力值得关注。金银若受到10月加息预期升温影响而进一步回调,反可视为逢低布局窗口。后续影响金银中期走势的为加息预期能否进一步深化,预判空间小且加息次数易下修。2027年美联储则仍有望重启降息周期,主因2026年3月高基数效应拉低同比读数,重点关注AI经济韧性;若沃什推进缩表,降息亦将与缩表形成政策对冲。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115