商品日报(10月21日):沪镍强势上涨 欧线继续下挫碳酸锂跌超4%
国内商品期货市场10月21日涨跌互现,截至下午收盘,中证商品期货价格指数收报1626.16点,较前一交易日下跌0.37%;中证商品期货指数收报2255.99点,较前一交易日下跌0.37%。
新华财经北京10月21日电(郭洲洋、张瑶)国内商品期货市场10月21日涨跌互现。其中,沪镍涨超3%;红枣、乙二醇、不锈钢涨超2%;沪锡、沥青、苯乙烯、苹果、棕榈油、焦炭、PVC涨超1%。下跌品种方面,集运欧线跌超7%;多晶硅、碳酸锂跌超4%;钯、烧碱、燃料油、工业硅跌超2%;液化气、油菜籽、原油、菜粕、玻璃、豆粕跌超1%。
截至21日下午收盘,中证商品期货价格指数收报1626.16点,较前一交易日下跌5.97点,跌幅0.37%;中证商品期货指数收报2255.99点,较前一交易日下跌8.28点,跌幅0.37%。
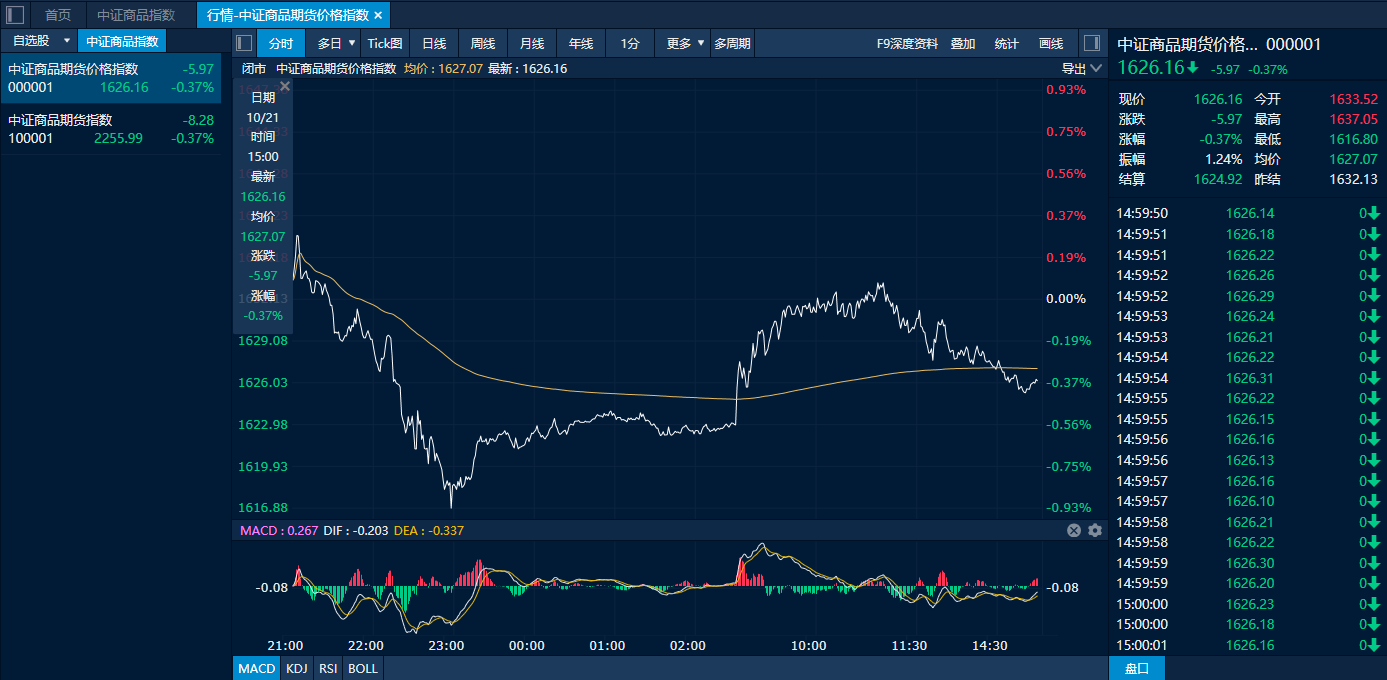
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
沪镍强势上涨超3% 红枣超跌反弹
空头回补提振盘面,以及产业链联合减产预期发酵,沪镍期货21日日内持续走高,终盘大涨超3%,不锈钢也跟涨超2%。今日早间市场有传闻称“青山、格林美、力勤、华友等中国镍企正在商谈印尼HPAL电池材料厂的协同减产”,这一消息加速空头离场,沪镍期价在连续阴跌后走出反弹行情。不过,在正信期货看来,本轮沪镍反弹属于镍产业基本面弱现实背景下的资金情绪修复,供需宽松的大格局并未扭转。当前全球精炼镍供应宽松,显性库存高企的核心格局并未发生太大改变,沪镍趋势上涨根基尚不稳,短期仍将围绕供给扰动反复博弈。重点关注精炼镍库存去化情况、印尼政策以及冶炼厂排产情况等。
红枣期货在触及历史新低后于21日迎来反弹,主力合约当日收盘上涨2.23%,居于涨幅榜第二。随着天气逐渐转凉,红枣作为传统滋补品,消费边际上出现回暖迹象,叠加市场存在超跌反弹需求,红枣期价今日走出修复行情。不过,当前红枣市场供应宽松格局未改,传统消费旺季尚未全面启动,采购商囤货意愿较低,基本以刚需采购为主,库存虽去化但绝对库存仍显著高于往年同期。展望后市,瑞达期货指出,即将进入新季红枣采收期,市场各方心态普遍趋于谨慎。持货商出货意愿相对灵活,报价与成交条件均有一定松动;下游客户则多持观望态度,采购节奏明显放缓。与此同时,客商进疆积极性较低,普遍延迟采购时间,等待更明确的价格信号。预计月底将迎来一波客商集中前往产区收购,届时市场购销氛围有望阶段性升温。
集运欧线继续下挫 碳酸锂跌超4%
集运欧线主力合约10月21日再度领跌,跌幅7.95%。盘面连续回落的主要驱动在于当前现货订舱市场呈现宣涨与实际成交背离的情况,据消息显示,马士基第45周开舱价下调至3200美元/FEU,显著低于其前期宣涨的4000美元水平,市场情绪快速降温,盘面悉数回吐前期提前计入的升水。恒银期货指出,EC2611本轮下跌是现货结算补跌、宣涨兑现不足、有效运力释放和淡季需求偏弱共同作用的结果。盘面前期给予11月涨价较高权重,而实际开舱价与结算指数尚未提供同等支撑,减仓下跌进一步放大了调整幅度。短期判断为弱势震荡,趋势性反弹需要看到SCFIS止跌、船司实际开舱价接近宣涨价以及空班执行率提升三项信号中的至少两项。
远期供需担忧主导市场情绪,碳酸锂近期持续走弱,主力合约今日开盘后小幅反弹至10万元关口之上,但随后持续回落,最终收跌4.71%,报95040元/吨。津巴布韦、澳洲锂精矿持续到港,港口锂矿库存累库;而需求方面,储能端受制于政策衔接空窗期;新能源车内需表现一般,且市场对明年出口担忧升温,导致远月合约抛压显著。展望后市,银河期货表示,当前碳酸锂市场定价更多反映远期供需判断,现货端价格10万以下已经进入开始有成本支撑的区间,11-12月排产预期分歧较大,是短期关键观测节点。综合来看,枧下窝等矿山复产预期等远期供给预期抬升,叠加中长期锂电需求预期下调,市场以远期弱预期为主导进行定价;但现货基本面维持稳定,供给放量存在时间滞后,因此市场并非单边利空,存在多重潜在反弹支撑因素。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115