
商品日报(11月16日):能源化工品领涨 贵金属持续承压白银跌超6%
国内商品期货市场11月16日跌多涨少,截至下午收盘,中证商品期货价格指数收报1508.40点,较前一交易日下跌1.34%;中证商品期货指数收报2108.48点,较前一交易日下跌1.09%。
新华财经北京11月16日电(郭洲洋、左元)国内商品期货市场11月16日跌多涨少。其中,LU、纯苯、BR橡胶、原油、苯乙烯涨超2%;乙二醇、燃料油、烧碱涨超1%。下跌品种方面,沪银跌超6%;红枣跌超4%;豆一、碳酸锂、铁矿石、铂跌超3%;玻璃、沪锡、沪镍、钯、纯碱、菜粕、鸡蛋、纸浆、沪金、花生、白糖跌超1%。
截至16日下午收盘,中证商品期货价格指数收报1508.40点,较前一交易日下跌20.49点,跌幅1.34%;中证商品期货指数收报2108.48点,较前一交易日下跌23.19点,跌幅1.09%。
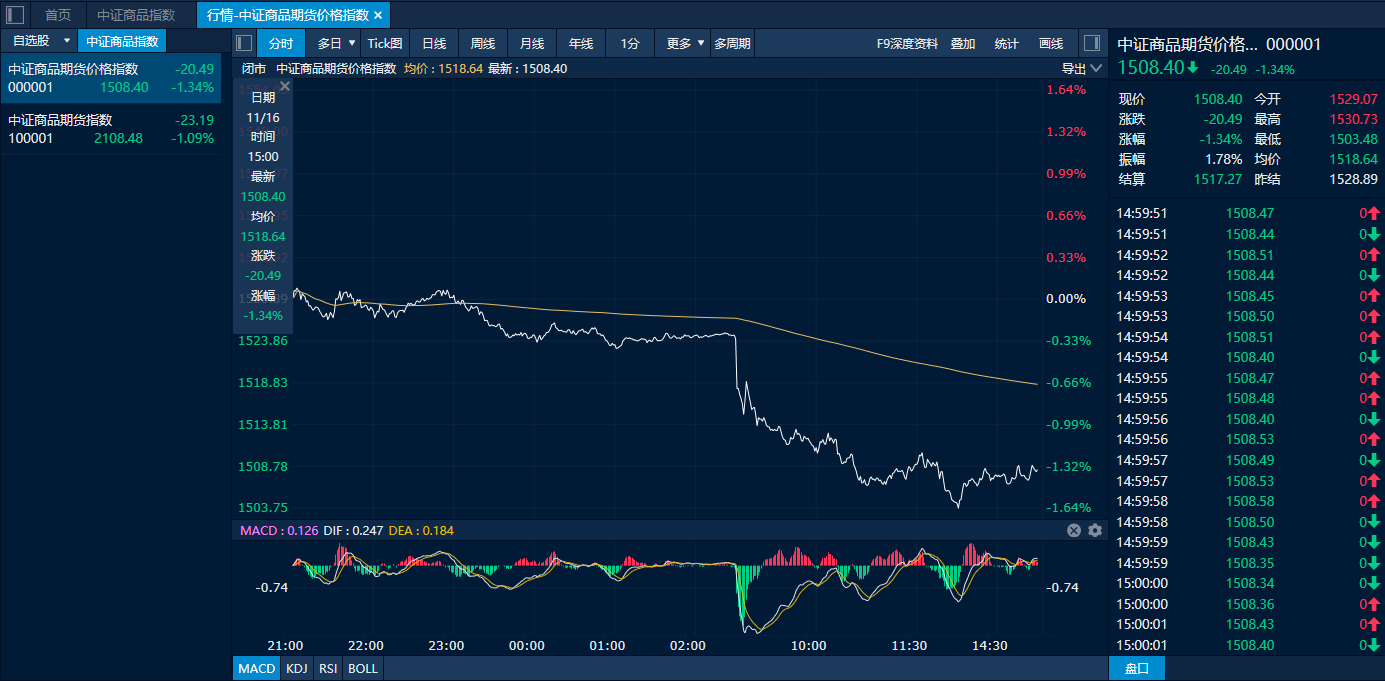
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
地缘扰动频发 能源化工品领涨
16日,国内能源化工品整体随国际油价,呈先抑后扬走势。截至收盘,低硫燃料油、纯苯、合成橡胶、SC原油、苯乙烯涨幅超过2%。国际油价上周止跌回升,本周初维持震荡格局。
当前航运安全风险仍然较高,短期原油价格仍将持续受到地缘风险影响。伊朗伊斯兰革命卫队海军公共关系部门15日发表声明说,两艘违规油轮当天在霍尔木兹海峡南部海域触雷发生爆炸并引发大火。不过,在地缘风险提供价格支撑的同时,原油供需结构上却边际转弱,国际能源署(IEA)在最新月度报告中将2026年全球石油需求预测下调至每日10229万桶,较上月预测减少9万桶/日;2027年需求预测同步下修至每日10430万桶,减少8万桶/日。与此同时,IEA将2025至2027年全球生物燃料供应增量预测上调13万桶/日,进一步加剧市场供给端压力。高盛也在最新报告中表示,尽管供应受阻风险仍然存在,石油市场明年将面临“大量过剩”,并拖累油价走低。
化工品多数跟随油价,但强弱出现明显分化,混沌天成期货分析称,从总体格局上来看,预计化工品将开始从单边的看涨转向区间波动(除非供应扰动升级原油再创新高);且随着时间推移,供需会更向弱需求倾斜,单边交易难度会继续上升;若地缘仍僵持但也未升级,后续需求负反馈加强,做化工利润压缩更合适。
贵金属持续承压白银领跌 红枣跌超4%
美国通胀超预期,油价再度止跌回升,美联储官员密集释放偏鹰信号,投资者对美联储加息预期进一步增强,“更高更久”的利率预期对贵金属形成持续压制,国内外金银价格在上周显著回落后,本周进一步走低,其中沪银主力合约今日以6.42%的跌幅领跌国内商品市场。对于白银相对更弱的表现,光大期货表示,从盘面结构看,前期拥挤多头交易在利率利空下出现踩踏,ETF资金被动流出。同时,市场开始计价高利率环境下全球工业需求偏弱预期,“金融+工业”双重压制下,黄金依托央行持续购金的中长期慢变量支撑,跌幅相对可控,白银弹性出清特征明显。
在宽松的基本面预期下,红枣再度回调,主力合约今日收跌4.34%。当前终端需求缺乏亮点,贸易商刚需采购为主,但市场对新季总体供应预期充足,而旧季结转库存较高,红枣基本面偏弱。综合来看,南华期货表示,当前销区供应平稳,现货价格基本持稳,下游按需采购,成交以质论价,天气转凉后滋补消费边际回暖,但走货仍偏慢,结转库存压力尚未消除。新季灰枣下树采收延迟,目前下树量尚少,进疆客商增多,收购较为谨慎,阿拉尔地区零星成交参考2.50-2.90元/公斤。综合来看,在国内整体供需宽松下,红枣价格压力仍存,关注新枣下树进度与收购价变化。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115

















