
【新华解读】不止“发得出”还要“配得进”——离岸人民币债券指数的基准意义与生态牵引
没有“坐标”,资管机构难以做业绩归因,被动产品缺少可锚定的跟踪标的,国际配置盘也难以把人民币债券纳入常规的资产比较框架。因此,指数的功能,不仅在于“创造”流动性,而在于为流动性的形成提供可参照的价格信号。

新华财经北京11月16日电(王菁)一个指数本身并不改变市场的涨跌,但它蕴含的是市场被“看见”和“配置”的方式。11月16日,香港交易所正式推出“香港交易所离岸人民币债券指数”,由彭博指数服务有限公司担任管理人与计算代理,同步推出覆盖不同年期与信用评级的联名子指数系列。这是港交所首个冠名固定收益指数,也是香港首个以在港发行点心债为跟踪对象的基准。
一直以来,离岸人民币债券长期以场外交易为主导,定价数据分散于不同做市机构之间,二级市场转手率长期偏低。换言之,这个市场在“发行端”已经跑出了规模,但在“定价端”和“配置端”缺少一个公共的、可复用的衡量“坐标”。
没有“坐标”,资管机构难以做业绩归因,被动产品缺少可锚定的跟踪标的,国际配置盘也难以把人民币债券纳入常规的资产比较框架。因此,指数的功能,不仅在于“创造”流动性,而在于为流动性的形成提供可参照的价格信号。
补上“基准”这一环——让点心债由发行端的强势走向投资端的可触及
点心债市场并不缺“量”。港交所数据显示,离岸人民币债券发行规模从2017年的不到300亿元增长至2025年的4400亿元,2026年至今已超过5900亿元,大幅超过2025年全年水平。更具标志意义的是,2026年前三季,点心债占香港上市债券总发行额的比例达到38%,历史上首次超越美元债券,人民币由此成为香港上市债券市场最大的发行币种。
然而,一级发行的体量并不自动转化为二级市场的可投资性。离岸人民币债券长期以场外交易为主,定价数据分散,市场缺少一条被广泛认可、规则透明的基准。没有基准,资管机构难以进行业绩比较,被动产品缺少可锚定的跟踪标的,国际投资者配置人民币债券也少了一个“看得懂、追得住”的参照系。
港交所债券市场发展主管刘祖铭对此并不讳言,“债券主要透过场外交易,定价数据分散,与彭博合作正是为了确保估值获得国际公认。”
新指数的核心设计,正是在这一缺口上落子。母指数纳入在联交所上市或于债务工具中央结算系统托管的点心债,发行规模须达10亿元或以上、年期逾1年,截至2026年10月底共305只成分券;平均收益率2.08%,平均久期4.7年,政府相关机构债券、企业债券与离岸国债分别占权重的49.59%、29.19%与21.22%。
港交所方面以“名义本金约8500亿元”描述其涵盖规模:一条覆盖广泛、规则清晰的本币债券基准,第一次以可产品化的形态落地。在架构上,母指数尽可能覆盖全市场、不设信用评级的硬性门槛,子指数则按年期、评级与发行人类别细分,以需求驱动的方式支持产品创设。
业内人士表示,这种“宽母指数、窄子指数”的安排,兼顾了代表性与可投资性,使指数既可作为市场分析的“温度计”,也可作为ETF与指数基金的“锚”。
易方达基金总经理兼易方达香港董事长吴欣荣在欢迎指数推出的表述中,将这一层意义说得颇为精准,指数“为离岸人民币债券市场提供了首个透明、可追踪、可产品化的基准,精准回应了市场需求,也为产品创新奠定了基础”。基准确立之后,产品化便有了明确的起点,被动资金的进入路径也随之从模糊变得清晰。
基准牵引生态——产品创设逐渐升级为辅助货币职能实现的纵深延伸
一个指数的价值,不限于它本身。它的深层作用在于启动一条链条:基准确立—产品创设—流动性聚集—发行人能见度提升—更多发行人与投资者进入。
港交所主席唐家成认为,基准让债券更容易被投资者和ETF发行商看见,更高的可见度有助产品开发、扩大投资者参与、深化流动性,“从而进一步带动债券发行,形成良性循环”。
香港交易所集团行政总裁陈翊庭则进一步指出,新指数将推动香港固定收益市场“从产品发行迈向更完善的生态圈,提升市场的深度、流动性及可投资性”,并明确表示推出指数只是第一步,期望未来有更多发行商以该指数为基础推出点心债ETF等产品,“从而启动良性循环及‘雪球效应’”。
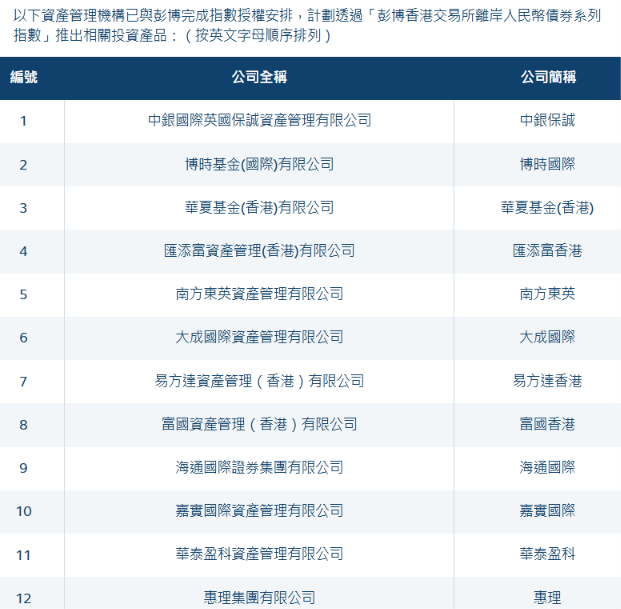
据悉,目前已有12家资产管理机构与彭博完成指数授权安排,正筹备挂钩联名指数的ETF及指数基金产品。港交所固定收益及货币产品发展部主管范文超表示,期望借鉴股票市场经验,透过建立具代表性、清晰且透明的市场基准,“带动ETF及指数追踪产品发展,吸引更多全球资金配置人民币资产,进而壮大点心债市场”。
这一逻辑并非孤立推进。2026年7月,债券通“南向通”年度投资净额度由5000亿元提升至8000亿元,南向通债券首次被纳入回购支持范围。境内资金参与离岸债市的通道在拓宽,离岸市场的流动性与定价基础在改善,而一条可产品化的基准指数,恰好为这些资金提供了标准化的配置载体。
彭博大中华区总裁汪大海在此前评价南向通扩容时曾指出,持续优化扩容有望“进一步提升香港离岸人民币债券市场的深度和流动性,推动境内外人民币债券市场更深层次的互联互通”。这一判断放在指数落地的语境下,获得了更具操作性的落点。
从更宏观的货币职能看,指数化的意义还在于推动人民币从结算货币向投资货币与计价货币延伸。离岸人民币要真正进入国际投资者的常规资产配置,不能只靠贸易结算与存款沉淀,还需要具备可分析、可组合、可对冲的标准化投资工具。
汇丰亚洲及中东地区联席行政总裁廖宜建表示,该指数“将扩大人民币投资渠道,包括交易所交易基金,同时丰富人民币产品的生态圈”,有利于境内与国际投资者以及发行人形成双赢,更重要的是“有助于提升巿场透明度,这将能增强市场信心”。
彭博亚太区主席李冰则从国际投资者行为的变化提供了佐证:人民币国际化持续推进,点心债市场的发展将全球投资者与人民币计价资产连接起来;五六年前外资对点心债仍抱持“观察及试水”心态,如今市场透明度及流动性已大幅改善,“外资的参与热情前所未见”。
一个指数的分量,最终取决于它所嵌入的市场纵深。点心债年发行规模已站上5900亿元台阶,人民币资金池约1.3万亿元,全球离岸人民币支付的相当比重经香港处理。在这样的基础上,港交所离岸人民币债券指数完成的,是从“有发行”到“有基准”、从“有市场”到“有生态”的关键一跃。它不会在一夜之间重塑离岸人民币债券市场的面貌,但它为产品创设提供了起点,为国际配置提供了参照,也为香港在人民币国际化进程中从“枢纽”走向“基准承载地”留下了一枚制度性的锚。
编辑:王柘
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115

















