【看新股】思锐智能拟科创板IPO:离子注入设备实现收入突破 拟募资20亿元扩产
公司拟募集资金20亿元,投向半导体先进装备研发制造中心项目(项目总投资12.02亿元)、高端半导体装备研发项目(6亿元)及补充流动资金(4亿元)。其中制造中心项目连续两年入选山东省重大项目及青岛市重点项目。
新华财经北京11月23日电 青岛思锐智能科技股份有限公司(以下简称“思锐智能”)于近日披露科创板招股说明书,本次发行的保荐人为国泰海通证券。
公司主要从事半导体设备的研发、生产和销售,主营产品为原子层沉积(ALD)设备和离子注入设备,两者均为半导体前道制造的核心装备。招股书称,公司是国内极少数在上述两大领域实现关键技术突破的高科技企业,业务覆盖全球40多个国家和地区,累计服务超过500个客户,并以中国和芬兰两地作为研发制造中心开展全球化经营。
2026年上半年离子注入设备实现收入突破
2023年至2025年,公司主营业务收入由25,179.15万元增至49,192.10万元,其中原子层沉积设备各期占比均在84%以上,2025年度达88.32%,是主要营收来源。
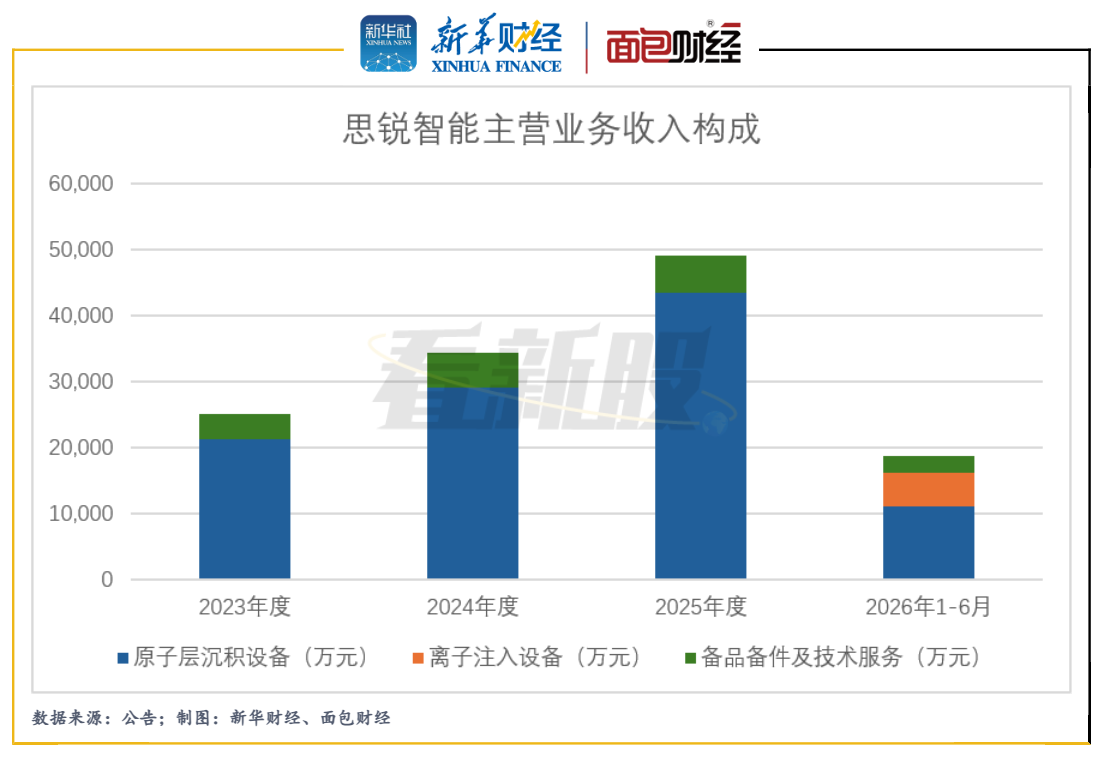
图1:思锐智能主营业务收入构成
离子注入设备则在2026年上半年实现收入突破。当期该产品收入5,075.35万元,占主营业务收入的27.16%,相关客户首次进入公司前五大客户。在手订单同样向离子注入设备倾斜。截至2026年9月末,公司两类设备在手订单合计19.22亿元,其中离子注入设备11.93亿元,占比超过六成。
随着离子注入设备放量,2026年上半年公司境内收入占比提升至61.83%,此前三年境外收入占比分别为63.62%、66.31%和68.95%,主要通过芬兰子公司倍耐克开展。
客户结构上,2023年至2025年前五大客户收入占比分别为29.97%、36.06%和30.30%,2026年上半年升至58.84%。
尚未盈利 累计未弥补亏损超11亿元
公司尚未实现盈利。2023年至2025年,营业收入分别为34,857.28万元、36,253.07万元和49,542.44万元,归母净利润分别为-30,436.18万元、-27,099.21万元和-26,738.98万元,2026年上半年为-23,119.14万元。截至报告期末,公司累计未弥补亏损达111,638.41万元。
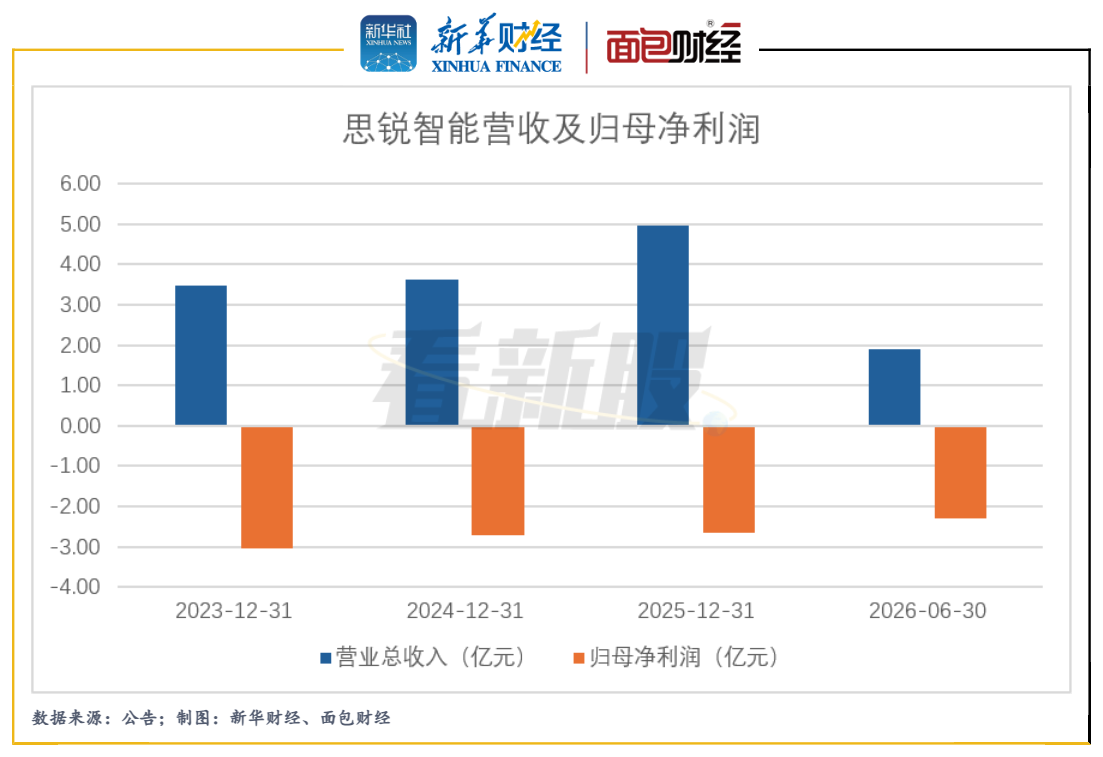
图2:思锐智能营收及归母净利润
亏损背后是高强度的研发投入。报告期各期,公司研发费用分别为14,510.84万元、19,254.07万元、23,322.69万元和11,584.15万元,占营业收入的比例分别为41.63%、53.11%、47.08%和61.05%。
毛利率呈波动下行态势,报告期各期综合毛利率分别为33.78%、40.57%、39.06%和22.89%。与利润相比,现金流压力更为直观:各期经营活动现金流量净额分别为-44,389.71万元、-27,356.34万元、-57,517.83万元和-30,147.47万元,持续净流出。公司解释主要系订单增长带来的原材料储备及研发投入所致。报告期各期末存货余额由52,422.70万元增至139,513.81万元。
无控股股东、无实际控制人 拟募资20亿元扩产
截至招股书签署日,思锐智能无控股股东、无实际控制人,发行前股东均为机构股东。第一大股东中车四方所持股16.15%,华舆国华持股15.30%,国开转型持股6.96%。
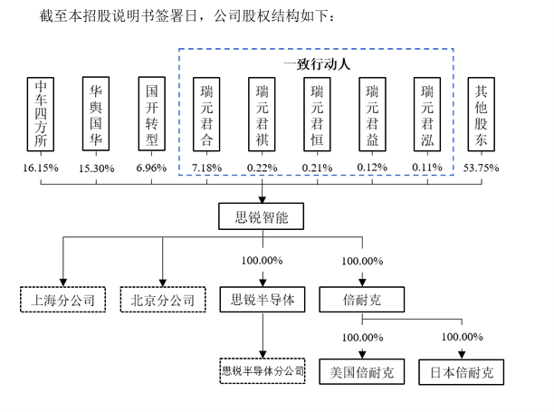
图3:思锐智能股权结构
本次发行股份不低于23,876.2572万股且不超过45,099.5969万股,占发行后总股本比例不低于15%且不超过25%,拟募集资金20亿元,投向半导体先进装备研发制造中心项目(项目总投资12.02亿元)、高端半导体装备研发项目(6亿元)及补充流动资金(4亿元)。其中制造中心项目连续两年入选山东省重大项目及青岛市重点项目。
公司预计上市后账面累计未弥补亏损将持续存在,在一定时期内无法进行现金分红。
【看新股】是由新华财经与面包财经共同打造的一档以新股和次新股解读为主要内容的栏目。新华财经是新华社承建的国家金融信息平台,全面覆盖全球股市、汇市和债市等金融市场,提供权威、专业、全面的金融信息服务。
编辑:胡晨曦
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115