新华指数监测:市场由存量博弈转向新货主导,三季度干辣椒指数低位震荡后冲高回落
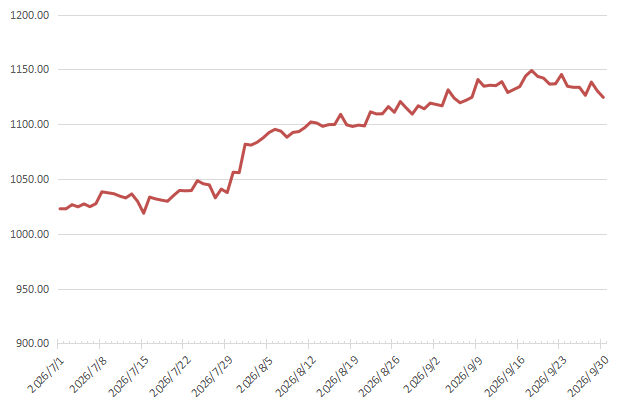
中国干辣椒系列价格指数数据显示,三季度中国遵义朝天椒(干椒)批发价格指数收于1124.51点,指数三季度均值为1088.91点,环比(较二季度均值,下同)上涨64.18点,涨幅6.26%,同比下跌10.66点,跌幅0.97%;三樱椒批发价格指数三季度均值为1031.79点,环比上涨7.75%,同比上涨31.00%;新一代批发价格指数三季度均值为1002.07点,环比上涨4.319%,同比上涨20.83%;印度进口椒批发价格指数三季度均值为976.00点,环比下跌0.87%,同比上涨17.40%。
分品种看,三季度,艳椒、满天星、遵义朝天椒1号、樱桃形椒价格指数均值环比分别上涨8.88%、5.85%、15.83%、8.37%;锥形椒价格指数均值环比下跌7.13%。
三季度,国内干椒市场整体呈现“低位震荡-持续上行-高位小幅回落”运行特征。三季度初期,市场整体处于传统消费淡季,行情长期维持低位平稳震荡的态势,整体波动幅度极小,无明显涨跌趋势。该阶段市场流通货源全部依托前期结转的存量库存,整体货源供给充足稳定,市场货源流通无压力,持货商户出货心态松散、以灵活走量为主,市场整体货源供给完全能够匹配市场流通需求。同时终端消费市场持续低迷,下游加工企业开工率维持低位,整体购销氛围清淡,市场无集中补库、批量拿货行为,全程以刚需零星采购为主,市场交投节奏缓慢。多重因素叠加下,市场多空力量相对平衡,缺乏有效利好驱动支撑行情上行。
三季度中期,市场运行逻辑发生转变,价格指数开启稳步持续上行的走势,行情上涨趋势明确且延续性较强。阶段性异常天气扰动成为本轮行情上行的核心诱因,市场对新季干辣椒产出规模产生担忧,远期供给收缩的市场预期发酵,改变了市场整体交易心态。受减产预期影响,市场惜售情绪升温,商户主动出货意愿大幅降低,市场可流通现货货源逐步收紧,流通端货源紧张态势持续凸显。与此同时,贸易环节预判后市行情,阶段性补库、适度备货行为增多,有效激活了市场购销氛围,即便终端企业对持续走高的价格存在一定抵触情绪,但刚需采购始终维持,被动承接市场涨价行情,供需氛围持续向好,推动市场行情连续走高、重心不断上移。
三季度末期,市场行情延续前期上涨惯性冲高至季度峰值,随后迎来高位回调调整,行情整体由单边上涨转为震荡回落。随着新季干辣椒货源逐步集中上市,市场前期的减产预期逐步落地修正,远期供给担忧情绪持续降温,市场真实货源供给增量充分释放,有效缓解了前期流通货源偏紧的格局,商户惜售心态逐步松动,市场整体上货量稳步提升。而终端市场并未出现预期中的节前集中备货热潮,面对高位运行的市场价格,下游采购心态趋于谨慎保守,追高拿货意愿薄弱,始终维持随用随采的刚需采购模式,市场需求承接力度不足。前期支撑行情上涨的预期利好逐步消退,充足的现货供给与偏弱的终端需求形成对冲,推动高位行情逐步回落调整,整体指数虽有所下行,但仍维持在季度相对高位。
新华指数研究院分析认为,展望后续市场,干辣椒市场将转换为新季货源主导格局,行情走势主要取决于新货投放节奏、整体供给体量及终端消费复苏力度。现阶段市场多空因素交织,新货集中上市将对高位行情形成一定压制,而传统消费旺季到来将带动刚需回暖,对行情形成底部支撑。整体来看,市场单边涨跌动能不足,预计后续干辣椒价格指数以高位震荡运行为主。
图1 中国遵义朝天椒(干椒)批发价格指数三季度运行图(单位:点)
据新华指数研究院预测,10月,艳椒均价区间预计为8.95-9.57元/斤;满天星均价区间预计为9.23-9.77元/斤;遵义朝天椒1号均价区间预计为9.69-10.10元/斤;锥形椒均价区间预计为8.64-9.51元/斤;樱桃形椒均价区间预计为11.25-12.32元/斤;三樱椒均价区间预计为10.80-11.22元/斤;新一代均价区间预计为12.48-12.75元/斤;印度进口椒均价区间预计为11.74-11.89元/斤。
图2 各品种干辣椒价格走势及预测(单位:元/斤)
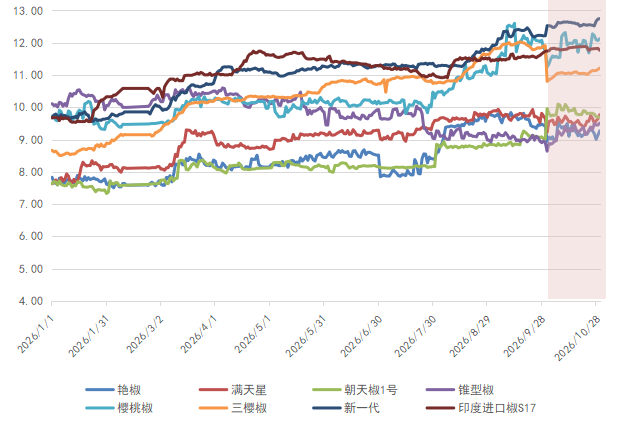
(注:粉红色区域为预测价格走势,该预测为时间序列模型分析所得,不构成任何投资建议)