
从“有没有品牌”到“品牌有没有差异”:中国葡萄酒品牌的百花齐放与差异化突围
10月12日,由新华指数研究院编制的《中国葡萄酒品牌指数报告(2026)》在宁夏银川正式发布。该报告基于“中国葡萄酒200品牌名录”及65个品牌建设观察点的系统分析显示,中国葡萄酒产业已形成覆盖12个产区、200个品牌的规模化阵营,呈现出“百花齐放、百家争鸣”的活跃格局。报告同时指出,随着品牌数量的快速扩张,行业核心焦点正发生深刻位移——从过去的“有没有品牌”,转向“品牌有没有差异”。
新华指数研究院副院长亓芳芳表示,中国葡萄酒产业正全面迈向品牌时代,行业的命题已经从建设好产区,转向打造有辨识度的中国葡萄酒品牌,要跳出西方叙事,完成从国际标准追随者向东方风土表达定义者的转变。
10月12日,中国葡萄酒品牌指数五项研究成果在宁夏银川正式发布。(图片由活动主办方提供)
品牌生态:从产区集聚到百花齐放
报告显示,中国葡萄酒品牌已形成显著的产区集聚特征。在200品牌名录中,宁夏以61个品牌占据30.5%的份额,新疆以47个品牌紧随其后,两地合计占据半壁江山,形成西北双核格局。山东、云南、河北分别有28个、20个、17个品牌进入名录。
在组织形态上,样本池内既有长城、张裕等集团化、矩阵化运作的传统巨头,也有天塞、银色高地等单一酒庄运营的精品品牌,还有寸山、姜瑜酝酿等跨产区独立品牌,反映出产业从工业化大生产向精品化、个性化方向演进的过渡状态。
值得注意的是,品牌数量的繁荣并未自动转化为市场分层。报告对65个核心观察点的指数测算显示,大部分中段品牌集中在狭窄区间内,这种“中段密集”的分布形态表明,中国葡萄酒品牌虽在数量上实现了繁荣,但在综合竞争力层面尚未形成清晰的层级分化,多数品牌仍处于“你追我赶、难分伯仲”的同质化竞争阶段。
核心转向:差异化成为生存前提
报告分析发现,绝大多数品牌的能力结构高度趋同,密集分布于“企业实力—品牌声量”与“品质声誉”双轴的中部区域,缺乏在特定维度上“跳出来”的辨识度。
这一结构性矛盾在数据层面表现明显:注册资本与品质声誉呈中等负相关,资本密集型酒庄与匠心型精品酒庄在品质维度上呈现系统性分化;在全部200品牌名录当中,头部品牌与长尾品牌之间存在较为巨大的声量差距。
报告提出,在均衡竞争的市场格局下,差异化已从“可选项”变为“必选项”。无论是明星区品牌通过“单维极致”巩固标杆地位,还是潜力区品牌通过“单点突破”撕开市场缺口,中国葡萄酒品牌需要一场从“全能竞赛”到“单点极致”的战略转向——在品质声誉、市场声量或企业实力等维度上建立可识别的“尖峰”,而非在多个维度上进行平庸的同质化竞争。
市场验证:价格带重构下的品牌试炼
品牌差异化的紧迫性,在市场端得到进一步验证。2025年葡萄酒电商市场零售规模70.8亿元,同比下滑18.6%,但65个观察点品牌零售额逆势增长2.7%,零售量增幅达29.6%。这一反差表明,具备产区特色、风土表达和差异化定位的酒庄品牌,正在市场调整周期中展现出更强的韧性。
报告同时揭示了消费分级背景下的“彩虹区间”结构:2025年,七个价格带的葡萄酒均保持10%以上的市场份额,且各自对应入门尝鲜、日常饮用、品质升级、轻奢消费、高端礼赠等差异化场景。这意味着,品牌差异不仅体现在品质与声量上,更体现在对特定价格带与消费场景的精准卡位能力上。
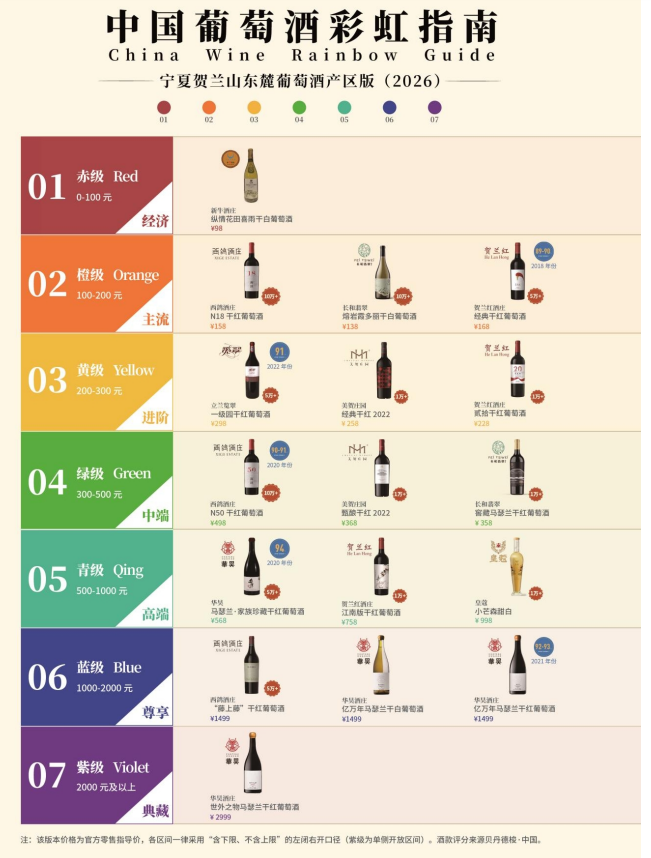
据悉,该报告构建了涵盖企业基础实力、品牌传播声量、市场销售表现和产品品质声誉的“3+1”品牌综合指数,并首次推出面向消费端的“中国葡萄酒彩虹指南”,为中国葡萄酒产业从“品质驱动”向“品牌驱动”跃升提供量化参照与决策工具。(胡蓉)
















