
新生态下债券市场高质量发展的建议
债券市场参与者结构多元化趋势出现,尤其是券商、基金、外资等非银机构在债券市场投资占比不断提升,可能导致债券走势与我国股市甚至海外金融市场之间的相关度上升。
债券市场整体进入低利率时代,商业银行面临净息差下降、资产负债表久期错配缺口扩大、流动性及利率风险管理难度上升等问题,这导致商业银行投资债券的逻辑、目标以及策略出现了较大变化。叠加市场总回报下降、边际投资者占比提升、投资者多元化以及融资属性提升等因素,债市的新生态开始形成。在新生态下要实现债券市场的高质量发展,支持实体经济,做好金融“五篇大文章”,可以从加快市场统一、加速产品创新、鼓励大型机构深度参与衍生品市场等诸多方面入手。
商业银行债券投资行为的变化
自2022年以来,中国人民银行连续下调政策利率、存款利率,带动债券利率中枢持续下行。2024年末,中国10年期国债收益率跌破2.0%之后,不断刷新历史低点,我国债券市场真正进入低利率时代(见图1)。
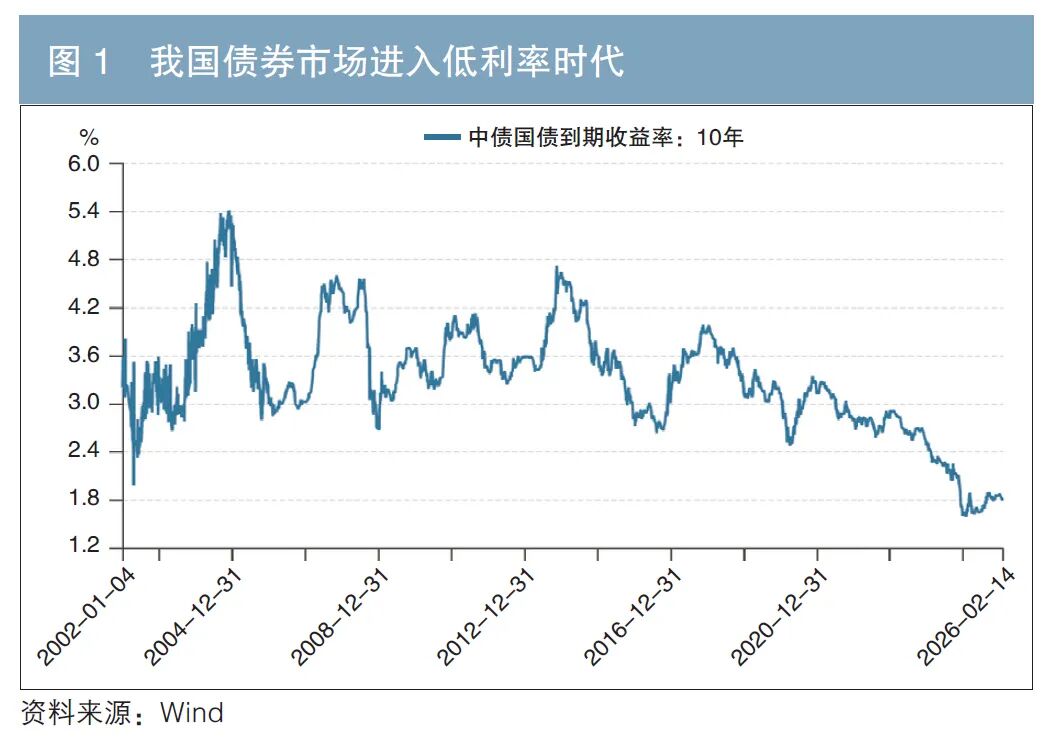
低利率环境下,作为债券市场传统配置主力的商业银行,债券投资业务不仅面临投资回报率下降,还面临负债成本刚性、久期错配缺口增大、负收益与波动风险上升及流动性与利率风险管理难度增加等诸多挑战。
第一,低利率环境下,银行面临净息差持续压缩。最新的数据显示,度量商业银行经营的重要指标净息差经过连续3—4年的下滑,2025年末已经下降至1.42%的历史最低水平,已低于银行的不良贷款率1.50%,反映出银行业面临的盈利下降、风险上升的双重挤压(见图2)。
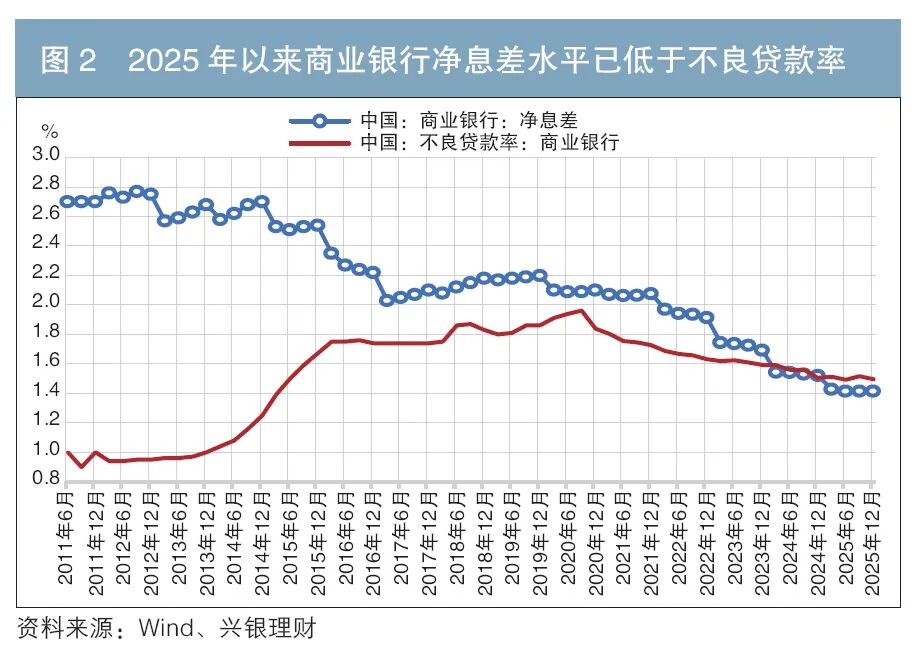
银行净息差的持续下降,核心原因包括两方面。一是商业银行负债成本的刚性、央行维持短期资金成本下限、存款定期化等因素;二是资产端的新增高收益资产缺口扩大,地产相关的存量资产风险上升、回报下降,导致商业银行资产端整体回报率明显下降。
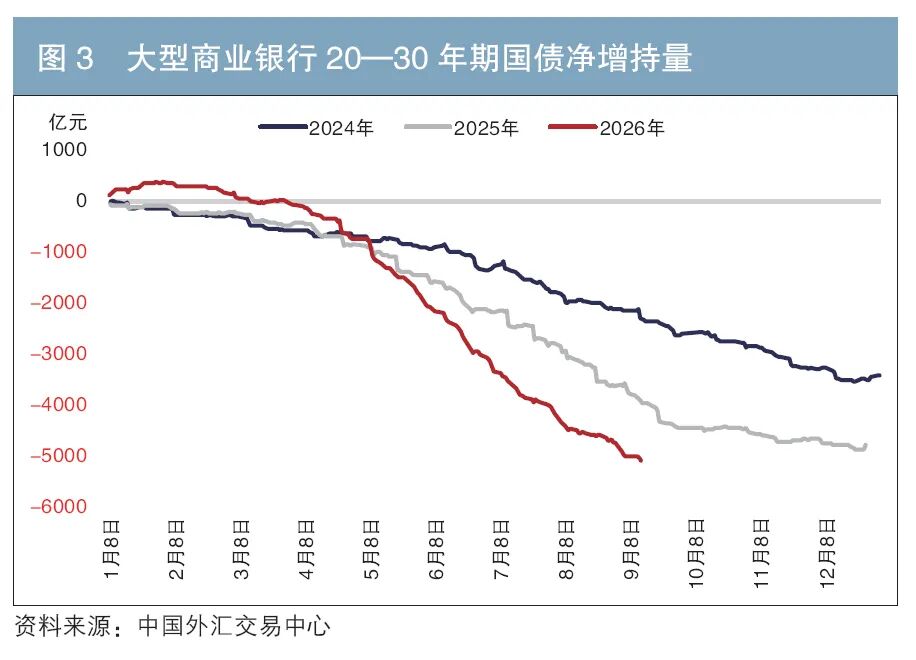
第二,近年来,大规模化债下政府债净融资规模不断创历史新高,超长债供给大幅增长,商业银行作为传统承接主力,部分大行经济价值变动(ΔEVE)等利率风险指标已接近上限,债券配置久期显著拉长。但在低利率环境下,商业银行面临核心负债增长放缓、存款活期化与短期化等压力,导致银行负债端久期缩短,资产久期偏好下降。同时,由于长期债券回报中价差的占比远高于票息,对缺乏“营收”的商业银行来说,减持的动力会明显高于加仓的动力。
从近年来的国债净购买数据来看,商业银行在不断地减少长债的持有数量。如图3所示,大型商业银行从2024年开始持续减持超长期国债,2025年更是累计减持了接近5000亿元。
第三,在低利率和“资产荒”环境下,银行为实现资产扩张、提高业绩贡献等目标普遍增加债券交易规模,债券成为商业银行对冲营收下滑的重要工具,金融投资占总资产比例为30%—40%。为实现在利率下行期更高的投资收益,银行普遍压降以摊余成本计量的金融资产(AC)账户投资占比,增加以公允价值计量且其变动计入其他综合收益的金融资产(OCI)和以公允价值计量且其变动计入当期损益的金融资产(TPL)账户投资,以兑现AC账户投资收益并释放久期额度,部分银行甚至放大资产负债错配的利率久期敞口,导致市场利率变动引发的收入和资本变动影响增大,利率风险正逐渐成为影响银行经营,尤其是债券投资的重要风险因素。一旦利率反转上行,对银行资本的负面冲击将加重,美国硅谷银行破产事件则是利率风险管理失当的典型案例。
第四,银行债券投资由于资金体量大、风险偏好低,过去更多依赖对宏观与货币周期的大择时。但在经济与利率波动减弱后,大择时机会减少,预期回报下降,对债券市场上最具资金成本优势的商业银行而言,由于投资回报偏低的压力,在债券投资上也不得不开始“精打细算”,在票息、期限以及风险之间寻求平衡,只能通过波段交易增厚收益,博弈属性更强,体现出更多消息驱动和情绪驱动的特征。
总体上,商业银行投资债券的逻辑、目标以及策略,都在发生着深刻的变化,最终体现为商业银行债券投资行为的巨大变化。
例如,当前的利率债静态票息已经低于大部分商业银行平均资金成本了,那么债券投资就会从收益性资产转变成为流动性资产,商业银行承担利率风险和信用风险的意愿就会大幅下降,这一变化已体现为收益率曲线的陡峭化以及信用利差的走阔。截至2025年末,30年期与1年期国债的期限利差为42BP,较2025年初的24BP有所走阔;同时,以10年期AA+级银行二级资本债、永续债为代表的信用利差约为60BP和75BP,较2025年初均走阔24BP左右。
债市新生态的形成
如果上述商业银行的债券投资行为变化是一种长期现象,那么债市的生态特征即将或者正在发生更为深刻的变化。
按照笔者的经验来理解,债券市场新生态可能体现在以下几方面。
第一,债券市场的总回报将出现明显下降。进入低利率阶段,债券投资属性减弱,总票息收入下降导致静态收益对大型投资者缺乏吸引力,使得资金流入的强度和持续性下降,价格上涨带来的价差回报显得不足,最终导致债券市场的总回报明显下降。
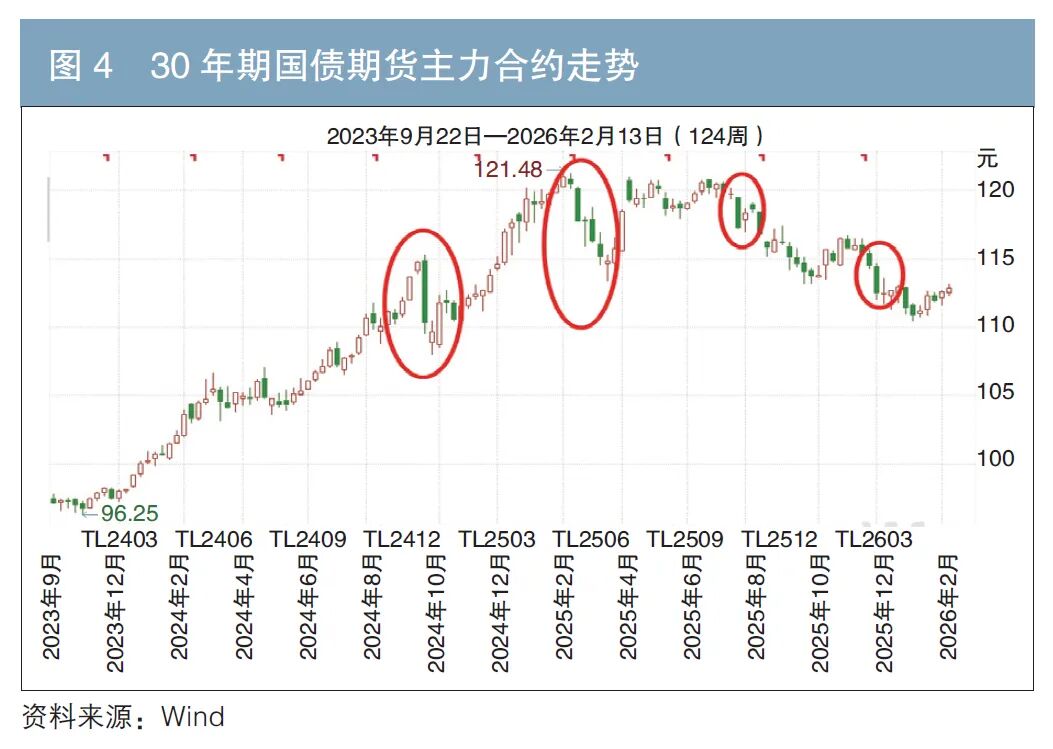
第二,边际投资者占比提升,可能导致债券市场波动率加大。受相对收益考核以及负债端波动影响比较大的公募基金,在参与债券市场投资时,相比商业银行来说,一方面更加重视动态价差回报以及投资的择时交易操作;另一方面,投资行为容易和负债端形成正反馈,从而导致市场短期波动加大、尾部风险上升。如图4所示,以30年期国债期货主力合约走势为例,2024年以来,市场波动率出现了明显上升。
第三,债券市场参与者结构多元化趋势出现,尤其是券商、基金、外资等非银机构在债券市场投资占比不断提升,可能导致债券走势与我国股市甚至海外金融市场之间的相关度上升。这对于债券市场来说,进一步强化了债券资产作为避险和对冲工具在交易和资产配置中的作用。
商业银行的投资组合中,绝大多数资产是类固收低波资产,债券投资行为较少受到其他高波资产如股票市场的影响。而券商、基金等机构,其投资组合多数为股债混合,股票资产的高波动性很容易影响机构在债券资产上的配置和交易。
基金、券商等非银机构的债券投资占比不断提升,一旦其他资产(如股票)的波动和趋势加大,对债券市场的影响会更加显著。事实上,2024年9月股票市场拐点出现以及2025年二季度开始的持续上涨行情,确实给债券市场的走势带来相当大的冲击。
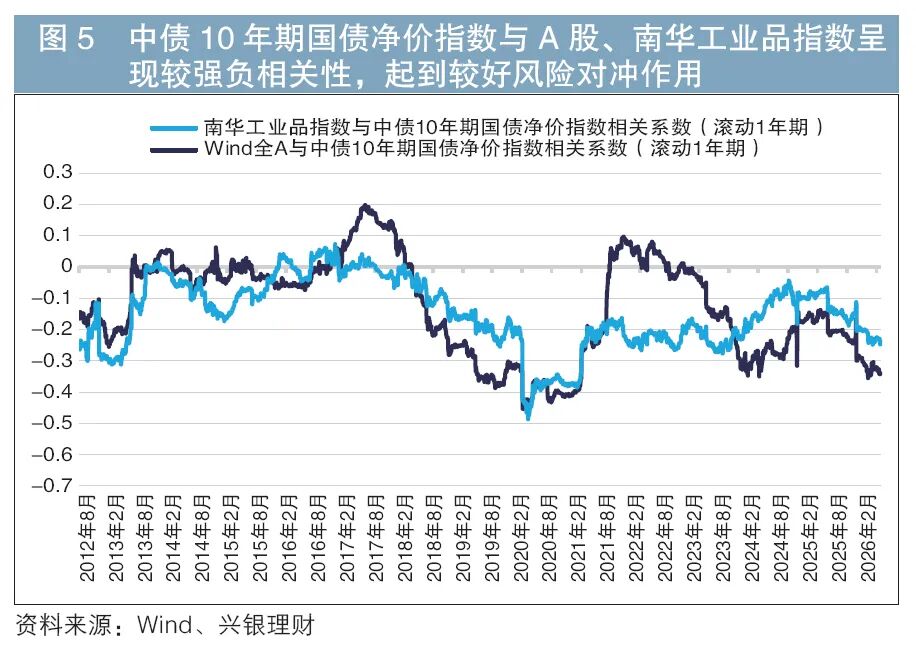
从数据上看,2025年以来我国长久期利率债与A股、南华工业品指数等风险资产的“跷跷板效应”,即负相关性持续增强,从2024年的-0.15、-0.09增强至2025年的-0.34和-0.25,体现出良好的风险对冲属性。
此外,近年来美元贬值以及美债信用风险不断上升,海外投资者通过投资中国国债、政策性金融债来对冲美元以及美债风险,持仓占比不断上升,这同样意味着我国债券市场的波动与海外汇率、金融市场波动的相关度越来越高。
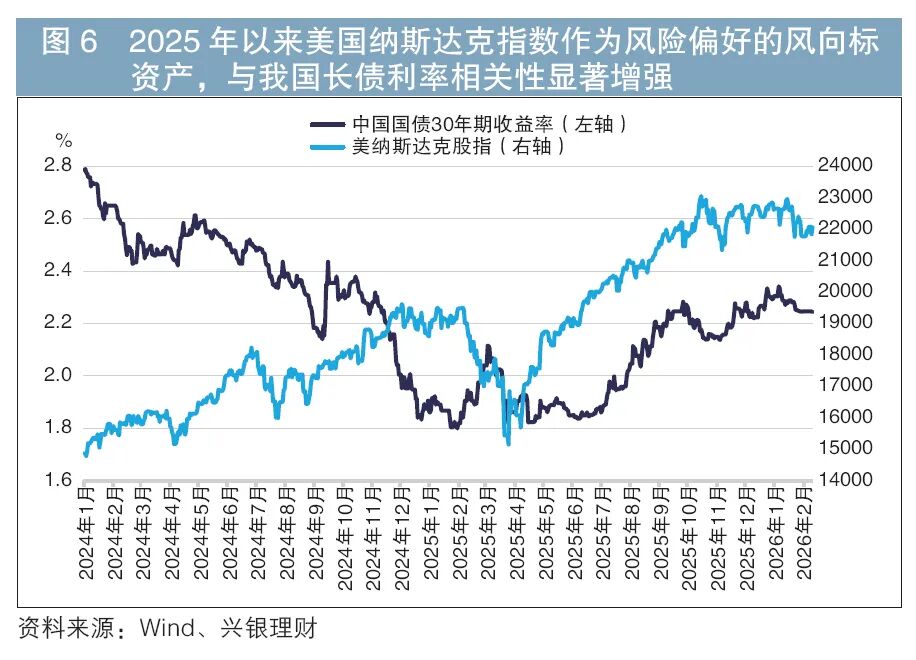
可以观察到,2025年以来,随着A股逐步走强,以纳斯达克指数为代表的美股科技股成为反映全球风险偏好的风向标,其走势与我国长久期利率债的相关性明显提高,反映出我国债市与海外金融市场之间的相关度明显提升(见图5、图6)。
政策建议
从某种程度上讲,债市的上述生态变化,对于市场流动性、交易定价效率以及市场规模扩容甚至创新是不利的。当下较优的政策变革方向是顺应市场当前出现的新变化,进行机制、产品以及制度上的创新,推动债券市场高质量发展,为更好地服务金融“五篇大文章”打下坚实基础。具体来说,有以下几点政策建议供参考。
一是加速统一银行间市场和交易所市场,提升债券市场流动性。在债券市场因投资者行为变化而可能加剧市场分层(例如,2025年下半年以来同期限国开债和国债利差超10BP)以及改变市场微观结构的背景下,通过加速统一债券市场基础设施建设、监管标准以及法律制度,提升债券市场定价效率、改善交易流动性恰逢其时。
二是加快债券市场产品创新步伐,尤其是债券衍生品以及含权债券方面。例如,超长期国债期货的多空双方,并不是对应现券交易的主要参与者,这可能导致国债期货价格相比现货价格的偏离度上升。在不改变现有国债期货交易机制的情况下,可以考虑新设利率期货合约,采取现金交割模式,与国债期货形成相互补充的关系,共同增强衍生品对现货的价格发现作用。
此外,考虑到民营科技型企业发行的债券数量偏少,以及科创型企业前期投入高的特点,鼓励符合一定资质的中小科技企业发行可转换债券、可交换债券等品种,既可以缓解企业在成长期的利息支付压力,也可以为愿意承担一定风险的债券投资者提供股权投资机会。
三是鼓励大型金融机构尤其是商业银行、银行理财子公司深度参与债券衍生品市场,改变当前现货市场规模大而衍生品市场规模偏小的状况。目前,债券衍生品最活跃的市场是国债期货市场,但是现券持仓规模大以及套保需求强烈的大型金融机构如商业银行、银行理财子公司等往往参与相对较少,导致衍生品市场的深度和活跃度与海外成熟市场存在较大的差异,对于提升现货市场流动性效果比较有限。例如,可以考虑进一步推动更多商业银行和保险机构参与国债期货市场,按照机构的资产规模进行分层管理,设定持仓规模上限、套保规模、单方向规模、持仓集中度等指标,在活跃债券衍生品市场交易的同时管控尾部风险。
中国债券市场作为我国金融市场的重要组成部分,也是金融支持实体经济的重要工具,应通过不断进化、迭代和创新,实现自身的高质量发展,最终为实体经济的高质量发展贡献金融力量。
(作者:兴银理财首席研究官 徐寒飞,本文原载《债券》2026年9月刊)
编辑:王菁
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115















