【新华财经调查】国产大豆现货价格结构性分化 期货市场三方承压
业内人士表示,近期国内大豆期货市场注册仓单持续增加,同时随着厄尔尼诺天气炒作阶段性退潮,美豆自10月份以来开始走弱,将压制国产大豆期货的上涨空间。

新华财经哈尔滨11月3日电(梁冬 左元)今年以来,在种植成本增加、种植面积预期减少、超强厄尔尼诺现象以及地缘局势加剧粮食安全忧虑等多重因素影响下,国产大豆价格表现强势,期货市场一号大豆主力合约持续上涨,特别是在国庆节前后,受国产大豆开称价格高于上年、种植户惜售等因素影响,豆一主力2701合约加速上行,一度触及5549元/吨,价格刷新2023年初以来新高。不过自10月下旬开始,期货价格震荡回落,截至今日收盘,2701合约回落至5200元/吨附近。
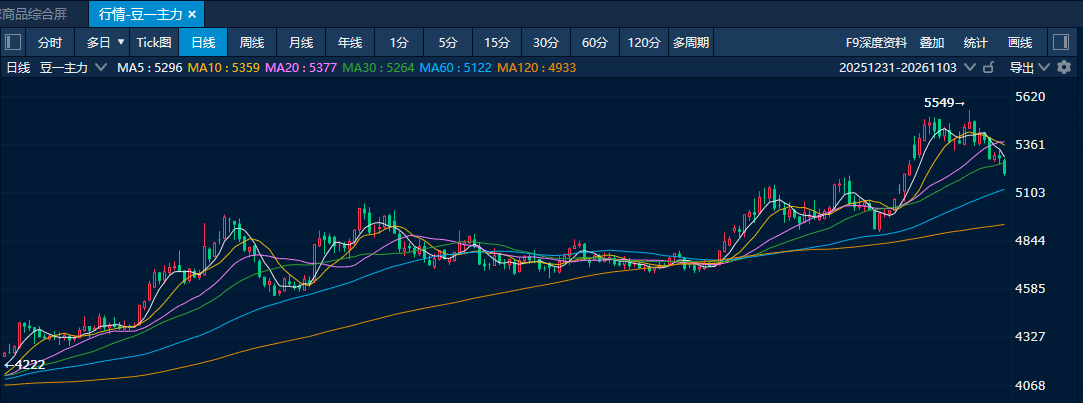
随着黑龙江新季大豆全面收割进入收尾阶段,国内主产区迎来集中上量窗口期。与“上新即降价”的市场规律不同,今年新豆批量入市后,现货价格逆势走强,呈现批量上市、价格坚挺、品质分化的结构性行情。据记者了解,部分农户认为今年减产明显,挺价心态较强。同时,受种植成本、期货行情等多重因素叠加影响,基层农户惜售观望、贸易主体谨慎收粮,市场目前处于有价无市、购销僵持状态。
新豆价格持续走高 各主体博弈态势凸显
今年秋收以来,黑龙江主产区大豆现货价格一路走高,产区购销氛围整体偏淡,农户、贸易商、加工企业三方博弈态势凸显,市场处于供需微妙平衡状态。
作为全国优质大豆核心产区,讷河市大豆常年种植面积稳定在200万亩以上,是东北大豆市场价格风向标。“今年新豆上市后价格持续走强,农户看涨心态强烈,贸易商不敢大胆建库,购销两端拉锯明显,市场成交整体偏淡。”讷河市农业农村局副局长周文龙表示,产区新豆开秤价2.25元/斤,短短一个多月普通大豆收购价攀升至2.7元/斤,累计涨幅约20%。
黑龙江省监测数据印证本轮涨价态势。统计显示,9月产区大豆价格环比每吨上涨240元至320元,10月涨价节奏进一步提速,新豆现货价格持续刷新秋收以来高点。
“本轮豆价高位运行,是供给预期收缩与种植成本刚性上涨共同推动的结果。”周文龙说。近年来,土地流转、农资、人工等全链条种植成本持续攀升,抬升了大豆价格底部。
讷河市孔国乡信义村种植大户胡翔今年种植300亩大豆,他给记者算了一笔账:今年地块大豆平均蛋白含量37%,市场售价约2.6元/斤,叠加每亩388.34元生产者补贴、150元轮作补贴,扣除种植各项开支后,每亩净利润可达300余元。“成本上涨最突出的是土地流转费用,从去年800元/亩涨至今年1000元/亩,刚性成本抬升让农户低价售粮意愿极低。”胡翔说。
天气因素与期货行情进一步放大了市场博弈态势。据齐齐哈尔市粮食和物资储备局粮储科科长、四级调研员桂洪波介绍,秋收阶段局部降雨、降雪天气,导致部分产区新豆水分偏高,普遍处于13.5%—14.5%区间,粮食存储难度增加、损耗风险提升,间接收紧流通粮源。与此同时,期货市场震荡上行持续提振农户看涨信心,基层售粮节奏明显放缓。
桂洪波认为,在国家收储政策正式落地前,大豆期货大概率维持宽幅震荡格局,这也让贸易企业普遍规避大规模建库操作,多采取“随收随走、快进快出”的谨慎经营策略,进一步加剧了现货市场购销僵持局面。
品质分化持续加剧 高蛋白豆源成市场硬通货
伴随市场行情演变,大豆“优质优价、劣质低价”的结构性分化愈发显著,蛋白含量成为决定大豆品级、价差的核心指标,高低品质豆源价差持续拉大,市场结构性供需矛盾突出。
从当前产区分级报价来看,市场分层格局清晰:低蛋白、含青粒普通毛粮收购价仅4800元/吨至5100元/吨,走货乏力、价格承压;蛋白含量40%左右的高蛋白优质毛粮收购价稳定在5200元/吨至5300元/吨,粮源稀缺、议价能力强,成为市场紧俏资源。
“今年新豆整体粮质优于常年,蛋白中枢整体上移,但结构性供需缺口突出,普通豆源供应充足,高蛋白大豆一豆难求。”齐齐哈尔市梅里斯区郝氏家庭农场负责人郝成财表示,其农场1万亩高蛋白大豆蛋白含量突破40%,收购价显著高于市场均价,溢价优势明显;反观周边低蛋白地块粮源,收购报价偏低、市场认可度较弱。
下游头部企业收购策略进一步巩固优质粮源溢价格局。数据显示,近期象屿集团在嫩江、讷河等核心产区库区上调大豆收购价50元/吨,重点锁定高蛋白优质粮源,优质豆源市场话语权持续强化。与之相对,各地油厂对高水分、低蛋白普通粮源收购积极性低迷,部分油厂主动下调收购价格,市场分级筛选力度持续加大。
在业内看来,本轮结构性分化是产业升级的重要信号。桂洪波表示,持续强化的优质优价机制,正在倒逼种植端加速转型,推动农户摒弃“重产量、轻品质”的传统模式,转向稳产提质、精细化种植,为大豆产业结构性优化、提质增效提供长期支撑。
多重变量左右后市 加工端亏损压力亟待纾解
业内人士分析认为,未来大豆市场将处于新粮集中上市压力与优质粮源惜售、销区刚需支撑的博弈之中。短期看,产区现货价格稳中偏强,优质高蛋白豆源仍有上涨动力,但长期走势仍需关注多个变量。
政策信号是短期市场最大风向标。周文龙分析,当前全市场高度关注国储收购定价、双向还粮及省储收尾后的后续政策动作,收储价格一旦落地,将直接锚定市场价格底部,改变农户售粮节奏与贸易商建库预期,同时指引期货盘面走势方向。
终端需求与替代竞争形成价格压制。讷河市北风粮工贸物流有限公司负责人宋嘉楠介绍,四季度虽是豆制品传统消费旺季,销区刚需订单稳步增加,但高价原料彻底压缩加工利润,企业普遍亏损经营。“目前企业每加工一吨大豆亏损约40元,多数加工厂维持低库存、按需补库的谨慎模式。”与此同时,进口非转基因大豆具备明显价格优势,替代采购增多将进一步限制国产普通豆源的上涨空间。
此外,需要注意的是,目前上下游结构性矛盾持续凸显。周文龙表示,当前大豆市场呈现“优质粮源涨价走强、加工企业全面承压”的失衡格局,高位原料价持续吞噬加工利润,部分企业被迫减产、阶段性停产,产业链上下游收益分配不均、发展承压问题突出,亟需精准施策稳供给、调结构、纾企业、稳链条。
仓单持续增加叠加美豆转弱 价格继续上涨压力加大
种植成本抬升与产量下滑预期是国产大豆持续走强的主要原因,农业农村部10月供需展望报告显示,2026/27年度中国大豆产量预估为2036万吨,同比减少2.6%。尽管该产量预估较农业农村部9月预测减少59万吨,但降幅不及部分市场参与者预期。
同时,大连期货交易所数据显示,截至11月2日交易所注册仓单已达82230张,较前一交易日增加143张,仓单规模已处于历史高位。
业内分析人士对记者表示,今年国产大豆价格上涨受到多重因素支撑,但目前的价格已经较为充分的定价了这些利多。近期国内大豆期货市场注册仓单持续增加,说明现货市场涨势跟不上期货上涨节奏,同时随着厄尔尼诺天气炒作阶段性退潮,美豆自10月份以来开始走弱,这些因素将压制豆一期货的上涨空间。
编辑:郭洲洋
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115