【新华解读】债券登记兑付结算等业务降费再升级 全链条“减负”将释放市场活力
在当前推动社会综合融资成本稳中有降的政策导向下,金融基础设施越来越精细化的优化举措既是对存量政策的用好用足,也是对增量政策的主动作为。随着降费红利逐步释放,银行间债券市场的运行效率和吸引力有望进一步提升。

新华财经北京9月30日电(王菁)从发行端的“应免尽免”到交易端的“精准激励”,债券市场降费正沿主体全业务周期链条持续加码,以基础设施让利为实体经济融资和市场流动性注入新动能。
银行间市场清算所股份有限公司(以下简称“上清所”)30日发布通知,自2026年10月1日至2028年12月31日,进一步减免债券业务相关费用,涵盖发行登记费、付息兑付服务费、结算过户费等多个环节。从公开信息看,上清所近年来在债券业务领域持续推出费用减免安排,本轮政策在此基础上进一步向交易结算环节延伸,覆盖范围有所拓宽。
发行端“应免尽免”,持续降低实体经济融资成本
根据通知,上清所将继续免除所有债券的发行登记费,减半收取付息兑付服务费,并进一步免除熊猫债付息兑付服务费。这意味着,无论是公司信用类债券、金融债券还是熊猫债,发行人在上清所环节的登记成本将保持低位。
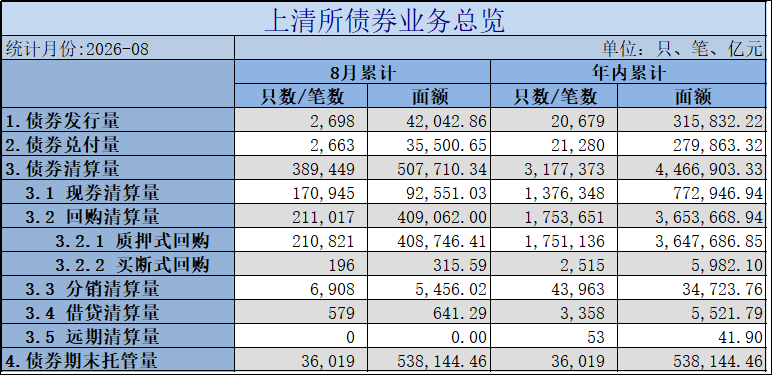
这一安排有着坚实的市场基础。截至2026年8月末,上清所共托管债券3.6万只,托管余额53.8万亿元,同比增长11%;2026年8月,上清所服务发行登记债券2698只,面额合计4.2万亿元,同比增长9%。在规模稳步增长的同时持续降费,政策“减负”效应将直接传导至发行人端。
从更宏观的视角看,债券市场在融资结构中的地位正在持续提升。中国人民银行行长潘功胜在2026年9月发表的署名文章中披露,2026年6月末,社会融资规模中直接融资余额占比升至1/3左右,债券融资占比升至30%左右,中国融资结构已经从间接融资主导转向直接融资与间接融资协调发展。在这一结构性变迁中,债券市场核心金融基础设施通过持续降费降低发行人的制度性交易成本,有助于进一步畅通直接融资渠道。
“债券登记托管环节的费用虽然单笔金额不大,但对于发行频率高、规模大的金融机构和优质企业而言,累积效应相当可观。”一位接近监管的市场分析人士对新华财经指出,“上清所连续多年减免发行登记费,实质上是将金融基础设施的规模效应红利返还给市场,有助于进一步压降实体经济综合融资成本。”
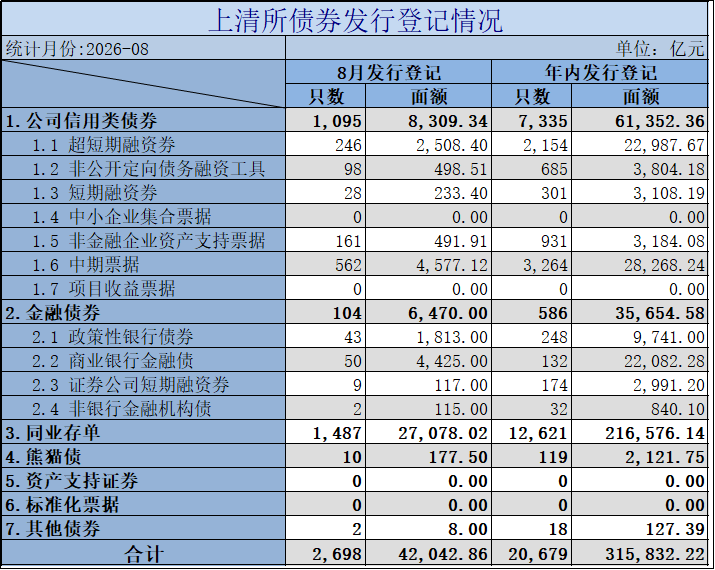
熊猫债是本次政策的一大亮点。2026年8月,上清所服务发行登记熊猫债10只,面额177.5亿元,同比增长52%;截至8月末,上清所托管熊猫债295只,余额4834.7亿元,同比增长41%。中金公司投行委委员、固定收益组负责人张兴表示,熊猫债市场正在从早期的示范型市场,向常态化、规模化、国际化市场发展,“这背后,是融资成本、人民币国际化、市场开放和发行人结构变化四股力量共同作用的结果”。
南开大学金融学教授田利辉进一步分析认为,熊猫债发行提速折射出人民币国际化的两个深刻转变:其一,从支付结算功能向投融资功能深化;其二,从离岸驱动向在岸与离岸协同发展演进。在熊猫债市场快速扩容的背景下,进一步免除熊猫债付息兑付服务费,将显著降低境外发行人的存续期管理成本,为债券市场高水平对外开放注入新动能。
交易端“精准激励”,做市商机制激活市场流动性
与发行端“普惠式”减负不同,通知第二、三项举措聚焦交易结算环节,采取了差异化、精准化的优惠安排:对现券的结算过户费实施9折优惠,对质押式回购、买断式回购、债券借贷、债券远期等实施9.5折优惠;在此基础上,对做市商通过做市成交的现券交易结算过户费进一步实施8折优惠,即按现行收费标准的7.2折收取。
这一设计体现了监管部门对做市商制度的重视。做市商承担着为市场提供双边报价、维护流动性的职能,其做市意愿直接影响债券市场的定价效率和交易活跃度。通过降低做市交易的结算成本,做市商的交易摩擦成本下降,做市盈利空间增厚,有助于激励其提升双边报价积极性,尤其是加大对低流动性券种的做市投入。
一位信用评级机构研究人士对新华财经表示,当前我国债券市场整体规模稳步增长,随着债券市场持续扩容和开放,基金、理财、外资等多元投资主体不断入场,市场对稳定、优质的做市服务需求持续攀升,“通过进一步压降结算服务成本、延长优惠周期,能够从基础设施端减轻做市业务压力,夯实市场流动性支撑”。
亦有资深市场人士提及,“压降做市商交易结算成本将有效改善做市业务盈利空间,调动机构主动报价、持续做市的积极性,同时通过强化做市报价和交易承接能力,改善现券交易不足、流转不畅的问题。”
“结算费率折让幅度扩大将直接降低做市商的交易摩擦成本,增厚做市业务盈利空间。”一位券商做市业务负责人对新华财经表示,“政策还设置了超过两年的稳定执行周期,政策确定性更强,有利于做市商形成明确的成本预期,从而更积极地参与做市报价。”
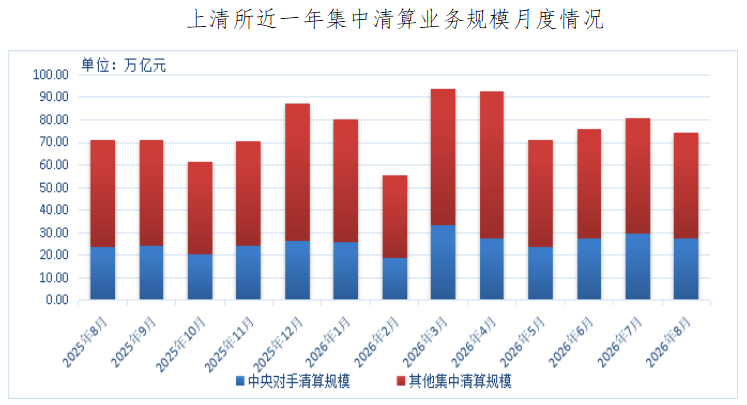
从市场运行数据看,银行间债券市场的交易活跃度持续提升。2026年8月,上清所集中清算业务规模达74.23万亿元,同比增长4.7%,其中中央对手清算27.56万亿元,同比增长17.9%;当月共清算债券交易38.9万笔,清算面额50.8万亿元,同比增长2%。当月,债券中央对手清算交易3473笔,规模4.87万亿元,同比增长53.2%,其中现券874.36亿元、回购4.78万亿元,资金轧差率72.9%。“做市商费用优惠的进一步加码,有望在此基础上推动市场流动性再上新台阶。”前述券商做市业务负责人补充道。
在当前推动社会综合融资成本稳中有降的政策导向下,金融基础设施越来越精细化的优化举措既是对存量政策的用好用足,也是对增量政策的主动作为。随着降费红利逐步释放,银行间债券市场的运行效率和吸引力有望进一步提升,为实体经济通过债券市场融资创造更加有利的条件。
编辑:王柘
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115